


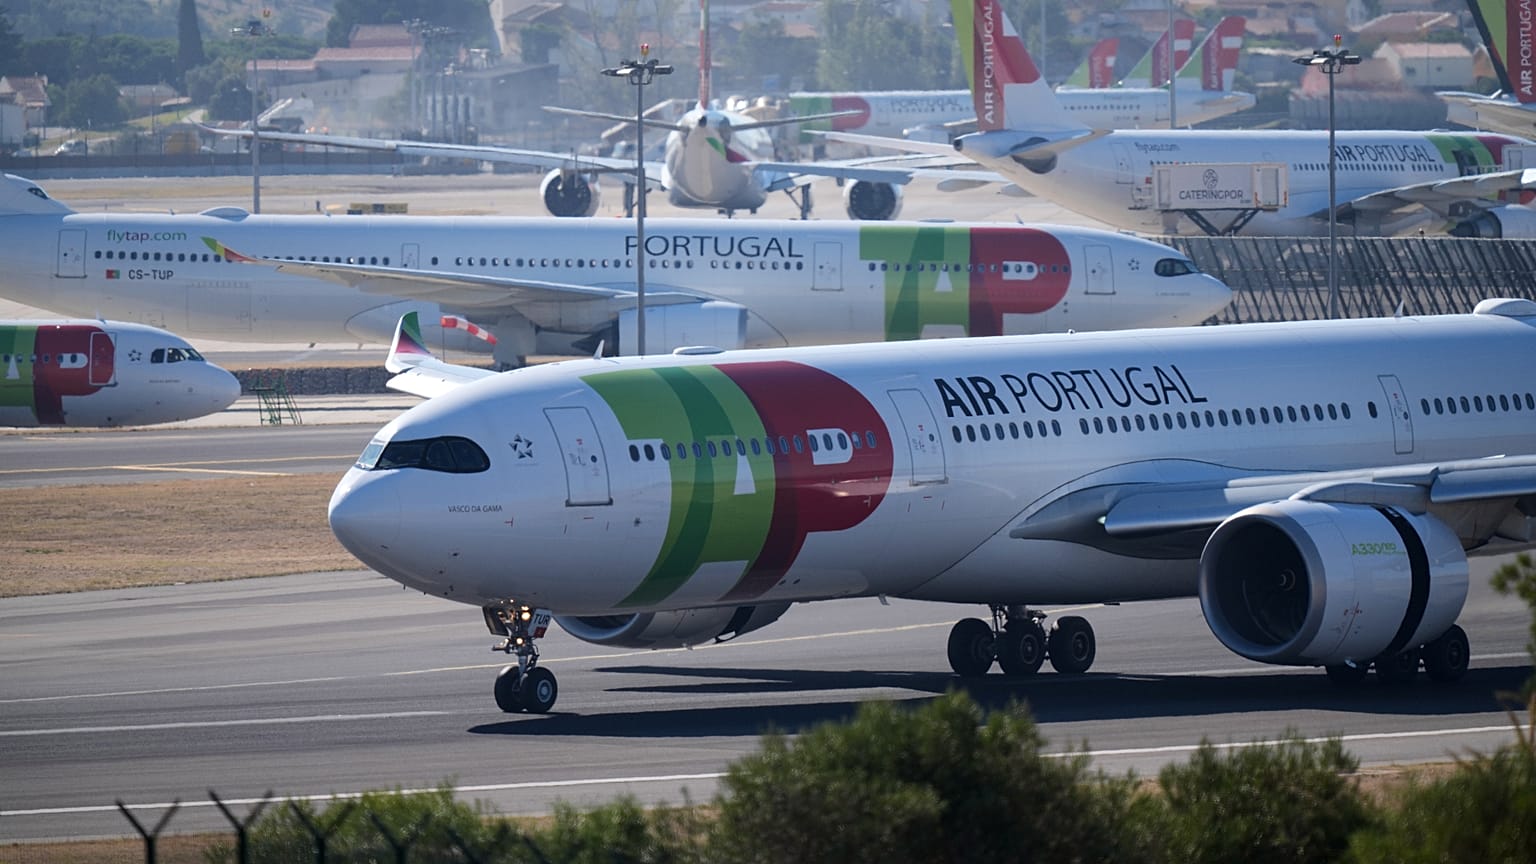


Lufthansa calcula que la compra de hasta el 49,9% de TAP por 1.200 millones de euros podría generarle 450 millones anuales en ahorros e ingresos adicionales. Sin embargo, el control del Estado portugués, los obstáculos regulatorios y la integración de ITA Airways podrían retrasar esos beneficios.
La oferta ganadora de Lufthansa, de hasta 1.200 millones de euros, por hasta el 49,9% de TAP Air Portugal podría aportar al grupo alemán en torno a 450 millones de euros al año en ahorros y mayores ingresos. Pero el férreo control del Estado portugués sobre la aerolínea, los prolongados exámenes de competencia y los retrasos en la integración de la italiana ITA Airways en el grupo hacen prever que esos beneficios tarden en materializarse.
 PUBLICIDAD
Es la conclusión de un informe publicado este martes por Gimme Credit, una firma independiente de análisis de bonos corporativos.
El Gobierno portugués se decantó la semana pasada por la oferta de Lufthansa frente a la propuesta rival del grupo franco neerlandés Air France-KLM.
El acuerdo aún requiere una negociación final, la aprobación del Consejo de Ministros portugués y el visto bueno de la Comisión Europea, y su cierre se prevé para 2028.
Lufthansa pagará 1.025 millones de euros por el 44,9%, señaló, una cifra que puede subir hasta 1.200 millones por el 49,9% si adquiere también las acciones ofrecidas en primer lugar a los empleados de TAP, que representan hasta el 5% de la aerolínea, y abona la llamada "ticking fee", una comisión que se acumula hasta el cierre de la operación.
El Estado portugués conservará el 50,1%, pero Lufthansa podrá nombrar al consejero delegado de TAP, mientras que el Gobierno mantendrá la mayoría en el consejo de administración.
La oferta de Lufthansa valoró TAP aproximadamente un 16% por encima de la de Air France-KLM y fue íntegramente en efectivo, mientras que su rival proponía una combinación de efectivo y acciones.
"Lufthansa ha hecho un gran esfuerzo para asegurarse su oferta ganadora", señaló Gimme Credit, mientras que el consejero delegado de Lufthansa, Carsten Spohr, calificó a TAP de "una aerolínea sólida y rentable".
TAP se mantuvo en números negros por cuarto año consecutivo en 2025, pero su beneficio neto se redujo a 4,1 millones de euros, lastrado por un ajuste fiscal extraordinario, y perdió 99,2 millones de euros en la primera mitad de 2026 ante el fuerte aumento del coste del combustible.
La dirección de Lufthansa considera que las sinergias procederán de las actividades comerciales, una mejor conexión de redes, las compras conjuntas y el negocio de carga, según el director de investigación europea de Gimme Credit, Cedric Rimaud.
El gran atractivo es la red de TAP hacia Brasil y el resto de América Latina, junto con el tráfico entre Europa y Portugal, y entre el sur de Europa y Norteamérica.
Spohr afirmó que la operación "reforzará de forma sostenible nuestra [de Lufthansa] posición en el mercado del Atlántico Sur".
La dirección prevé que el tráfico en esas rutas crezca alrededor de un 2% a un 3% en el caso de América Latina y de un 6% a un 7% en las demás entre 2025 y 2030, indicó Rimaud.
TAP concentra el 24% de la capacidad de asientos entre Europa y Brasil, solo por detrás del grupo latinoamericano LATAM, según la firma de datos de aviación OAG.
Con TAP, las aerolíneas de Lufthansa pasarían a controlar el 36%.
TAP además opera exclusivamente aviones Airbus, que constituyen la mayor parte de la flota de Lufthansa, lo que "aporta ciertas economías de escala naturales entre las dos aerolíneas", señaló Rimaud, ya que parte del gasto en ingeniería, formación y mantenimiento puede compartirse.
Un largo camino hasta 2030
Según el Gobierno, Lufthansa se ha comprometido a aumentar la flota de TAP hasta 117 aviones para 2035 e invertir 500 millones de euros en Portugal.
La compañía también ha prometido mantener a TAP como aerolínea independiente, lo que, unido al control estatal, "limitará la capacidad de racionalizar las operaciones en todo el grupo", explicó Rimaud.
Lufthansa espera que TAP se incorpore a su empresa conjunta transatlántica con United Airlines y Air Canada, en la que los socios coordinan horarios y comparten ingresos. Hizo una promesa similar cuando entró en el capital de ITA Airways en enero de 2025.
ITA sigue a la espera de la aprobación del Departamento de Transporte de EE.UU., y su primer vuelo transatlántico coordinado conjuntamente no está previsto hasta el verano de 2027.
Los responsables de Competencia de la UE también examinarán la empresa conjunta, y Rimaud considera que "es poco probable que haya ingresos procedentes de esta integración antes de 2030".
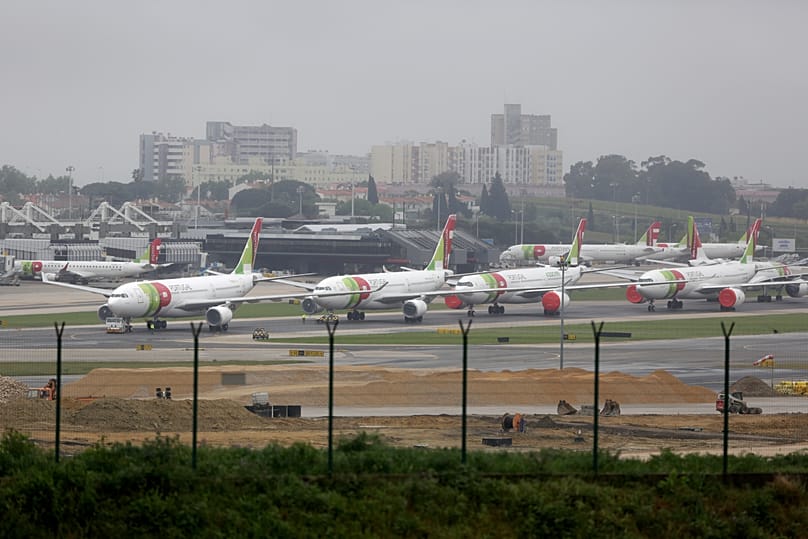
El crecimiento del "hub" de TAP en Lisboa también está limitado, ya que el aeropuerto está saturado y un aeropuerto de sustitución no abrirá antes de 2034, según OAG.
Lufthansa puede financiar la compra de TAP con su propia liquidez, y Gimme Credit no espera "un aumento significativo del endeudamiento de Lufthansa". La deuda de la propia TAP tampoco supone una gran amenaza, ya que no hay vencimientos relevantes hasta que sus bonos expiren en 2029.
Gimme Credit prevé que Lufthansa intente comprar el resto de TAP para 2028, después de que Portugal haya puesto en marcha un proceso para la privatización total de la aerolínea. La firma ha mantenido su recomendación de "vender" sobre los bonos de Lufthansa, con una rentabilidad del 5,52%, frente al 6,9% de la deuda de Air France.
Aunque también espera que TAP acabe incorporándose a la alianza transatlántica, Gimme Credit considera que esto sucederá "en un horizonte temporal más largo de lo que promete la dirección".