






Los hoteles de cinco estrellas han más que duplicado las estancias desde 2008. Roma encabeza la clasificación, pero el turismo de lujo sigue concentrado en 17 provincias
El turismo de lujo cada vez tiene más peso en la economía italiana. En 2025, los hoteles de cinco estrellas y cinco estrellas lujo generaron 10,4 mil millones de euros de gasto turístico directo, equivalentes al 17,3% del conjunto de la facturación del sector hotelero, estimada en algo más de 60 mil millones. Y la brecha con los establecimientos de gama media es significativa: cada pernoctación en un hotel de lujo genera de media 702 euros de gasto turístico, frente a los 209 euros de la media hotelera.
 PUBLICIDAD
La evolución la recoge un estudio del instituto Demoskopika, dedicado al segmento de alta gama y adelantado por la agencia ANSA. Las cifras muestran un mercado que se ha expandido mucho más rápido que el resto de la oferta de alojamiento italiana: entre 2008 y 2025 las pernoctaciones en hoteles de lujo han aumentado un 111,1%, mientras que en el conjunto de los establecimientos hoteleros solo han crecido un 14,5%.
En 2025 las pernoctaciones en establecimientos de cinco estrellas rozaron los 14,9 millones, con más de 4,9 millones de llegadas. Respecto a 2024, las llegadas aumentaron un 5% y las estancias un 5,7%. Una expansión que confirma el peso creciente de la clientela internacional con mayor capacidad de gasto, pero que también pone de relieve una distribución territorial aún muy desigual.
Roma lidera el turismo de lujo, 17 provincias concentran casi el 80% de las pernoctaciones
La geografía italiana del alojamiento de alta gama está dominada por unos pocos grandes polos. Según el Elite Index (Exclusive Luxury & International Tourism Evaluation), elaborado por Demoskopika, las regiones en cabeza son Lacio, Trentino-Alto Adigio, Campania, Valle de Aosta y Cerdeña.
Lacio ocupa la primera posición también por valor económico: en 2025 habría generado 2,3 mil millones de euros de gasto turístico directo en el segmento de lujo, equivalentes al 21,7% del total nacional. Le siguen Trentino-Alto Adigio, con 1,7 mil millones, Véneto con 1,4 mil millones, Lombardía con 1,3 mil millones y Toscana con 1.000 millones.
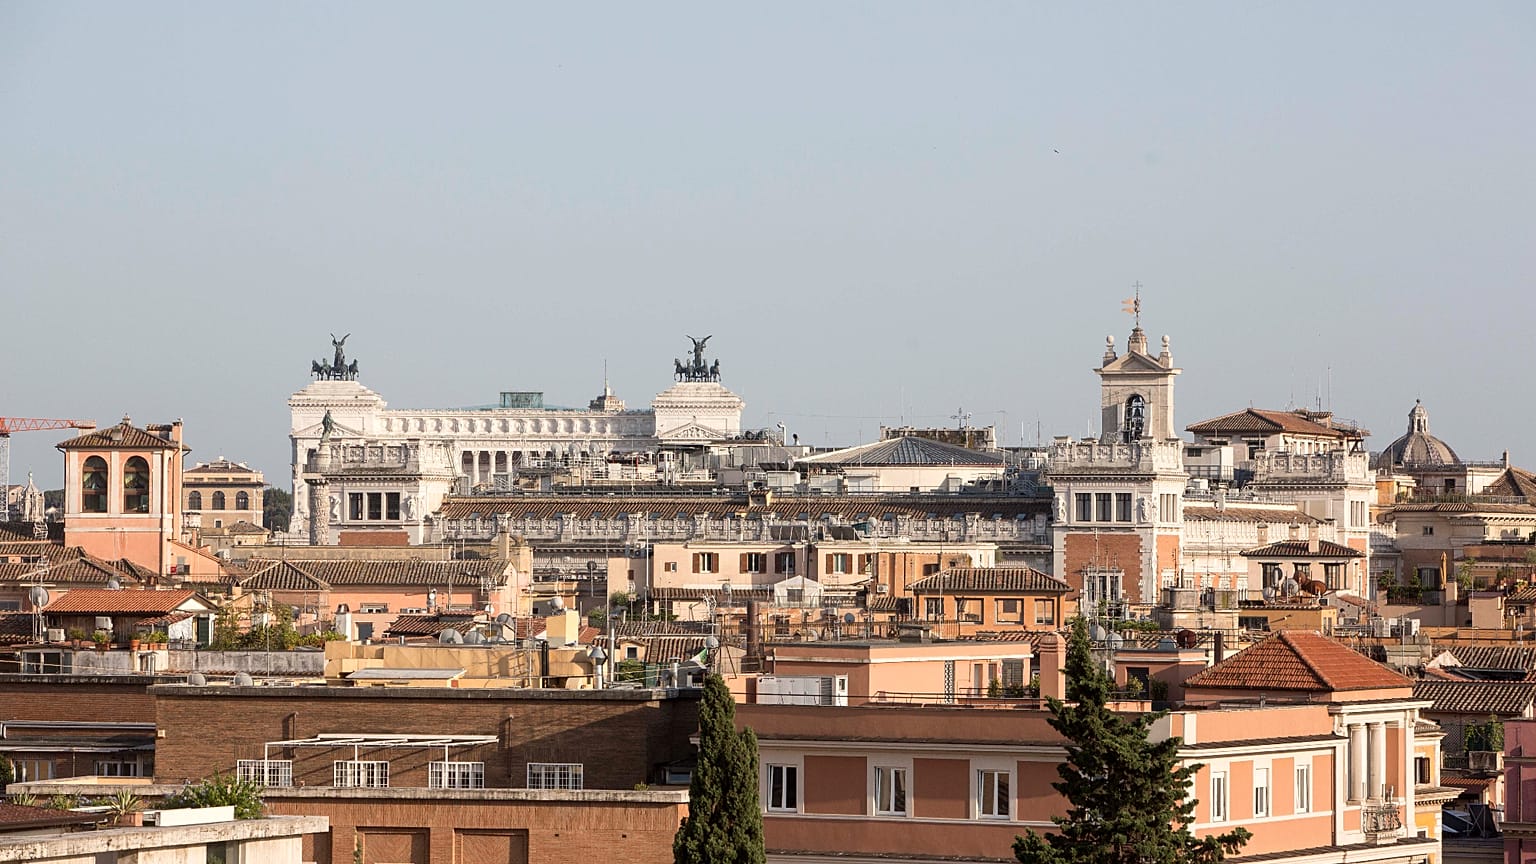
A escala provincial, Roma es el principal destino y por sí sola concentra el 19,7% de las pernoctaciones en hoteles de gama alta. Junto con Bolzano, Venecia, Florencia y Milán, suma el 53,4% de las estancias a escala nacional. Si se amplía la mirada a los 17 principales polos del lujo identificados por la investigación, la cuota sube al 79,2%.
El dato que refleja mejor las disparidades territoriales es otro: en 25 provincias italianas no hay ni un solo hotel de cinco estrellas. En 2025 los establecimientos de esta categoría eran en total 809, 38 más que el año anterior, con una oferta de casi 110.000 plazas. Se trata, sin embargo, de apenas el 4,8% de la capacidad de alojamiento hotelero nacional.
El desafío con España y Francia: Italia está entre los grandes mercados europeos
El auge del turismo de lujo se inscribe en una competencia europea cada vez más orientada hacia los viajeros con alta capacidad de gasto. Italia parte de una posición de fuerza por el tamaño de su mercado turístico: según Eurostat, en 2025 registró alrededor de 535 millones de pernoctaciones en todo tipo de alojamientos, por delante de España (513 millones), Francia (472 millones) y Alemania (440 millones). Estos cuatro países representan juntos más del 60% de las pernoctaciones en la Unión Europea.
La comparación cambia, sin embargo, si se considera la intensidad turística, es decir, el número de pernoctaciones en relación con la población: España registra 10,4 noches por habitante, frente a las 9,1 de Italia y las 6,9 de Francia. Italia es por tanto uno de los principales mercados del continente por volumen de turismo, pero aún tiene margen para aumentar el valor económico generado por cada visitante y reforzar su capacidad para atraer estancias de gama alta.
También las inversiones hoteleras confirman hasta qué punto el sector es competitivo. Según el informe europeo de BNP Paribas Real Estate sobre el mercado hotelero en 2025, España, el Reino Unido, Francia e Italia concentraron conjuntamente más de la mitad de las inversiones hoteleras europeas. España registró inversiones por 3,3 mil millones de euros, el Reino Unido por 4 mil millones, mientras que Italia mantuvo un volumen elevado, de unos 1,8 mil millones. El mercado italiano representa el 9% de las inversiones hoteleras europeas, frente al 16,4% de España y el 14,9% de Francia.
Otro elemento interesante procede de la evolución de los establecimientos de gama alta: en el mercado europeo, en 2025 el ingreso por habitación disponible (RevPAR) creció un 3,8% en el segmento upscale, mientras que registró una contracción del 1,9% en los hoteles budget. Es una señal de la mayor resistencia de la demanda de gama alta frente a los segmentos más económicos, en un contexto en el que el poder adquisitivo de las familias sigue condicionando las decisiones de viaje.
El reto de Italia es superar la concentración y la estacionalidad
El aumento de los ingresos no se traduce automáticamente en una distribución más equilibrada de las oportunidades. Los once mercados internacionales considerados por Demoskopika como principales mercados emisores de gasto, Alemania, Estados Unidos, Reino Unido, Francia, Suiza, Austria, España, Países Bajos, Canadá, Australia y Japón, representan el 62,2% de las pernoctaciones de extranjeros en los hoteles italianos. En el conjunto de los establecimientos hoteleros, estos visitantes habrían generado en 2025 una facturación de 21,4 mil millones de euros, teniendo en cuenta los distintos componentes del gasto turístico. Alemania y Estados Unidos son los dos primeros mercados, con 6,39 y 4,69 mil millones respectivamente.
Para Demoskopika, la clave no es solo aumentar el número de hoteles de lujo, sino aprovechar mejor los existentes y prolongar su actividad a lo largo del año. La tasa de utilización de las plazas en los establecimientos de gama alta, según el estudio, sigue de hecho lejos de la media nacional del 37,1%, sobre todo en las zonas del Mezzogiorno donde la oferta es más reciente o muy estacional.
Conectividad, servicios y desestacionalización se convierten así en factores decisivos para ampliar el mapa de los destinos de lujo, más allá de las grandes ciudades de arte y de los lugares ya consolidados. El crecimiento del segmento representa una oportunidad para Italia, pero el reto será transformar la atractividad internacional en una ventaja económica más extendida en el territorio.