


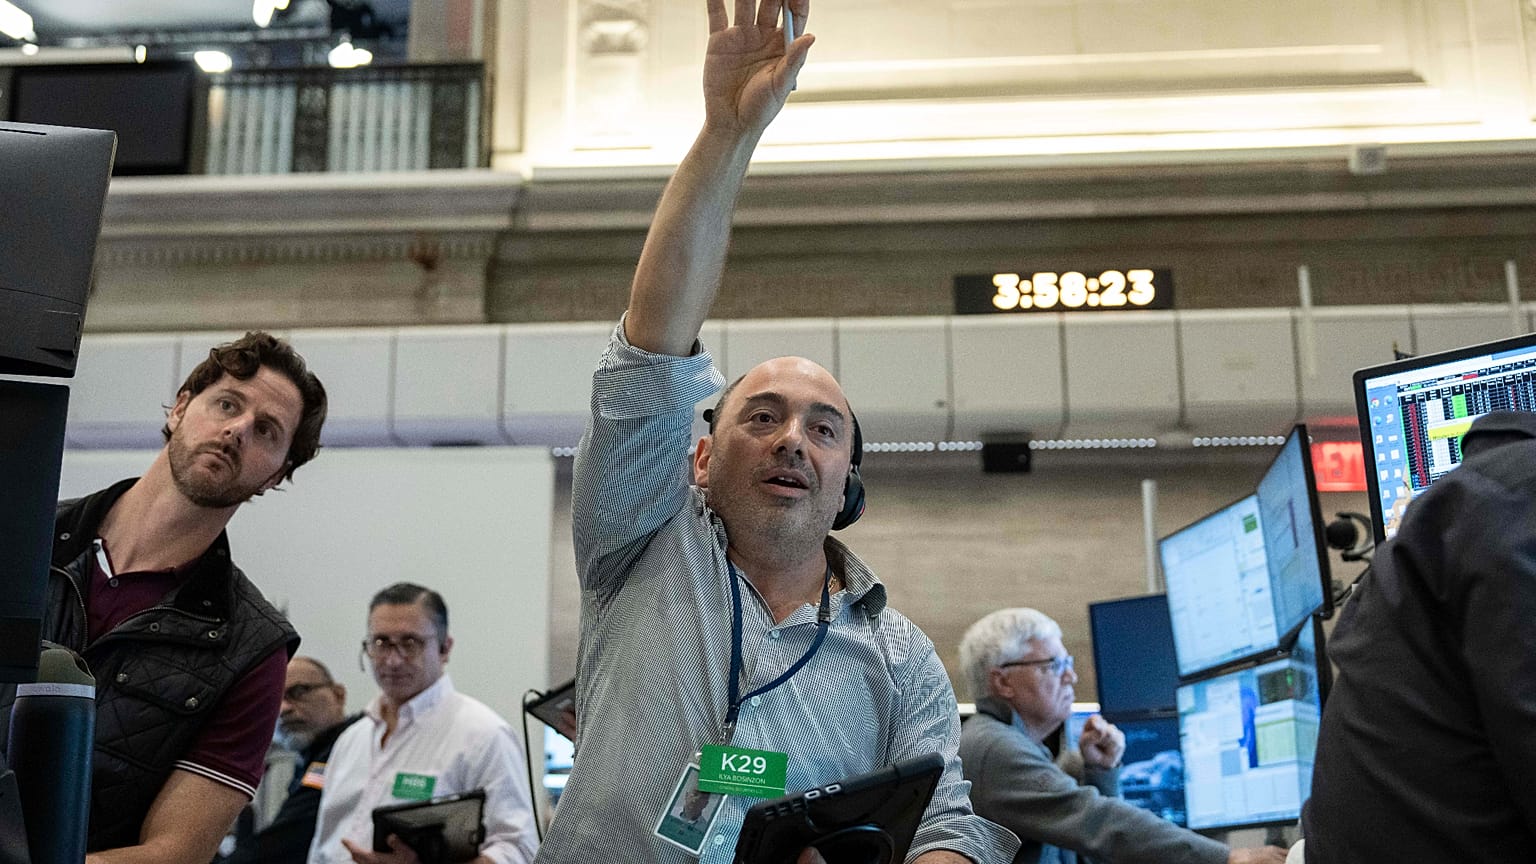




Un «tsunami azul» demócrata desencadenó una de las rotaciones más bruscas del año en Europa: repuntaron los bancos y cayeron los chips por temor a los centros de datos.
Cuando los estadounidenses acudieron a las urnas la semana pasada, los inversores europeos se fijaron sobre todo en una cuestión: cuánto margen le quedaría a Donald Trump para gobernar.
 PUBLICIDAD
Para la mañana del miércoles ya tenían la respuesta.
Los demócratas se hicieron con el control tanto de la Cámara de Representantes como del Senado, una clara derrota para el presidente estadounidense a mitad de su mandato.
En las salas de negociación, el resultado recibió rápidamente un nombre: el "tsunami azul".
A primera vista, la bolsa europea apenas reaccionó. El Stoxx 600 subió un 1,8% el miércoles y luego devolvió la mayor parte de esa subida. Al cierre del viernes se situaba solo un 0,4% por encima del nivel del martes.
El Euro Stoxx 50, que agrupa a las 50 mayores compañías de la zona del euro, siguió el mismo camino. Avanzó un 2% el miércoles y terminó la semana apenas un 0,4% por encima.
Sin embargo, bajo la superficie fue uno de los reajustes más bruscos del año.
Suben los bancos, caen las tecnológicas
La rotación se vio con más claridad a nivel sectorial.
Los bancos europeos subieron un 3,2% entre el martes y el viernes, con la mayor parte de la ganancia concentrada en el miércoles. Jordi Visser, responsable de investigación macro sobre IA en 22V Research, señaló que fue la mejor semana del sector desde junio.
Los valores de viajes y ocio lo hicieron aún mejor, con un avance del 3,9% al hilo de la caída del precio del petróleo. El crudo Brent se desplomó más de un 9% el miércoles, ya que los operadores apostaron a que un presidente debilitado sería menos propenso a escalar la guerra con Irán.
Las compañías de servicios públicos ganaron un 2,5% y el sector sanitario un 2%. En el lado contrario, los valores energéticos cayeron un 4,2% por el abaratamiento del petróleo y la tecnología perdió un 3,6%.
Europa aguantó mejor que Wall Street por un motivo sencillo: su mercado tiene muchas menos acciones de IA y muchas más de bancos.
"El mercado bursátil es un espejo distorsionado de la economía", dijo Sharon Bell, estratega sénior de renta variable europea en Goldman Sachs, en un informe.
Según Bell, las empresas financieras representan más del 30% de los beneficios del Stoxx 600, pero solo el 10% de la actividad económica de la zona del euro. Tras la corrección de las tecnológicas vinculada a las elecciones de mitad de mandato, las acciones europeas se han situado por delante de las estadounidenses en lo que va de año en términos de divisas locales, según Goldman Sachs.
"Los índices europeos están menos expuestos a la corrección de los semiconductores", señaló el equipo de estrategia de renta variable de Intesa Sanpaolo en un informe publicado el viernes. El equipo añadió que los bancos se estaban recuperando gracias a unos sólidos resultados trimestrales.
El desplome tecnológico del jueves
La mayor parte del daño en el sector tecnológico se produjo en una sola sesión.
El detonante de la oleada de ventas del jueves no estuvo en el Congreso, sino en lo que ocurrió en los estados.
Los demócratas ganaron las elecciones a gobernador en Texas, Ohio y Georgia. En los tres estados, los gobernadores republicanos habían cortejado el auge de los centros de datos con exenciones fiscales y permisos acelerados. La sorpresa en Texas, sede de algunos de los mayores proyectos de centros de datos de IA de Estados Unidos, fue la que más golpeó.
Al mismo tiempo, los votantes de partes de Ohio, Illinois, Maine y Florida aprobaron medidas locales para prohibir o restringir nuevos centros de datos.
"El temor a una oposición a los centros de datos inspirada por los demócratas ha ganado mayor peso político, y el riesgo no se limita a nuevas regulaciones, sino sobre todo a permisos, consumo de energía y resistencia local", afirmó Gian Marco Salcioli, responsable de estrategia de mercados globales en Intesa Sanpaolo, en el informe.
Si los nuevos gobernadores ralentizan las autorizaciones, se construirán menos centros de datos. Eso implica menos chips, menos máquinas para fabricar esos chips y menos equipos para alimentarlos.
Las acciones tecnológicas europeas cayeron un 3,2% solo el jueves.
Por qué cayeron las rentabilidades de los bonos
Los bonos repuntaron en todo el espectro.
La rentabilidad del bono alemán a 10 años (Bund) bajó del 3,33% el martes al 3,25% el viernes, tras tocar su nivel más bajo desde finales de agosto. El rendimiento a 10 años de Francia cayó aún más, del 4,95% al 4,77%. La rentabilidad del bono del Tesoro estadounidense a 10 años descendió del 4,97% al 4,86%.
Según Peter Williams, economista en 22V Research, los mercados de bonos ven "limitaciones mayores de lo esperado para la guerra, los aranceles y el auge de la inteligencia artificial (IA) como cambios moderadamente desinflacionarios a medio plazo".
La parte relativa a la IA también es importante para la financiación.
Para financiar sus centros de datos, las grandes compañías estadounidenses de computación en la nube, conocidas como hiperescaladores, se han convertido en algunos de los mayores emisores de deuda del mundo y compiten con los gobiernos por los mismos inversores.
Solo la semana pasada, Meta colocó 10.000 millones de dólares (9.000 millones de euros) en bonos en su primera emisión denominada en euros. La venta atrajo pedidos por más de 59.000 millones de dólares (53.000 millones de euros), un récord para un emisor corporativo en Europa.
"El mercado sigue financiando los programas de inversión de los grandes hiperescaladores, pero exige una compensación cada vez mayor", señaló el estratega de crédito de Intesa Sanpaolo Pasquale Lodato.
Una pausa en la construcción de centros de datos cambiaría ese panorama. Menos gasto en IA significaría menos deuda de las grandes tecnológicas y menos competencia para los gobiernos que financian sus déficits.
Así terminó la semana el Euro Stoxx 50, del cierre del martes al cierre del viernes.
Los cinco mayores ganadores en Europa tras las legislativas de mitad de mandato
5. Saint-Gobain: +5,4%
El grupo francés de materiales de construcción aprovechó la rotación sectorial. Los valores de construcción se benefician de unos menores costes de financiación y estuvieron entre los sectores con mejor comportamiento en Europa el miércoles.
4. BBVA: +5,7%
El banco español lideró el rally de los bancos europeos, que subieron más de un 4% solo el miércoles. El sector ha recuperado ya en gran medida la debilidad registrada en septiembre y octubre. Los mercados vuelven a centrarse en unos beneficios que en su mayoría superaron las expectativas.
3. Prosus: +6,5%
El principal activo de este inversor tecnológico neerlandés es una gran participación en el gigante tecnológico chino Tencent. Prosus se benefició de que los inversores sustituyeran su exposición a la IA estadounidense por tecnología china. Tencent y Alibaba subieron más de un 6% en Hong Kong el jueves.
2. Bayer: +7,2%
El grupo alemán de fármacos y ciencias de cultivos subió un 4,6% el miércoles. Los analistas de Bank of America señalaron que, con la mayor parte de sus batallas legales ya resueltas, Bayer tiene ahora un camino hacia una generación de caja más sólida y una menor deuda. El sector sanitario fue además uno de los defensivos preferidos de la semana.
1. Adyen: +8,9%
El grupo neerlandés de pagos fue uno de los principales beneficiarios del dinero que salió de la IA. Sus acciones habían caído con fuerza tras los resultados de finales de octubre, cuando recortó su objetivo de margen de beneficio para financiar más inversión, y acumulaban una pérdida de alrededor del 35% en lo que va de año. El viernes, los analistas de Citi dijeron que el mercado estaba demasiado centrado en el impacto a corto plazo sobre los márgenes y subestimaba el crecimiento a largo plazo de la compañía.
Los cinco mayores perdedores en Europa tras las legislativas de mitad de mandato
5. ASML: −7,3%
La empresa más valiosa de Europa es el único fabricante de las máquinas de fabricación de chips más avanzadas. Cayó un 6,5% el jueves. Menos centros de datos implican menos nuevas fábricas de chips y menos pedidos para las máquinas de ASML.
4. Nokia: −8,7%
El fabricante finlandés de equipos de redes se ha estado reposicionando en torno a las redes de IA. Bajó un 7,5% el jueves, mientras los inversores se preguntaban cuántos nuevos centros de datos necesitarán sus equipos.
3. Siemens Energy: −9,0%
El fabricante alemán de turbinas de gas y equipos de red cayó un 8% el miércoles. Gran parte de su crecimiento reciente procede de turbinas que alimentan centros de datos estadounidenses, y Texas era uno de sus mercados clave.
2. Infineon: −12,7%
El mayor fabricante europeo de chips es un importante proveedor de chips de potencia para centros de datos. Perdió un 8,5% solo el jueves y presenta resultados el martes.
1. Rheinmetall: −19,1%
El mayor grupo de defensa de Alemania tuvo su peor semana del año. Los inversores empezaron primero a cuestionar si un Congreso controlado por los demócratas respaldaría el nivel de gasto militar que desea la administración Trump.
Luego, el jueves, la empresa recortó por segunda vez en tres meses su previsión de ventas para 2026. Señaló que ya no esperaba recibir este año un contrato para su programa de vehículos blindados Boxer, y las acciones se desplomaron un 16% ese día.