


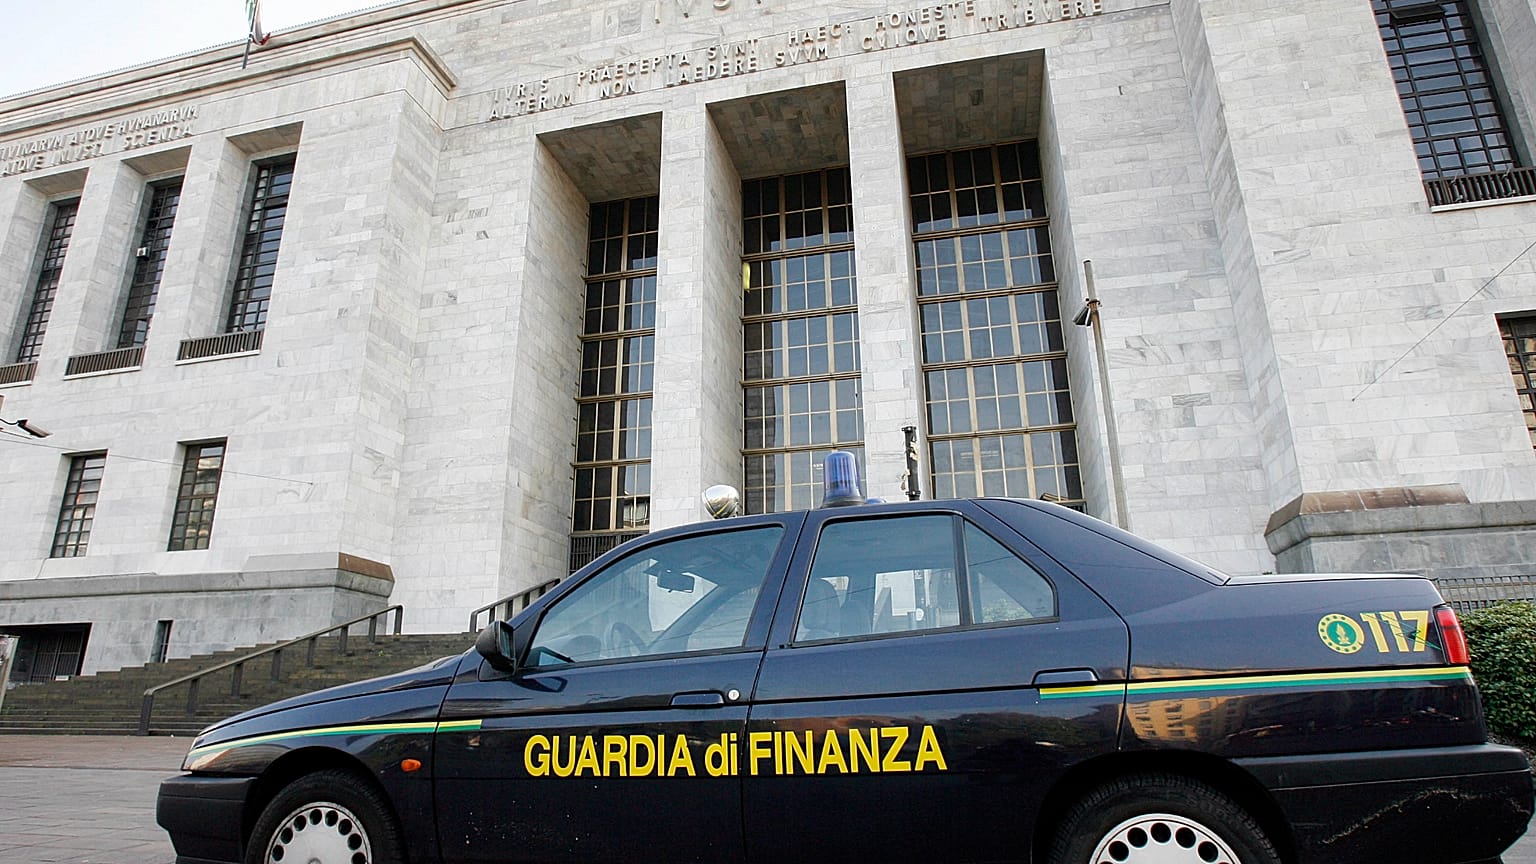




La medida contra el banco digital fue solicitada por la Fiscalía de Milán en una investigación de la Guardia di Finanza. Según los investigadores, fallos en los sistemas de control facilitaron ocultar y transferir 76,5 millones de euros.
Durante un año, la filial italiana de Revolut quedará sometida a administración judicial.
 PUBLICIDAD
Lo ha decidido el Tribunal de Milán a petición del fiscal Paolo Storari, tras unas investigaciones que han puesto de manifiesto graves deficiencias en el sistema antiblanqueo del banco digital, entre ellas "relaciones entre la entidad de crédito y personas investigadas o condenadas por delitos de blanqueo de capitales y traslado fraudulento de valores, incluso agravados por el método o la facilitación mafiosa", ha escrito el fiscal de Milán, Marcello Viola.
Según la Fiscalía, al permitir el acceso al sistema financiero a sujetos que en muchos casos también eran "destinatarios de medidas de prevención personales/patrimoniales", se habría facilitado "la realización de operaciones de transferencia, ocultación o distracción de capitales" por un valor total de 76,5 millones de euros.
Un portavoz del banco digital con sede en el Reino Unido ha señalado que Revolut colaborará con las autoridades. En un plazo de 60 días, la entidad deberá preparar un plan de actuaciones para abordar las deficiencias detectadas. La próxima vista ha sido fijada por el Tribunal para el 25 de febrero de 2027.
Las comprobaciones que han llevado a la intervención judicial de Revolut
La necesidad de un "programa de saneamiento" junto con la administración judicial se debe también a que los problemas de Revolut abarcan "un período de tiempo extendido de 2021 a 2026" y "afectan a sectores, clientes y esquemas diferentes".
La ausencia de controles obligatorios en materia de prevención del blanqueo se ha convertido en un "modelo de gestión estable", según la Fiscalía, que ha llevado a ocultar flujos financieros por casi 42 millones de euros entre 2021 y este año. Las anomalías financieras presentan, de hecho, "carácter repetitivo y combinado", con "entradas de importe significativo, fraccionamiento y transferencia inmediatos, recurso al efectivo, conversión de divisas, envío a cuentas en el extranjero o a criptoactivos". Estas actividades activaron las alarmas en otras entidades, pero no en Revolut.
Las investigaciones de la Dirección distrital antimafia (Direzione distrettuale antimafia - Dda) llegan después de dos comprobaciones diferentes del núcleo de Policía económica de la Guardia di Finanza (Nucleo di polizia economico della Guardia di Finanza), según 'Ansa'.
La primera se refiere a una inspección antiblanqueo de 2024 sobre un proveedor de servicios de activos virtuales (Virtual asset service provider) de Revolut, en el curso de la cual se detectaron numerosas irregularidades en la identificación y verificación de la clientela - se impugnaron más de un millón de infracciones - y en la aplicación de los procedimientos de control, así como omisiones a la hora de comunicar operaciones sospechosas.
Entre los nombres de los clientes también hay personas investigadas en los casos 'Hydra' y 'Equalize'
La segunda se refiere a un procedimiento por fraude fiscal en Milán en 2025, en el que habría salido a la luz el uso de cuentas de Revolut para realizar operaciones vinculadas a delitos tributarios y al blanqueo, por el que están investigadas 24 personas. Sobre estos sujetos, tomados como "muestra", varias otras entidades habían efectuado cientos de comunicaciones de operaciones sospechosas.
Mediante una orden de exhibición, la Fiscalía había pedido documentos a Revolut, pero solo había recibido respuestas parciales.
Según recoge 'Ansa', entre los nombres de los clientes italianos del banco figuran también Maurizio Ponzoni, que, según lo que ha salido a la luz en otra investigación, estaría en "relaciones de negocios" con el jefe de la mafia calabresa en Lombardía, Vincenzo Rispoli. En los documentos aparece también el nombre de Saverio Pintaudi, implicado en el caso 'Hydra', y el de Nunzio Samuele Calamucci, experto informático detenido en 2024 por el caso 'Equalize' sobre presuntos accesos indebidos a bases de datos estratégicas.
Las investigaciones han permitido reconstruir flujos de "un circuito de sociedades italianas y extranjeras" que estarían vinculadas a la "cosca Greco", conocida por el tráfico de armas y drogas. También aparece el nombre de Pasquale Puglia, vinculado a la cosca Molluso y condenado por asociación mafiosa. En su caso se habrían producido también distracciones de sumas "sometidas a embargo".
Sin embargo, no hay elementos para relacionar directamente a Revolut "con los sujetos favorecidos" o para sostener que sus órganos se hayan adherido dolosamente a los distintos programas delictivos, se lee en los documentos.
Qué va a suceder con Revolut
El mandato de los administradores se limita a los ámbitos en los que se han identificado las problemáticas y no se llevará a cabo una intervención generalizada sobre todas las actividades del banco, según lo previsto en el auto de la sección de medidas de prevención del Tribunal de Milán.
Para trabajar junto a la dirección del banco en calidad de administradores han sido llamados la abogada Ilaria Ramoni y el profesional Piero Antonio Capitini.
La administración judicial no implica, según lo establecido en el auto, una intervención generalizada sobre todas las actividades de la entidad. El mandato de los administradores se circunscribe a los ámbitos en los que se han detectado las problemáticas.
La tarea la desempeñarán la abogada Ilaria Ramoni y el profesional Piero Antonio Capitini, llamados a trabajar junto al equipo directivo del banco para reconstruir cómo se reparten las responsabilidades internas en las actividades de prevención del blanqueo.
Se llevarán a cabo controles también sobre las herramientas informáticas utilizadas para supervisar los movimientos financieros, para comprobar qué información se recoge, cómo se fijan los umbrales de alerta y si las anomalías detectadas se someten realmente a comprobaciones.
También se examinarán las modalidades de apertura de cuentas en línea y las de asociación de las tarjetas de pago a sus respectivos titulares, con especial atención a la identificación de los usuarios y a la autenticación, a la prevención de fraudes de identidad y a la gestión de las reclamaciones presentadas por quienes declaren no haber solicitado una tarjeta o abierto una cuenta.