




El aumento de los costes de financiación y la incertidumbre política presionan las cuentas francesas. Oxford Economics alerta de que un fuerte shock en el mercado de deuda podría llevar a Francia e Italia a una recesión en 2027, aunque no la incluye en su escenario central.
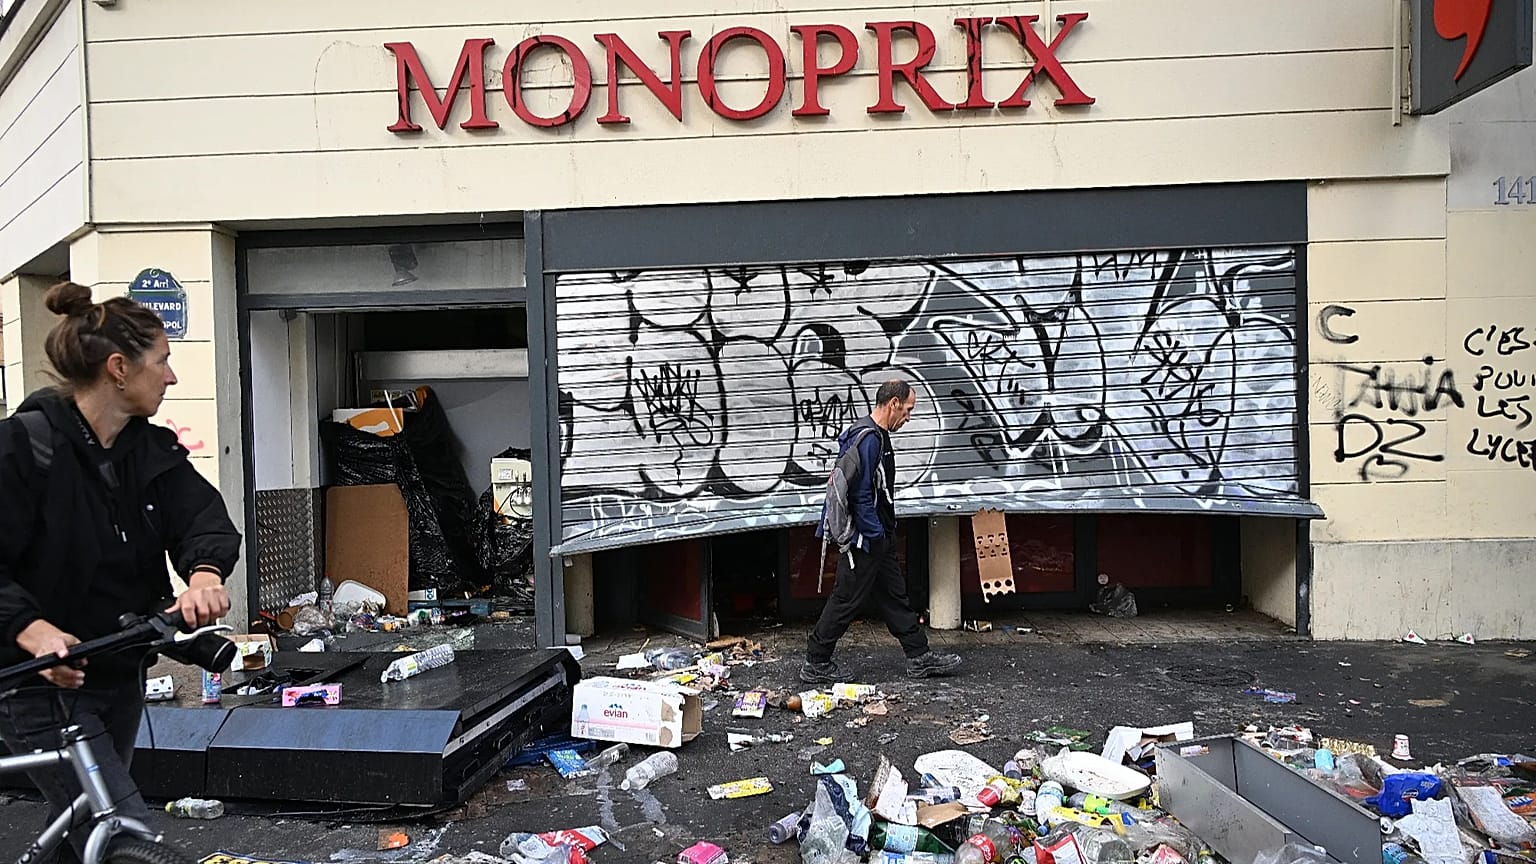
La segunda mayor economía de la zona euro ha visto cómo sus rendimientos de la deuda volvieron a subir este lunes, tras las violentas manifestaciones en las calles del país durante el fin de semana.
 PUBLICIDAD
El rendimiento del bono soberano francés a 10 años se ha mantenido este lunes en torno al 4,9%, cerca de su nivel más alto en más de dos décadas, mientras los inversores exigen una prima mayor por mantener deuda francesa. Los manifestantes reclaman medidas frente al aumento del coste de la vida y el deterioro de los servicios públicos, incluida la educación.
La tensión en las calles aumenta la presión sobre el Gobierno, que intenta sacar adelante su presupuesto para 2027 en una Asamblea Nacional profundamente dividida, la cámara baja del Parlamento francés.
El reto inmediato es aprobar un presupuesto creíble que tranquilice a los inversores antes de las elecciones presidenciales de la primavera de 2027. Pero la recuperación de la confianza dependerá también de que la próxima administración se comprometa a mejorar las cuentas públicas durante varios años.
¿Qué está alimentando la preocupación de los inversores?
Francia arrastra una de las ratios de deuda pública más altas de la UE, del 119% del PIB, según la última lectura del Instituto Nacional de Estadística y Estudios Económicos (INSEE), la oficina nacional de estadística. A ello se suma una previsión gubernamental de déficit del 5,4% del PIB en 2026. La deuda pública alcanzó los 3,596 billones de euros a finales de junio de 2026.
La carga de intereses de esa deuda ha aumentado con fuerza. El Gobierno prevé pagar 91 mil millones de euros en intereses de la deuda pública en 2027, frente a 79,2 mil millones este año, un incremento de casi 12 mil millones.
La aceleración de la inflación y el bajo crecimiento amenazan con debilitar los ingresos fiscales y aumentar aún más el déficit y la deuda.
La situación fiscal actual deja por tanto poco margen para que el Gobierno atienda las demandas de los manifestantes con otro gran paquete de gasto, en la línea del enfoque de "cueste lo que cueste" del presidente francés, Emmanuel Macron, cuando la pandemia golpeó al país.
El Gobierno está bajo presión para reducir el déficit y comprometerse con ahorros duraderos que calmen los nervios en el mercado de deuda. Si los costes de financiación siguen subiendo, la deuda de Francia podría volverse cada vez más difícil de controlar.
Y una crisis en espiral podría golpear también a otras grandes economías de la zona euro, como Italia.
Cómo podrían afectar a Italia los problemas de deuda de Francia
Al modelizar el impacto de una turbulencia en el mercado de bonos francés, con cierto contagio a otros países de la zona euro muy endeudados, la consultora Oxford Economics concluyó que Italia sería particularmente vulnerable, porque combina bajo crecimiento, elevada deuda e inversión muy sensible a un endurecimiento de las condiciones financieras.
Un indicador clave para medir la preocupación de los mercados es la brecha entre el rendimiento del bono soberano a 10 años de un país y el alemán equivalente. El diferencial actual, es decir, la prima que exigen los inversores para tener deuda francesa en lugar de alemana, ha subido hasta alrededor de 145 puntos básicos (bps). Sigue ligeramente por debajo del máximo alcanzado a principios de este mes, el nivel más alto desde la crisis de deuda de la zona euro de 2011-2012.
Oxford Economics plantea un escenario central y dos escenarios adversos. Su escenario central supone que el diferencial francés se mantiene por debajo de 200 puntos básicos antes de las elecciones presidenciales de abril de 2027 y se estrecha después. La consultora sigue considerando que una crisis de deuda francesa es un desenlace improbable pero potencialmente dañino, y no su escenario principal.
Los dos escenarios adversos combinan mayores costes de financiación con un golpe a la confianza de empresas y consumidores. En el escenario moderado, el diferencial francés se amplía hasta 250 puntos básicos desde alrededor de 140 puntos básicos cuando se publicó el informe, el 15 de octubre. En el escenario severo, llega a 400 puntos básicos.
En el escenario severo, Francia e Italia entrarían en recesión en 2027. Bélgica también vería un repunte de sus costes de financiación, mientras que España, Portugal y Grecia se enfrentarían a mayores rendimientos de sus bonos pero con menos daño económico, sin que ninguna de las tres economías se contraiga.
Lo crucial es que, incluso en este escenario severo, el conjunto de la zona euro evitaría la recesión.
Según Andrew Kenningham, economista jefe para Europa de Capital Economics, un ensanchamiento del diferencial francés hasta 400 puntos básicos es un "escenario adverso plausible, (...) que sería comparable a los diferenciales de Italia en 2012".
Kenningham coincidió en que, en ese caso, habría sin duda mucha presión sobre otras economías muy endeudadas, incluida Italia.
"Sin embargo, a diferencia de principios de la década de 2010, el BCE estaría en buena posición para apoyar a países distintos de Francia a través de su Instrumento de Protección de la Transmisión", señaló.
Con este instrumento, el BCE puede comprar bonos soberanos para ayudar a mantener bajo control los costes de financiación si el país cumple ciertas condiciones.
Kenningham añadió que los riesgos para el sector bancario y el riesgo de un desplome inmobiliario son mucho menores que en la década de 2010.
"Así que las cosas podrían ponerse muy mal, pero no tanto como en la década de 2010".
Según Oxford Economics, en su escenario severo, el rendimiento del bono francés a 10 años alcanzaría el 7% en el segundo trimestre de 2027, con el déficit público camino de superar el 6% del PIB. La consultora advierte de que rendimientos en esos niveles podrían desencadenar una crisis de liquidez.
Pero las expectativas de que el BCE intervenga para ayudar a Francia siguen siendo bajas. La presidenta del BCE, Christine Lagarde, afirmó la semana pasada que los medios para frenar la escalada de los costes de financiación franceses "deben encontrarse primero en Francia", mediante medidas presupuestarias que tranquilicen a los inversores.
Qué puede hacer Francia para recuperar la confianza de los inversores
Según Oxford Economics, las medidas necesarias para calmar a los mercados podrían incluir una contención gradual del gasto durante varios años, acompañada de compromisos legislativos claros, especialmente sobre la edad de jubilación.
Pero la consultora advierte de que "el actual Gobierno en minoría no podrá comprometerse de forma creíble con una consolidación fiscal sostenida que tranquilice a los mercados". Gran parte de la responsabilidad de aplicar cualquier medida dolorosa podría recaer por tanto en la próxima administración.
Entre tanto, Kenningham señaló que los inversores esperan que el Gobierno apruebe un presupuesto que reduzca el déficit del año que viene a alrededor del 5% del PIB, "de modo que cualquier cosa que no alcance ese objetivo podría provocar una nueva pérdida de confianza en el mercado de deuda francés".
De cara a las elecciones presidenciales de la próxima primavera, la líder de la extrema derecha, Marine Le Pen, encabeza las encuestas. En una entrevista con el 'Financial Times' la semana pasada, prometió "reducciones enormes del gasto público, al tiempo que reactivamos la economía".
Presentó su "contrapresupuesto" el 6 de octubre, con el objetivo de lograr 140 mil millones de euros de ahorro neto de aquí a 2032 en comparación con 2026, situar el déficit por debajo del 3% del PIB en 2030 e introducir una regla presupuestaria en la Constitución. Su partido propone recortar el gasto administrativo y de la seguridad social, el vinculado a la inmigración y la contribución de Francia a la UE.
Pero economistas han cuestionado esas cifras. Mathieu Plane, director adjunto de análisis y previsión del Observatorio Francés de Coyunturas Económicas (OFCE), declaró al 'Le Monde' que más de 80 mil millones de euros de los ahorros propuestos eran discutibles, poco definidos y difíciles de aplicar.
Entre tanto, Francia se enfrenta al riesgo de un círculo vicioso en el que unos costes de financiación más elevados obliguen a aplicar nuevos recortes de gasto o subidas de impuestos, debilitando el crecimiento y dificultando todavía más el control de su deuda.
"Francia se ha encaminado hacia una crisis de deuda durante muchos años y ese momento se está acercando", concluyó Kenningham.