










El reloj de ciclo de Eurostat marca fuerte desaceleración en la eurozona. Los mercados de bonos señalan tensión fiscal en Francia, inflación y subidas de tipos del BCE.
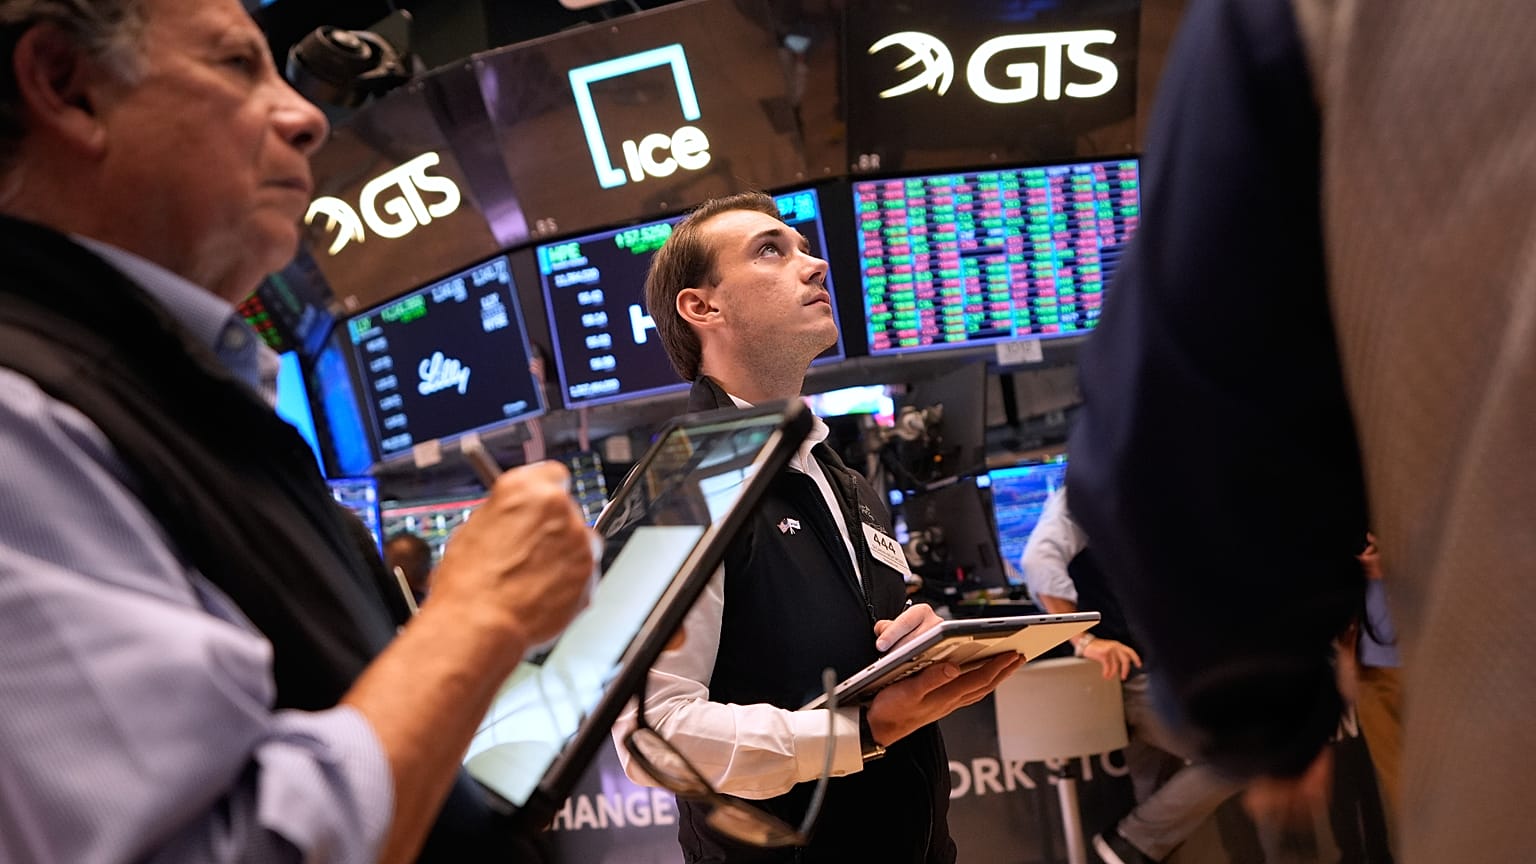
Durante buena parte de este año, la historia en los mercados de bonos de Europa ha girado en torno a la inflación. Los precios han seguido subiendo, el Banco Central Europeo ha seguido elevando los tipos de interés y los inversores han seguido exigiendo más para prestar dinero a los gobiernos.
 PUBLICIDAD
Este otoño, puede que haya entrado en la conversación otra palabra: recesión. El Business Cycle Clock de Eurostat, un rastreador en tiempo real que cartografía las fases de una economía, mostró una fuerte desaceleración de la eurozona al cierre del tercer trimestre.
Algunos países, como Italia, pueden haber entrado ya en recesión, mientras que Alemania y Francia siguen enfrentándose a una ralentización. Entonces, ¿está el mercado de bonos descontando el inicio de una contracción económica?
Cómo suelen anticipar los bonos una recesión
Cuando los inversores anticipan tiempos difíciles, suelen hacer dos cosas. Trasladan su dinero al prestatario más seguro que encuentran, que en Europa es Alemania. Y apuestan a que el banco central recortará pronto los tipos de interés para ayudar a la economía.
Ambos movimientos presionan a la baja el coste de financiación de Alemania. Si una recesión estuviera realmente en camino, los rendimientos de la deuda alemana estarían cayendo.
No es así. Este jueves por la tarde, el rendimiento alemán a diez años se situaba en el 3,49%, frente a alrededor del 2,85% al inicio del año. El 28 de septiembre alcanzó el 3,65%, su nivel más alto en unos 17 años.
El rendimiento a dos años sigue de cerca lo que los inversores esperan del Banco Central Europeo (BCE), y está en el 3,07%. Esto está muy por encima del tipo de depósito del BCE, del 2,50%. En términos sencillos, los inversores siguen esperando que los tipos suban, no que bajen.
"Los Bunds siguen siendo la referencia natural a la que miran los inversores cuando los mercados se ponen nerviosos, así que cierto ensanchamiento frente a Alemania es exactamente lo que cabría esperar", explicó Ken Egan, responsable de deuda soberana europea en la agencia de calificación KBRA, a 'Euronews Business'.
"Pero no parece una huida completa hacia activos seguros, porque los rendimientos de los Bunds no han caído de forma apreciable", añadió. La razón está en la energía.
La guerra en Oriente Próximo ha encarecido el petróleo y el gas. La inflación de la eurozona subió al 3,8% en septiembre desde el 3,2% de agosto, según Eurostat, y solo los precios de la energía aumentaron casi un 19% respecto a un año antes. El BCE ya ha subido los tipos dos veces este año, en junio y en septiembre. Los mercados monetarios prevén aproximadamente otra subida de aquí a diciembre.
La verdadera tensión está en Francia, pero ahora se extiende
Si el mercado de bonos no está descontando una recesión, ¿dónde está entonces la presión? La respuesta más evidente es Francia. El rendimiento a diez años de Francia se sitúa en el 4,88%, unos 1,39 puntos porcentuales más de lo que paga Alemania. A comienzos de septiembre, la brecha era de unos 0,87 puntos porcentuales.
Esta diferencia se conoce como 'spread'. Es el sobreprecio que los inversores cobran por prestar a un país en lugar de a Alemania, y es la forma en que el mercado de deuda mide la confianza. Francia paga ahora más por endeudarse que Italia, cuyo rendimiento a diez años es del 4,60%. París abona además unos 0,5 puntos porcentuales más que Atenas. Durante la mayor parte de la historia del euro, algo así habría parecido impensable.
Se espera que el déficit presupuestario francés alcance el 5,4% de la producción económica del país este año. Lleva seis años por encima del umbral del 3% fijado por la UE.
El Gobierno presentó 43.000 millones de euros de nuevas medidas de ahorro el 1 de octubre, pero está teniendo dificultades para conseguir apoyo para ellas en el Parlamento.
La revista 'The Economist' calcula que estabilizar la deuda francesa con los actuales costes de financiación exigiría un ajuste fiscal superior al 4% del PIB, aproximadamente diez veces las medidas de ahorro que los diputados debaten actualmente.
Francia es el epicentro de la tensión, pero la presión se está extendiendo. El diferencial de Italia respecto a Alemania se ha ampliado de unos 0,84 a 1,12 puntos porcentuales desde principios de septiembre.
Este jueves, el rendimiento italiano a diez años rozó brevemente el 4,75%, su nivel más alto en un año. El diferencial de España frente a los Bunds también se ha ensanchado, hasta alrededor de 61 puntos básicos, mientras el país se dirige a unas elecciones generales anticipadas el 29 de noviembre.
Para Egan, el movimiento "parece una mezcla, y es difícil separar exactamente cuánto del movimiento es específico de Francia". "Buena parte del aumento generalizado de los rendimientos refleja el shock energético y las expectativas de una política más restrictiva del BCE, pero Francia soporta claramente una prima fiscal y política adicional", afirmó.
¿Es esto estanflación?
Un riesgo real de recesión dejaría huellas claras: el rendimiento del Schatz a dos años cayendo por debajo del tipo de depósito del BCE, del 2,50%, las rentabilidades de los Bunds bajando mientras se amplían al mismo tiempo los diferenciales de Francia, Italia y España, y los mercados monetarios cambiando las subidas de tipos previstas para 2027 por recortes.
Nada de eso ha ocurrido todavía. "La señal de aviso tradicional es una curva de tipos invertida", señaló Egan. "Pero una vez que una recesión empieza a descontarse, la curva suele volver a empinarse en un movimiento alcista de los precios, a medida que los mercados adelantan los recortes de tipos".
En otras palabras, las rentabilidades a corto plazo caerían más deprisa que las de largo plazo, a medida que los inversores apuestan por recortes de tipos. Egan añadió que los rendimientos de los Bunds también caerían, que los diferenciales de la periferia y del crédito se ampliarían de forma más generalizada y que las encuestas a gestores de compras entrarían "con claridad en contracción".
Egan afirmó: "Por el momento, esa combinación no está realmente ahí", y apuntó que la probabilidad de recesión a un año en el área del euro del 20% calculada por 'Bloomberg' "sigue señalando un riesgo elevado más que agudo". Lo que los mercados están descontando se parece más a la estanflación, una economía que pierde impulso mientras la inflación sigue subiendo.
Ese escenario dejaría al BCE sin buenas opciones. Subir más los tipos estrangularía a los gobiernos endeudados y a una economía en debilitamiento. Detenerse demasiado pronto entrañaría el riesgo de consolidar la inflación.
El invierno podría empeorar la situación antes de que mejore. Al inicio de octubre, los almacenes de gas europeos estaban llenos en torno al 72%, según Gas Infrastructure Europe, el nivel más bajo para esta época del año desde que hay registros, en 2011, y aproximadamente 15 puntos porcentuales por debajo de la media de los últimos cinco años. Un invierno frío tensaría aún más un mercado energético ya muy presionado.
"Para el BCE, la dificultad es que la inflación ha vuelto a situarse por encima del objetivo sin que la economía esté obviamente recalentada", señaló Egan. "Si los mayores costes energéticos siguen trasladándose mientras las rentabilidades de mercado y los costes de financiación ya son restrictivos, la víctima puede ser cada vez más una demanda y un crecimiento más débiles".
Hasta ahora, los inversores han vendido bonos de la periferia europea por miedo a la inflación. Si empiezan a comprar Bunds por temor a una recesión mientras siguen deshaciéndose de la deuda francesa, el BCE se enfrentará al dilema que lleva una década tratando de evitar.