










El coste de endeudarse para Francia ha alcanzado su nivel más alto desde 2002 y la brecha con Alemania es la mayor desde 2011. ¿Qué impulsa la crisis de la deuda francesa y hasta dónde podría llegar?
Durante la mayor parte de la última década, prestar dinero a Francia se consideraba casi tan seguro como hacerlo a Alemania. Esa percepción se ha venido abajo, y el cambio se está produciendo con rapidez.
 PUBLICIDAD
La semana pasada, los inversores han exigido hasta un 5% anual para prestar dinero al Gobierno francés a diez años. Francia no afrontaba unos costes de financiación tan elevados en sus bonos a diez años desde julio de 2002.
La prima adicional que exigen los inversores por tener deuda francesa en lugar de alemana ha subido hasta su nivel más alto desde la crisis de deuda de la zona euro de 2011-2012. Francia paga ahora más por endeudarse que Italia y Grecia, dos países que estuvieron en el centro de aquella crisis.
Y las consecuencias van mucho más allá del mercado de bonos. Los costes de financiación del Estado influyen en los tipos de las hipotecas y de los préstamos a empresas, y en la factura de intereses que acaba asumiendo cada contribuyente francés. ¿Cómo ha llegado hasta aquí la segunda mayor economía de la zona euro y hasta dónde puede llegar?
La deuda pública de Francia se ha disparado hasta el 119% del PIB
La raíz del problema es sencilla. Cada año, el Estado francés gasta mucho más de lo que recauda en impuestos y se endeuda para cubrir la diferencia. Este año, ese desfase, el déficit, se prevé que alcance el 5,4% de la producción económica anual del país, su producto interior bruto (PIB).
Las normas de la Unión Europea (UE) fijan un límite de déficit del 3% del PIB. Año tras año, esos déficits se acumulan como deuda. La deuda pública francesa ha alcanzado los 3,6 billones de euros en el segundo trimestre de 2026. Eso equivale al 119% del PIB, por encima del 115,6% un año antes, según INSEE, la oficina nacional de estadística. Los problemas empiezan cuando los inversores empiezan a dudar del plan para devolver la deuda.
Por qué los mercados están perdiendo la paciencia con París
Francia tiene un plan. El problema es su historial. El pasado jueves, el Gobierno en minoría del primer ministro Sébastien Lecornu presentó su proyecto de presupuesto para 2027, que plantea alrededor de 54.000 millones de euros en ahorros de gasto y ingresos adicionales.
El objetivo es un déficit del 5% del PIB el próximo año, frente al 5,4% en 2026. Aproximadamente dos tercios del ajuste presupuestario procederían de la contención del gasto y un tercio de mayores impuestos y cotizaciones.
Entre las medidas propuestas figuran ahorros de 6.000 millones de euros tanto en pensiones como en Sanidad. El gasto público, excluidos intereses y defensa, quedaría congelado en términos nominales, lo que comprime los presupuestos una vez descontada la inflación.
Sin embargo, en lugar de tranquilizar a los inversores, los ha inquietado. Lecornu no tiene mayoría en el Parlamento, la Asamblea Nacional empezará a debatir el texto el 13 de octubre, y en la primavera de 2027 está prevista una elección presidencial.
Stéphane Colliac, economista de BNP Paribas, ha señalado que Francia ya ha incumplido sus objetivos presupuestarios en tres de los cuatro años entre 2023 y 2026. Según sus cálculos, como los pagos por intereses y el gasto en Defensa en aumento, el Gobierno tiene que encontrar ahorros por valor de aproximadamente el 1% del PIB solo para reducir el déficit en 0,4 puntos porcentuales. La oferta de deuda añade presión.
El Tesoro francés prevé emitir 340.000 millones de euros en deuda en 2027, 20.000 millones más que este año, a medida que vencen los préstamos contraídos durante la pandemia. Incluso si todo sale según lo previsto, Colliac espera que la deuda aumente hasta el 121% del PIB en 2027 y se estabilice solo en el 124% en 2032.
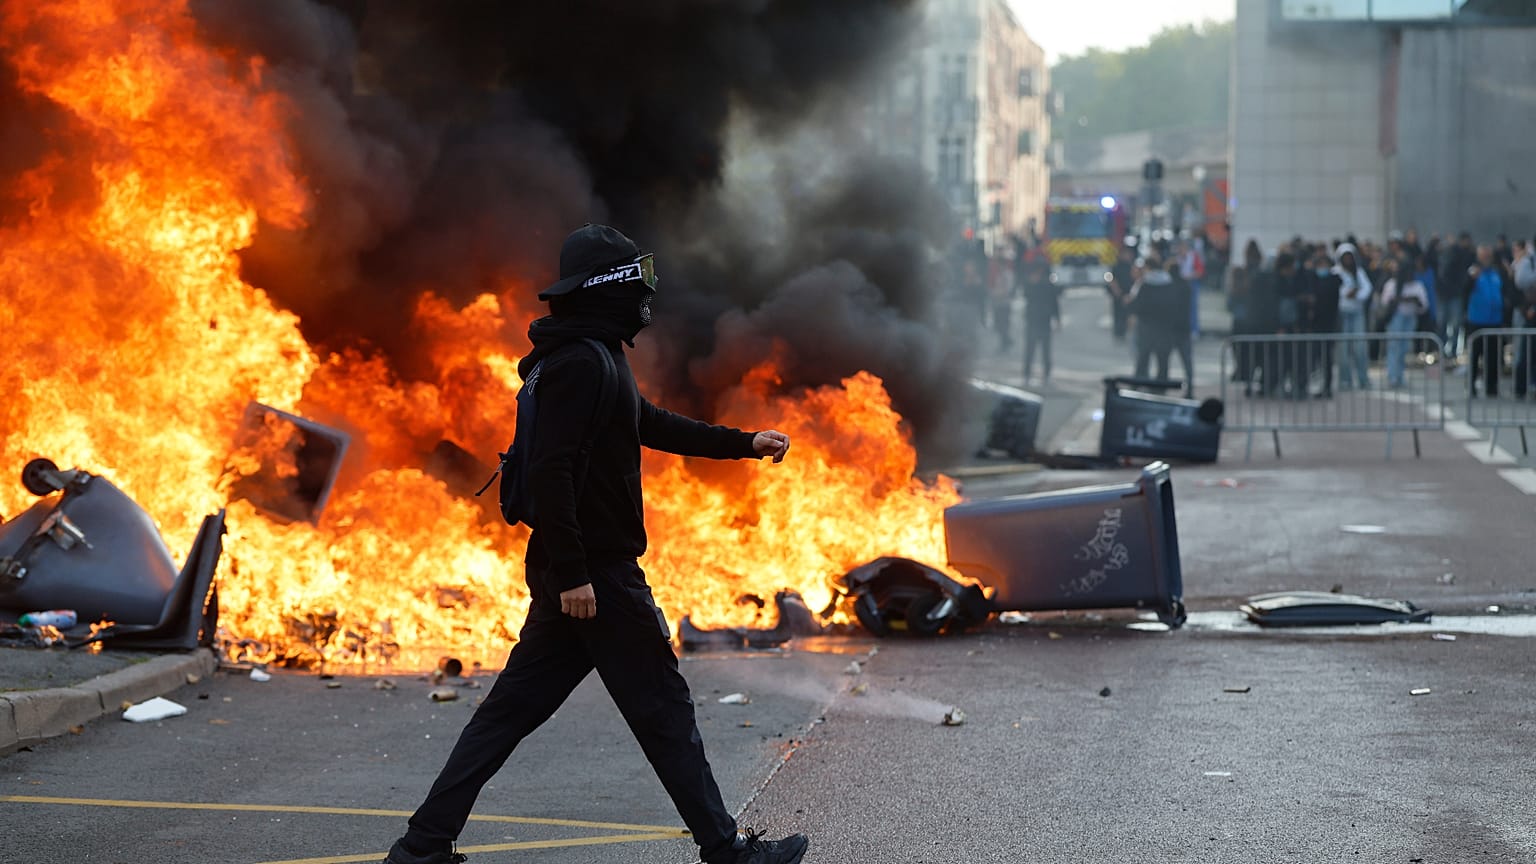
Enrique Díaz-Alvarez, economista jefe de Ebury, dijo: "El bloqueo político en París sigue lejos de resolverse", y añadió que las propuestas han sido recibidas con escepticismo por parte del organismo de supervisión fiscal. Las protestas estudiantiles por la falta de financiación de los centros escolares han añadido presión sobre el Gobierno.
Por qué el riesgo soberano de Francia se está disparando ahora
Más allá de la subida del rendimiento del bono francés a diez años hasta el 5%, la ampliación de su brecha con el alemán muestra que los inversores están cada vez más preocupados por la deuda francesa.
La prima sobre el Bund alemán equivalente ha alcanzado los 152 puntos básicos, es decir, 1,52 puntos porcentuales, volviendo a niveles asociados con la crisis de la zona euro de 2011.
Los estrategas de Intesa Sanpaolo, dirigidos por Gian Marco Salcioli, sostienen que la rapidez del movimiento importa más que su magnitud. Cuando los rendimientos suben tan deprisa, explican, el temor se desplaza del precio de la financiación al riesgo de no recuperar el dinero íntegro, y Francia es el ejemplo más claro.
"El movimiento tiende a transformar el riesgo de tipos en algo más amplio, ante todo riesgo de crédito", afirmó Salcioli en una nota a clientes. Díaz-Alvarez señaló que se trata de "la mayor ampliación semanal de dicho diferencial en diecisiete años".
¿Podría extenderse la crisis por Europa?
Ya hay señales de alerta. Los estrategas de ING, Michiel Tukker y Benjamin Schroeder, han informado de que los diferenciales de Italia y Grecia sobre los Bund alemanes se han ampliado en casi 15 puntos básicos durante la agitación francesa. "Las dinámicas de deuda ya no se consideran solo un problema francés", escribieron.
También están reaccionando los mercados de divisas. Los analistas de divisas de Intesa, Luca Cigognini y Fabio Vacchelli, han señalado que el euro tocó los 1,1161 dólares en las operaciones asiáticas de este lunes pese a unos datos de empleo más débiles en Estados Unidos. Advirtieron de que las dudas fiscales sobre Francia podrían empujarlo hacia los 1,10 dólares. Para el Banco Central Europeo (BCE), eso crea un difícil ejercicio de equilibrio.
La inflación de la zona euro en septiembre ha subido hasta el 3,8%, lo que refuerza los argumentos a favor de seguir endureciendo la política monetaria. Al mismo tiempo, las tensiones en los mercados de deuda pública refuerzan la opción de hacer una pausa y estudiar medidas de apoyo.
"Una pausa del BCE lastraría al euro desde la perspectiva de los diferenciales de tipos, aunque la estabilización de los mercados de deuda devolvería flujos a la moneda", señaló Ana Munera, directora de estrategia de mercados globales de BBVA.
El BCE dispone de una herramienta específica de compra de bonos, el Transmission Protection Instrument (instrumento de protección de la transmisión), para contrarrestar perturbaciones injustificadas del mercado.
Pero ese apoyo depende de factores como la sostenibilidad de la deuda y el cumplimiento de la política fiscal. No es una garantía incondicional sobre los costes de financiación de Francia. Este tipo de compras puede abordar diferencias perturbadoras en los costes de financiación entre países sin obligar al BCE a recortar sus tipos de interés principales.
¿Hasta qué punto es peligroso?
El riesgo inmediato es que el bloqueo político impida a Francia aprobar un presupuesto. Munera, de BBVA, advierte de que Lecornu podría no lograr el apoyo parlamentario suficiente y verse obligado a abandonar el cargo.
Sin un presupuesto aprobado, Francia tendría que recurrir de nuevo a una ley de emergencia para mantener la financiación esencial del Estado, como hizo en 2025 y 2026. Cada nuevo retraso tiene un coste.
Colliac, de BNP Paribas, calcula que si los recortes serios del déficit se aplazan a 2028, la deuda alcanzaría el 126% del PIB en 2032. Con unas necesidades de financiación de 340.000 millones de euros el próximo año, cada décima adicional de punto porcentual en el coste de endeudarse de Francia se acumula con rapidez.
También hay motivos para no caer en el pánico. Francia no es un país que haya perdido el acceso a los mercados. Es un país cuyos acreedores quieren cobrar más y quieren ver un plan en el que puedan confiar. La primera prueba parlamentaria de esa credibilidad llegará el 13 de octubre, cuando la Asamblea empiece a debatir el presupuesto.