






HSBC dice que cada miembro del G7 necesitará superávits primarios al estilo italiano para estabilizar la deuda, ya que Roma se endeuda más barato que París antes de un presupuesto en año electoral.
En septiembre de 1992, Italia era el ejemplo aleccionador de las finanzas europeas. La lira fue expulsada del Mecanismo de Tipos de Cambio Europeo (European exchange rate mechanism), la moneda se desplomó y Roma tuvo que convencer a los inversores de que aún podía pagar sus facturas.
 PUBLICIDAD
Lo que vino después fueron más de tres décadas de ajustes que los italianos siguen discutiendo. Año tras año, el Estado recaudó más ingresos de los que gastó, antes de contar los intereses de su deuda.
Los economistas llaman a esto superávit primario. Italia ha registrado uno en 28 de los 34 años desde 1992, según datos del Fondo Monetario Internacional (FMI). Ahora, uno de los mayores bancos del mundo sostiene que el resto del Grupo de los Siete (G7) tendrá que hacer lo mismo.
"Cada miembro del G7 tendrá que seguir el ejemplo de Italia", dijo la economista jefe global de HSBC, Janet Henry, en una nota la semana pasada titulada "Turning Italian?".
La base de su argumento es una aritmética sencilla. Cuando el tipo de interés que un Gobierno paga por su deuda se mantiene por encima de la tasa de crecimiento de su economía, la deuda sigue aumentando como proporción de la producción, a menos que el Gobierno gaste menos de lo que recauda antes de intereses. Con unos costes de financiación elevados en todas las economías avanzadas, Henry espera que esa brecha persista.
Una lección que Italia aprendió por las malas
Henry tuvo cuidado de no convertir a Italia en alumna ejemplar. "Italia no es ningún modelo: el volumen de deuda sigue siendo elevado, pero ha mantenido un superávit primario persistente durante muchos años, inicialmente obligado por una grave crisis cambiaria y de deuda en 1992", afirmó.
La diferencia, a su juicio, es que Roma ha mantenido el esfuerzo durante décadas, mientras que los demás apenas han empezado. "A diferencia de Italia, ninguno de los demás está en camino de realizar un ajuste prolongado", señaló Henry.
Solo los países que han sentido cierta presión de los mercados de bonos, como el Reino Unido, han intentado abordar sus déficits en el último año, añadió. Ni siquiera Estados Unidos se libra del problema. Henry citó una estimación del director de la Oficina Presupuestaria del Congreso (Congressional Budget Office), el organismo fiscal de vigilancia estadounidense, según la cual estabilizar la deuda estadounidense solo mediante el crecimiento exigiría un crecimiento nominal del 7-8% anual con los tipos actuales.
También advirtió de que las salidas fáciles están cerradas. Los Gobiernos ya no pueden recortar el gasto como hicieron Grecia y Portugal tras la crisis de la eurozona, y las ganancias de productividad derivadas de la inteligencia artificial puede que no se traduzcan fácilmente en mayores ingresos fiscales. "Por delante hay decisiones políticas difíciles", dijo.
Solo un país del G7 gasta menos de lo que recauda
Las últimas cifras del FMI muestran lo aislada que es la posición de Italia. Según el 'Fiscal Monitor' de octubre del Fondo, Italia está en camino de lograr este año un superávit primario del 1% del PIB, que aumentaría al 1,2% en 2027. Es la única economía del G7 que se espera que registre uno.
Francia se encamina hacia un déficit primario del 2,9% del PIB este año. Alemania, durante mucho tiempo el disciplinador fiscal de la eurozona, tiene previsto registrar un déficit primario del 3,4% a medida que incrementa el gasto en defensa e infraestructuras. Se espera que Estados Unidos registre un déficit primario del 4,9%, Canadá del 2,6%, y Japón y el Reino Unido de alrededor del 1,2% cada uno.
Hasta dónde tendrían que llegar los demás es objeto de debate. En un artículo publicado en marzo en la revista del FMI 'Finance & Development', el economista Zsolt Darvas estimó que Francia y Estados Unidos necesitarían cada uno un superávit primario del 1,3% del PIB para estabilizar su deuda, y el Reino Unido del 1,8%.
Para Francia, eso implicaría mejorar su saldo presupuestario en más de cuatro puntos porcentuales de PIB. Darvas señaló que París ha alcanzado el nivel requerido solo seis veces en cinco décadas.
Italia, para ser claros, sigue soportando la carga más pesada. El FMI prevé que su deuda pública alcance este año el 137,9% del PIB, la más alta de la eurozona y por encima del 136% de Grecia. Francia se sitúa en el 118,5%.
Los mercados de bonos ya han cambiado de opinión
Los inversores parecen haber llegado a una conclusión similar a la de HSBC. El lunes, a las 13:26 CET, el bono del Estado italiano a 10 años ofrecía un rendimiento del 4,43%, mientras que la OAT francesa equivalente ofrecía un 4,93%.
Eso significa que Roma se está financiando a diez años a medio punto porcentual menos que París. El viernes, la diferencia se situó en 50 puntos básicos, la mayor a favor de Italia desde al menos 1999, según datos de TradingView.
La vuelta de la situación ha sido rápida. A comienzos de 2025, Italia pagaba 34 puntos básicos más que Francia. Las dos curvas se cruzaron en septiembre de 2025 y desde entonces la brecha no ha dejado de ampliarse.
Italia también se financia ahora más barato que el Reino Unido, donde el bono a 10 años rinde un 5,35%, y que Estados Unidos, donde el bono del Tesoro a 10 años rinde un 5,12%.
Frente a Alemania, la referencia de la eurozona, el diferencial BTP-Bund (BTP-Bund spread) se sitúa en 106 puntos básicos. Ese diferencial mide la rentabilidad adicional que exigen los inversores por mantener deuda italiana en lugar de alemana. La brecha equivalente de Francia es de 156 puntos básicos, más del doble de los 71 puntos básicos con los que comenzó el año.
Italia no ha sido inmune a las ventas masivas de este año. Su diferencial se ha ampliado desde unos 60 puntos básicos a finales de febrero, cuando la guerra en Oriente Medio presionó al alza los precios de la energía, las expectativas de inflación y los costes de financiación en toda Europa.
Claus Vistesen y Melanie Debono, economistas de Pantheon Macroeconomics, esperan que ese movimiento se revierta. "Creemos que el diferencial BTP-Bund bajará el próximo año, revirtiendo con creces la ampliación registrada este año", señalaron en una nota difundida el jueves. "Esperamos un diferencial BTP-Bund de 20 puntos básicos hacia mediados de 2027, desde algo más de 100 puntos básicos en estos momentos".
Parte de su razonamiento tiene que ver con Francia. Sostienen que sus problemas fiscales más graves, junto con la incertidumbre en torno a las elecciones presidenciales del próximo año, harán que los inversores sigan recurriendo a los bonos italianos.
Aun así, una financiación relativamente más barata no hará que la deuda de Italia sea barata. "Las rentabilidades seguirán siendo altas, ligeramente por encima del 3%, manteniendo elevados por ahora los costes de la deuda del Gobierno italiano", afirmaron.
Un presupuesto de año electoral pone a prueba el modelo
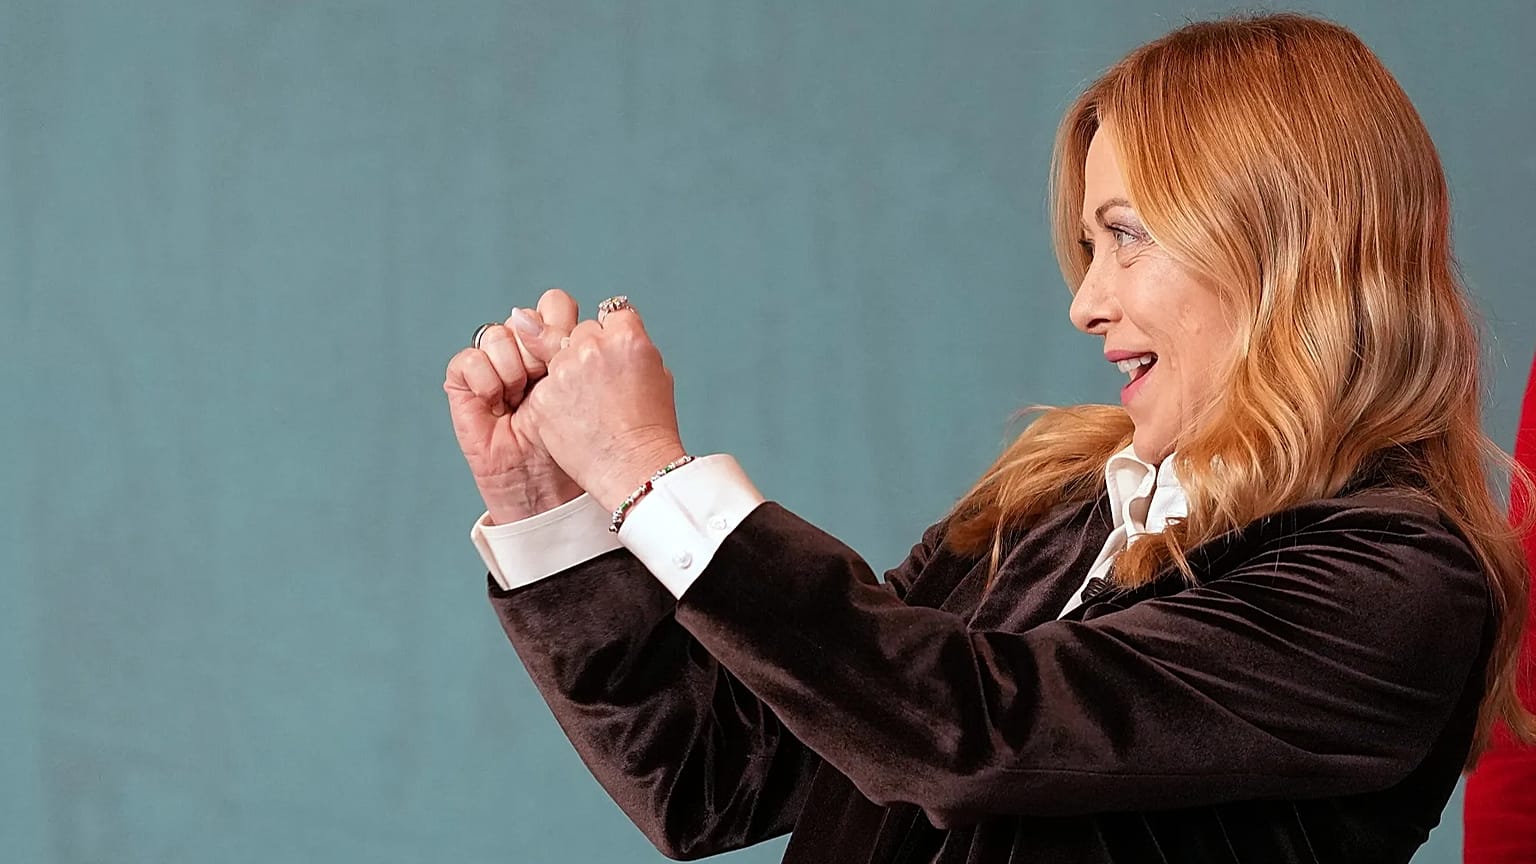
La prueba más importante para Italia puede venir de la propia Roma. El Gobierno de Giorgia Meloni aprobó el 28 de octubre su presupuesto para 2027, un paquete por valor de unos 26.000 millones de euros que está ahora en trámite parlamentario.
Gran parte consiste en rebajas de impuestos. Solo en 2027, el tramo del 33% del impuesto sobre la renta se ampliaría a los ingresos de hasta 55.000 euros, desde 50.000 euros.
Los jóvenes trabajadores del sector privado nacidos después de 1997 y que ganen hasta 28.000 euros pagarían un impuesto fijo del 1% sobre subidas salariales de hasta 2.500 euros. Los aumentos derivados de la renovación de contratos laborales se gravarían con un tipo fijo del 5% para los trabajadores que ganen hasta 33.000 euros.
Los autónomos podrían permanecer en el régimen de tipo único con una facturación de hasta 100.000 euros, frente a los 85.000 actuales. El impuesto de circulación se eliminaría de forma permanente para un coche asegurado de hasta 80 kilovatios por propietario, y las madres con dos o más hijos que ganen hasta 40.000 euros recibirían 100 euros mensuales libres de impuestos.
Para financiar una parte, los bancos y las aseguradoras afrontan una subida de tres puntos en el impuesto de sociedades durante dos años, las empresas energéticas un impuesto regional sobre la actividad más elevado, y el gravamen a las transacciones financieras se duplicaría hasta el 0,8%.
El Tribunal de Cuentas italiano, que supervisa el gasto público, señaló a los legisladores el 9 de noviembre que muchas de las desgravaciones fiscales expiran a finales de 2027 y que alrededor del 70% de la financiación no se repetirá, dejando la factura al próximo Parlamento.
El propio plan fiscal del Gobierno, publicado en octubre, prevé un déficit del 2,9% del PIB este año, que subiría al 3,4% en 2027 una vez incluido el gasto adicional en defensa y energía permitido por las normas de la UE. Se prevé que la deuda aumente ligeramente hasta el 138,5% del PIB el año próximo.
Un voto demasiado ajustado para pronosticar
El presupuesto llega mientras Italia se encamina hacia unas elecciones generales previstas para el otoño de 2027, en un contexto de crecientes rumores en Roma sobre una convocatoria adelantada en primavera.
La última encuesta de SWG para la cadena La7, publicada el 9 de noviembre, situó a la oposición de centroizquierda en el 44,9% y a la coalición de centroderecha de Meloni en el 44%, una diferencia dentro del margen de error.
El partido Hermanos de Italia de Meloni siguió siendo la formación individual más grande con un 28,9%, mientras que el 29% de los encuestados no expresó ninguna preferencia. El escenario central de Pantheon es que la coalición gobernante sobreviva a la votación, lo que considera un motivo adicional para que el diferencial se mantenga reducido hasta 2027.
En 1992, Italia no tuvo más opción que apretarse el cinturón. Más de tres décadas después, se insta al resto del G7 a hacer lo mismo, justo cuando Italia se ve tentada a aflojar el suyo.