


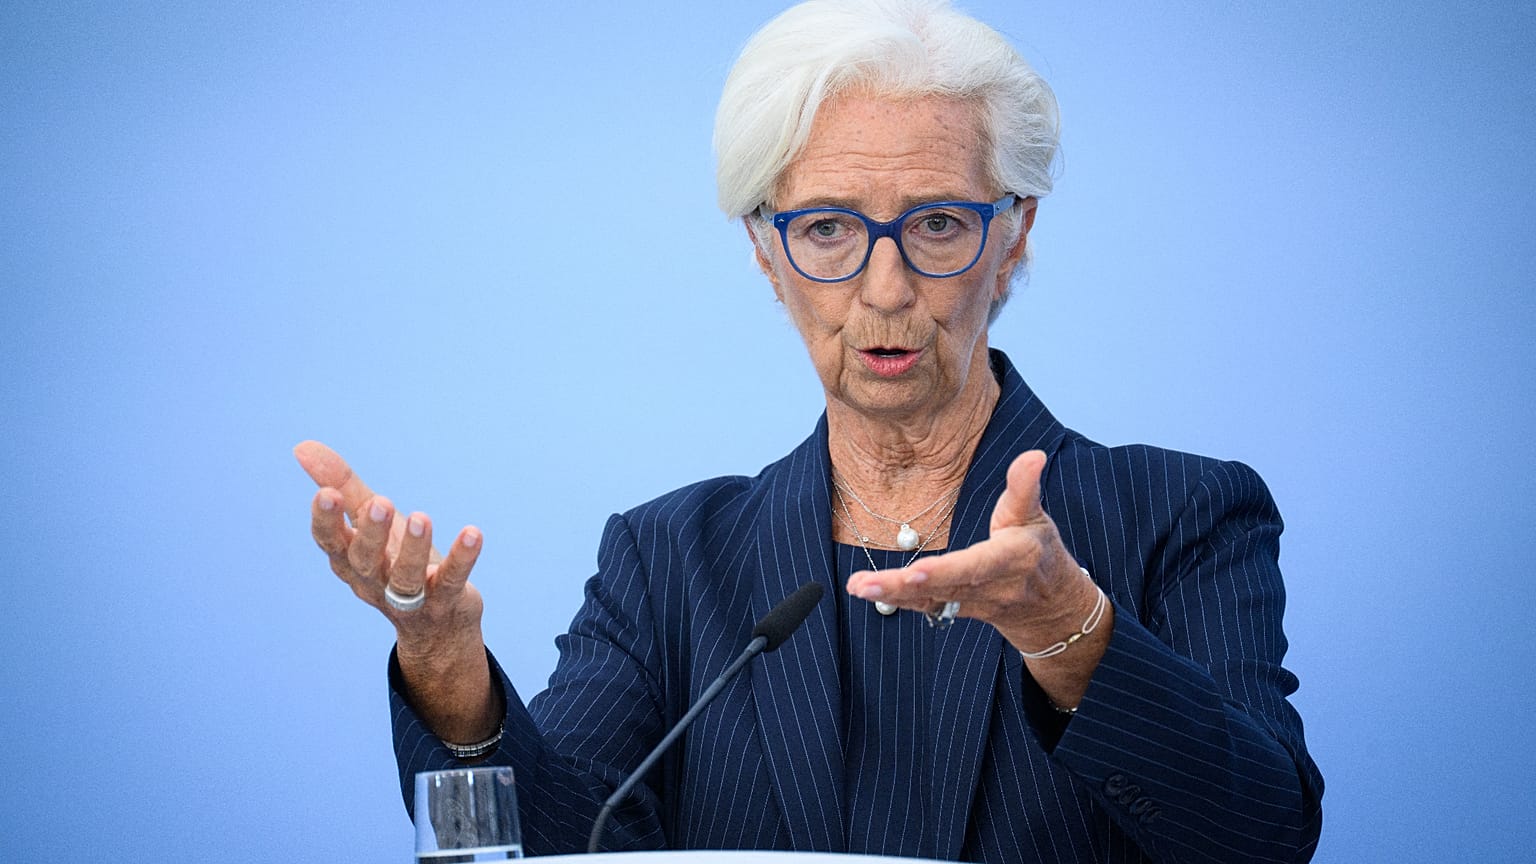


Se espera que el Banco Central Europeo mantenga los tipos la próxima semana, mientras la venta de bonos franceses endurece la financiación en la eurozona, y Christine Lagarde insiste en que las primeras medidas frente a la deuda francesa deben salir de París, no de Fráncfort.
Cuando el Banco Central Europeo (BCE) se reúna el próximo jueves, se da por hecho que mantendrá los tipos de interés sin cambios, en parte porque el aumento de las rentabilidades de la deuda pública ya está encareciendo los costes de financiación en toda la eurozona.
 PUBLICIDAD
La presidenta del BCE, Christine Lagarde, ha rebajado las expectativas de un rescate y ha señalado que la solución a los problemas de deuda de Francia pasa por medidas internas.
La rentabilidad del bono francés a 10 años se negoció por encima del 5% este viernes, después de haber alcanzado ese nivel el miércoles por primera vez desde 2002. El diferencial con el bono alemán a 10 años, la deuda más segura de la eurozona, superaba los 170 puntos básicos.
Mientras tanto, la rentabilidad a 30 años se situó en el 5,5%, y la brecha con los bonos alemanes a 30 años era todavía mayor, de 184 puntos básicos.
El jueves, el coste de los 'credit default swaps' franceses a cinco años, contratos que aseguran a los inversores frente a un impago del Estado, también superó los 100 puntos básicos por primera vez desde octubre de 2012, cuando la eurozona atravesaba su crisis de deuda soberana.
Los legisladores siguen divididos sobre el presupuesto del próximo año, que incluye 43.000 millones de euros en recortes de gasto y medidas adicionales de ingresos que el Gobierno no cuenta con mayoría para sacar adelante.
La agencia de calificación Moody's, que otorga a Francia la nota Aa3, su cuarto escalón más alto, con perspectiva negativa, emitirá su veredicto este viernes por la tarde y se da ampliamente por hecho una rebaja. Un recorte de un peldaño, hasta A1, situaría la calificación de Francia en el nivel equivalente al de las notas asignadas por S&P y Fitch.
La conflictividad social se suma a las preocupaciones de los inversores.
Se esperan más protestas este fin de semana, y el prefecto de Policía de París, Patrice Faure, ha aconsejado en una carta a los comerciantes que contraten seguridad privada.
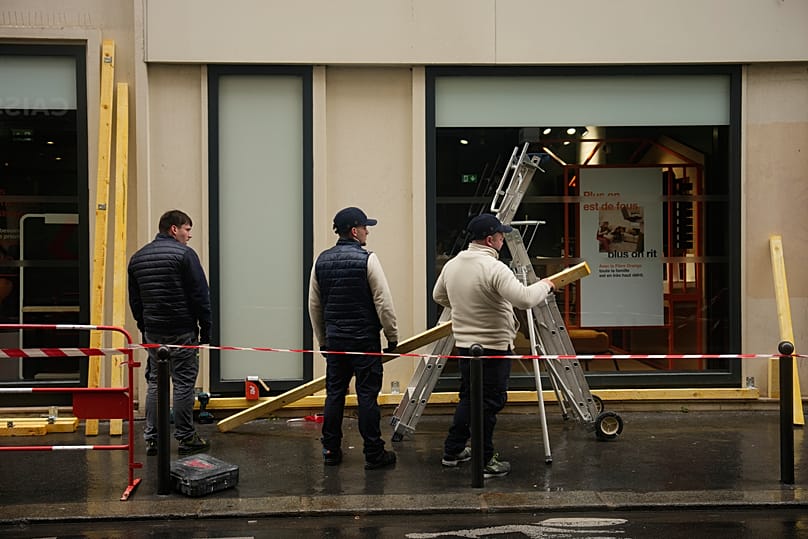
Los sindicatos franceses, unánimemente decepcionados tras reunirse con el primer ministro, Sébastien Lecornu, este miércoles, han convocado una gran movilización el 5 de noviembre.
Sophie Binet, dirigente de la CGT, uno de los principales sindicatos franceses, instó a los trabajadores a “generalizar la huelga”.
Bonds doing the ECB's job
Los argumentos para justificar otra subida de tipos siguen ahí.
El BCE ha subido los tipos dos veces este año, hasta situar su tasa de depósito en el 2,5%, y la inflación de la eurozona se disparó hasta el 3,8% en septiembre, impulsada por los precios de la energía.
Sin embargo, las rentabilidades alemanas han repuntado tanto desde septiembre que su efecto sobre el crecimiento y la inflación equivale aproximadamente a una subida de 25 puntos básicos, estimó el jueves en una nota a inversores Carsten Brzeski, responsable global de macro en el banco neerlandés ING.
“Para Francia, se acerca más a una subida de 50 puntos básicos”, escribió Brzeski, que añadió que “el mercado de bonos ha asumido el trabajo del BCE”.
Brzeski espera que el BCE aguarde a las nuevas previsiones de su personal en diciembre antes de decidir su próxima subida.
La presidenta del BCE, Christine Lagarde, dijo el 28 de septiembre ante el Parlamento Europeo que los tipos a largo plazo “han subido de forma notable, lo que frenará el crecimiento”.
¿Podría intervenir el BCE?
Los responsables del BCE han restado importancia a la posibilidad de intervenir para abaratar los costes de financiación de Francia, aunque no la han descartado del todo.
El banco central compró deuda pública durante la crisis de la deuda de la eurozona para estabilizar los mercados y garantizar que sus decisiones sobre tipos siguieran trasladándose a la economía.
Al margen de las reuniones anuales del Fondo Monetario Internacional y el Banco Mundial en Bangkok la semana pasada, Lagarde afirmó que “hay circunstancias particulares que hacen que algunos países se vean más afectados, y Francia es un buen ejemplo”.
“La primera y principal solución se encuentra en Francia, en casa. Y tiene que ver con las políticas fiscales”, añadió la presidenta del BCE.
El gobernador del Banco de Francia, Emmanuel Moulin, fue más lejos el pasado viernes al señalar que en ese momento no se cumplían las condiciones para una intervención del BCE porque no había fragmentación financiera en la eurozona.
Sin embargo, ambos responsables hablaron antes de que el coste de financiación a 10 años de Francia se situara por encima del 5%.
Si el BCE decidiera intervenir en el mercado de bonos francés, una opción podría ser el Instrumento para la Protección de la Transmisión (TPI), creado en 2022 y que nunca se ha utilizado.
El TPI permite al BCE comprar la deuda de los países cuyos costes de financiación aumenten de una forma que considere injustificada por sus fundamentales económicos y que ponga en peligro la transmisión de la política monetaria en la eurozona.
Para que un país sea elegible, debe cumplir varios criterios, entre ellos respetar las normas fiscales de la UE y mantener su deuda en una senda sostenible.
Francia arrastra una ratio deuda/PIB del 119,1%, y las actuales negociaciones presupuestarias ofrecen pocas perspectivas de una rápida reducción del déficit, necesaria para situar la deuda en una trayectoria sostenible.
Mientras tanto, el Gobierno prevé que los costes del servicio de la deuda aumenten en más de 10.000 millones de euros en 2027 en comparación con este año.
“El listón para activar el programa de compra de bonos del BCE sigue siendo alto”, escribió Brzeski en otra nota a inversores la semana pasada.
Añadió que, en el caso de Francia, eso implicaría al menos aprobar íntegramente su presupuesto. Actuar demasiado pronto podría “interpretarse como una financiación monetaria de la deuda de un país que no quiere cumplir las normas”, advirtió.
El otro instrumento de emergencia del BCE, las Outright Monetary Transactions (OMT), se creó en 2012, en el punto álgido de la crisis de la deuda de la eurozona, para permitir compras ilimitadas de bonos a corto plazo de un país en dificultades.
Sin embargo, solo está disponible para los gobiernos que antes acepten un programa de rescate del fondo de salvamento de la eurozona, el Mecanismo Europeo de Estabilidad.
En su lugar, Brzeski espera que el BCE haga una pausa discreta en la reducción de sus tenencias de bonos, reinvirtiendo de forma flexible la deuda que vaya venciendo, como hizo durante la pandemia de COVID-19.
Si la inestabilidad se extendiera a otros mercados de deuda de la eurozona, Brzeski ve el TPI como último recurso. Si Francia siguiera incumpliendo las normas fiscales de la UE, “el BCE podría incluso plantearse comprar bonos de casi todos los países de la eurozona, excepto de Francia”, señaló.
Por ahora, Brzeski considera que la reunión sobre tipos de la próxima semana será “poco relevante en cuanto a decisiones, pero claramente no en cuanto a mensajes”.