












Los precios de la vivienda en Europa siguen al alza y superan la inflación en muchos países. Las subidas anuales van del 0,6 % en Alemania al 16,5 % en Portugal en el segundo trimestre de 2026.
Los precios de la vivienda han seguido subiendo en buena parte de Europa, aunque el ritmo es muy desigual. Portugal, Bulgaria y España han registrado incrementos interanuales de dos dígitos en el segundo trimestre de 2026, mientras que los precios han caído en Finlandia, Luxemburgo y Francia.
 PUBLICIDAD
En el conjunto de la Unión Europea (UE), los precios han aumentado un 4,7% respecto al año anterior, por encima de una inflación del 3,2%.
¿Dónde están subiendo más deprisa los precios y cuánta parte de ese crecimiento se mantiene una vez descontada la inflación?
Subidas de más del 15% en Portugal y Bulgaria
Entre 29 países europeos, nueve han registrado aumentos interanuales de dos dígitos en los precios de la vivienda, según Eurostat. Portugal ha registrado la mayor subida interanual en el segundo trimestre de 2026, del 16,5%, seguida muy de cerca por Bulgaria (15,5%).
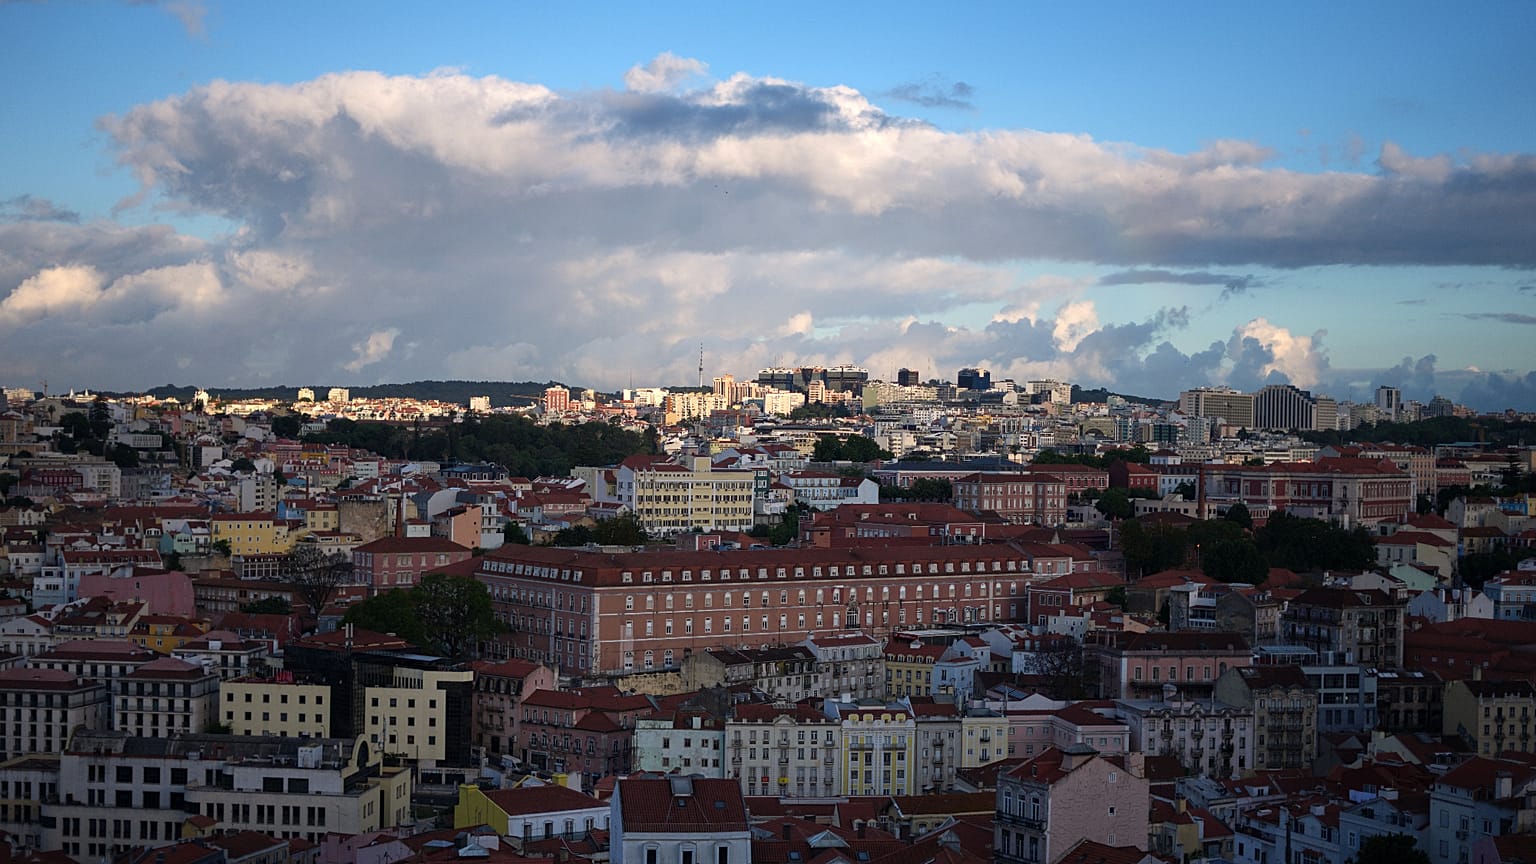
El experto inmobiliario de Global Property Guide, Mikk Kalmet, señaló que la fuerte demanda de vivienda sigue superando a la oferta en Portugal, especialmente en Lisboa, Oporto y las zonas costeras más populares. "La limitada construcción de obra nueva, la inversión extranjera, la demanda vinculada al turismo y la persistencia de la escasez de vivienda han contribuido al aumento de los precios", explicó a 'Euronews Business'.
Kalmet explicó que en Bulgaria el aumento de la renta de los hogares, el crecimiento salarial, unas condiciones de financiación hipotecaria relativamente asequibles y una fuerte demanda de vivienda como inversión han respaldado las subidas de precios.
También han registrado incrementos de más del 10% Lituania (14,3%), Eslovaquia (13,6%), Croacia (12,7%), España (12,1%), Rumanía (12,1%), Letonia (11,4%) y Hungría (10,2%).
Dinamarca (9,4%), Eslovenia (9,1%) y Chequia (8,6%) se han quedado también cerca del umbral del 10%.
Los precios de la vivienda también han subido por encima de la media de la UE en Chipre (7,9%), Malta (6,9%), Polonia (6,3%), Irlanda (6%), Estonia (5,8%), Austria (5,1%) y Suecia (4,8%).
Tres países registraron descensos
Finlandia (-2,7%), Luxemburgo (-2,2%) y Francia (-0,8%) han sido los únicos países en los que los precios de la vivienda han bajado interanualmente en este periodo.
Mikk Kalmet señaló el débil crecimiento económico en Finlandia, junto con una confianza de los consumidores contenida y los efectos persistentes de unos tipos de interés más altos.
"En Francia, las limitaciones de acceso a la vivienda, una demanda relativamente débil y los efectos de unos tipos hipotecarios que previamente fueron elevados han ejercido presión a la baja sobre los precios", afirmó Kalmet, que añadió que la incertidumbre económica también ha llevado a algunos potenciales compradores a aplazar sus adquisiciones.
Entre las cuatro grandes economías de la UE, España destaca con una subida del 12,1%, mientras que Italia (4%) se sitúa por debajo de la media comunitaria. Alemania solo ha registrado un ligero aumento del 0,6%, apenas por encima de Francia, donde los precios de la vivienda han caído un 0,8%.
"[En Alemania] han vuelto los tipos hipotecarios más altos. La accesibilidad a la vivienda está empeorando. La demanda de préstamos hipotecarios se está debilitando", escribieron en su análisis Carsten Brzeski y Franziska Biehl, de ING.
Los factores locales explican la brecha en el mercado residencial europeo
Kalmet señaló que las distintas tasas de crecimiento de los precios de la vivienda reflejan en gran medida la escasez de oferta a nivel nacional, la evolución de las rentas, las condiciones hipotecarias y las tendencias demográficas. "Los mercados de vivienda son, en esencia, locales, aunque los países europeos compartan muchas de las mismas condiciones económicas y monetarias", indicó.
Los países que registran una demanda intensa y una construcción limitada tienden a experimentar subidas de precios más rápidas. En cambio, aquellos con un crecimiento económico más débil, una demanda de los hogares moderada o una mayor sensibilidad al coste de la financiación han visto un crecimiento más lento o incluso descensos de precios.
El crecimiento sigue siendo sólido en términos reales
Si se tiene en cuenta la inflación, el crecimiento real de los precios de la vivienda sigue siendo robusto en muchos países.
En la UE, con una inflación del 3,2%, los precios de la vivienda han aumentado un 1,5% en términos reales.
Sin embargo, el crecimiento ha sido mucho más intenso en varios países. En Portugal, por ejemplo, la inflación fue del 3,6% en este periodo, lo que se tradujo en un aumento real de los precios de la vivienda del 12,1%.
El crecimiento real también ha superado el 7% en Eslovaquia (9,4%), Bulgaria (9,1%), Lituania (8,8%), España (8,3%), Letonia (7,9%), Dinamarca (7,7%), Hungría (7,7%) y Croacia (7,5%).
Seis países han registrado descensos en términos reales, encabezados por Luxemburgo, con una caída del 6,4%. Los precios reales de la vivienda también han bajado un 3,2% en Francia y un 2% en Alemania.
Al explicar qué ha impulsado los precios de la vivienda durante este último año, Kalmet señaló: "Tres factores destacan: la persistencia de la escasez de vivienda, el crecimiento de las rentas de los hogares y el cambio en las condiciones hipotecarias. En muchos países europeos, la construcción residencial no ha logrado seguir el ritmo de la demanda de vivienda".
¿Qué puede pasar ahora con los precios de la vivienda?
Kalmet considera que la persistencia de la escasez de vivienda y el mantenimiento de la demanda podrían seguir sosteniendo nuevas subidas de precios en muchos mercados europeos. Sin embargo, es probable que el crecimiento continúe siendo desigual, y no puede darse por hecho otro año de incrementos de dos dígitos.
"La mayor incertidumbre son los tipos de interés. El Banco Central Europeo (BCE) subió los tipos en septiembre de 2026 en respuesta a nuevas presiones inflacionistas. Unos costes hipotecarios más elevados, combinados con una menor poder adquisitivo provocada por el aumento de los precios de la energía, podrían frenar la demanda de vivienda", señaló.
Brzeski y Biehl señalaron que los potenciales compradores en Alemania se enfrentan ahora a una combinación complicada de precios de la vivienda más altos, mayores costes de financiación y los efectos persistentes de una menor capacidad de compra real, impulsada por las consecuencias económicas adversas de la guerra en Oriente Medio.