





A pesar de su espectacular rally en bolsa, los analistas de Bank of America han mejorado la recomendación sobre Soitec SA a comprar y ven margen para otro 90 % de subida.
Una empresa francesa de semiconductores poco conocida se ha convertido en uno de los grandes ganadores bursátiles europeos ligados a la inteligencia artificial en 2026, gracias a una tecnología que pocos competidores son capaces de producir.
 PUBLICIDAD
Las acciones de Soitec SA se han multiplicado casi por siete este año, desde unos 23 euros a comienzos de enero hasta alrededor de 154 euros este lunes por la tarde en París.
Sin embargo, la empresa informó el año pasado de un descenso del 34% en sus ingresos anuales.
Ahora, Bank of America considera que el valor podría casi volver a duplicarse.
Este viernes, el banco estadounidense elevó su recomendación sobre Soitec de Neutral a Comprar y aumentó su precio objetivo de 152 a 300 euros, lo que implica un potencial alcista de más del 90%.
¿Qué está impulsando esta fuerte subida y hasta qué punto depende de un único producto?
La empresa francesa detrás de una tecnología clave para la IA
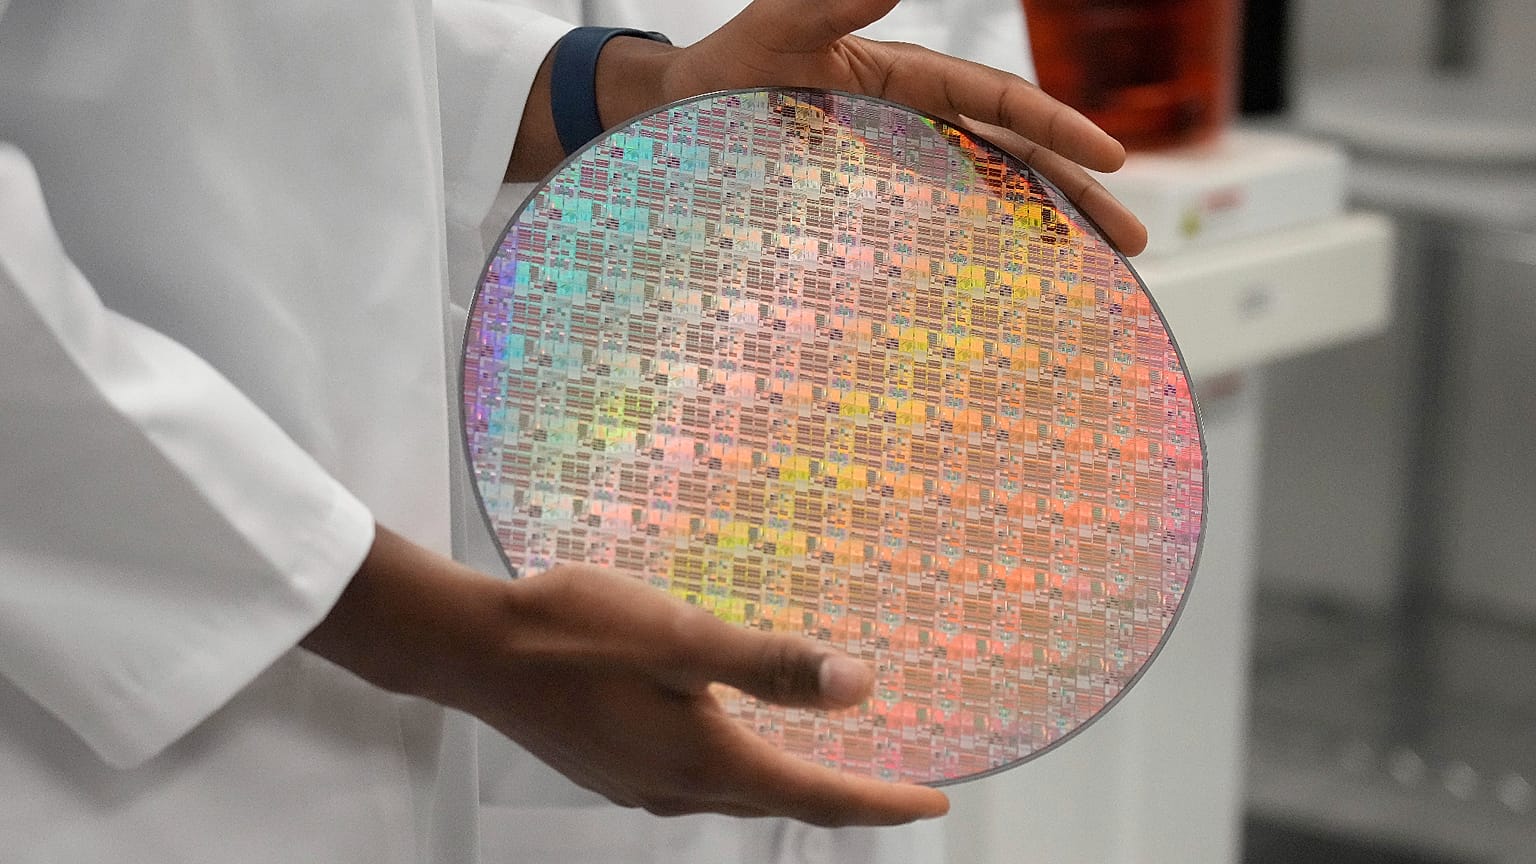
Soitec no fabrica los procesadores que entrenan los modelos de inteligencia artificial. Produce las obleas de silicio diseñadas específicamente sobre las que otras empresas de semiconductores construyen sus chips.
Con sede en Bernin, cerca de Grenoble, la empresa nació en 1992 como una escisión del instituto de investigación francés CEA-Leti.
Emplea a más de 2.000 personas y posee más de 4.700 patentes.
A comienzos de este mes, la periodista de Euronews Valérie Gauriat visitó las instalaciones de producción de Soitec para la serie Made in Europe.
En sus salas blancas, las obleas de silicio pasan por decenas de etapas de fabricación, lo que permite a la empresa manipular capas de material increíblemente finas.
"Nuestro trabajo es ir más rápido que la competencia", afirmó a Euronews el director de tecnología, Christophe Maleville.
Esa experiencia está ganando valor a medida que los centros de datos de IA necesitan transferir enormes cantidades de información entre procesadores.
La fotónica de silicio ofrece una alternativa más rápida y eficiente energéticamente a las conexiones tradicionales de cobre, al utilizar la luz en lugar de señales eléctricas.
Soitec suministra las obleas de silicio especializadas utilizadas para fabricar estos chips ópticos, lo que le otorga un papel clave en el creciente mercado de infraestructuras de IA.
Por qué Bank of America ve casi un monopolio en la fotónica aplicada a la IA
"Estimamos que Soitec controla actualmente alrededor del 95% de la cuota de mercado en el suministro de obleas Photonics-SOI", señalaron el analista de Bank of America Oliver Wong y sus colegas.
Sus rivales, entre ellos la taiwanesa GlobalWafers, están intentando entrar en este mercado.
Sin embargo, el banco espera que el conocimiento tecnológico de Soitec y sus décadas de experiencia industrial protejan su posición dominante.
Esa ventaja podría ganar aún más valor a medida que los centros de datos de IA se hacen más grandes y necesitan más conexiones ópticas entre procesadores.
Bank of America calcula que la superficie total de obleas necesaria para los chips fotónicos aumentará aproximadamente un 60% anual entre 2026 y 2030.
En otras palabras, la demanda de los materiales de Soitec podría crecer mucho más deprisa que el propio número de procesadores de IA.
Las últimas previsiones de la compañía ya apuntan a una fuerte aceleración.
En septiembre, Soitec proyectó que los ingresos de la división de fotónica alcanzarían entre 2,5 y 3 veces el nivel del año anterior en el ejercicio que concluye en marzo de 2027.
También anticipó un crecimiento de alrededor del 50% en los ingresos totales del trimestre de septiembre.
Al mismo tiempo, Soitec espera cerrar acuerdos de capacidad plurianuales con ocho de sus aproximadamente diez mayores clientes de fotónica.
Estos acuerdos podrían hacer más previsible la demanda futura y respaldar inversiones en nueva capacidad de producción.
Cómo la IA podría transformar la rentabilidad de Soitec
Hasta hace poco, Soitec dependía en gran medida de la industria del smartphone, que representó aproximadamente la mitad de sus ingresos en el último ejercicio.
Pero en el trimestre de junio, su división más amplia de Edge & Cloud AI generó el 57% de las ventas.
Bank of America prevé que esa transformación se acelere.
El banco proyecta que los ingresos de fotónica pasarán de 92 millones de euros en el ejercicio 2026 a unos 680 millones de euros en el ejercicio 2029.
Eso supondría casi la mitad de los ingresos de grupo previstos, de 1.430 millones de euros, frente a solo el 16% del último ejercicio.
Más importante aún, la rentabilidad podría crecer incluso más rápido que las ventas.
El banco estima que las obleas de fotónica conservan alrededor de 80 céntimos de cada euro de ventas una vez descontados los costes de materias primas, frente a 56 céntimos en el caso de los demás productos de Soitec.
A medida que la fotónica gane peso en el negocio, Bank of America espera que el margen bruto de la compañía pase del 16% al 44% de cara al ejercicio 2029.
"Creemos que el margen bruto del 16% en el ejercicio 2026 marcó el punto más bajo para Soitec", señalaron Wong y sus colegas.
Esa recuperación prevista sustenta su proyección de 10,62 euros de beneficio por acción en el ejercicio 2029, aproximadamente un 71% por encima del consenso de analistas de Visible Alpha.
Por qué una revalorización cercana al 600% sigue entrañando importantes riesgos
La transformación de Soitec está lejos de haber concluido.
Los ingresos anuales cayeron un 34%, hasta 592 millones de euros, en el ejercicio 2026, mientras que las ventas de comunicaciones móviles se desplomaron un 43%.
La división de smartphones se redujo otro 10% en el trimestre de junio, mientras los clientes seguían recortando sus inventarios.
Bank of America espera que el negocio móvil toque fondo en el presente ejercicio, aunque la recuperación no está garantizada.
Atender el aumento de la demanda de fotónica también exigirá inversiones importantes.
El banco prevé que Soitec anuncie en los próximos meses una ampliación de su planta de fabricación en Singapur, que podría costar en torno a 700 millones de euros.
La valoración de la acción plantea otro desafío.
Con un precio de alrededor de 154 euros por acción, Soitec cotiza a casi 96 veces el beneficio que Bank of America proyecta para el ejercicio que finaliza en marzo de 2027.
Una valoración tan elevada deja a los inversores expuestos en caso de que el gasto en infraestructuras de IA se ralentice o tecnologías competidoras ganen terreno.
Soitec publicará sus resultados del primer semestre el 18 de noviembre, lo que ofrecerá una nueva prueba de sus ambiciosas previsiones de crecimiento.
A comienzos de 2026, los inversores estaban centrados en la caída de las ventas de smartphones y en el deterioro de los beneficios.
Hoy, Soitec es valorada cada vez más como un proveedor esencial para la industria global de la IA.
La cuestión es si su negocio de fotónica puede crecer lo bastante rápido como para justificar una cotización que puede haber descontado ya una transformación extraordinaria.
Este artículo tiene únicamente fines informativos y educativos y no constituye asesoramiento financiero, recomendación de inversión ni sugerencia de compra o venta de ningún instrumento financiero. Los lectores deben realizar su propia investigación y consultar a un asesor financiero cualificado antes de tomar cualquier decisión de inversión. Invertir implica riesgos, incluida la posible pérdida del capital. La rentabilidad pasada no es indicativa de resultados futuros.