


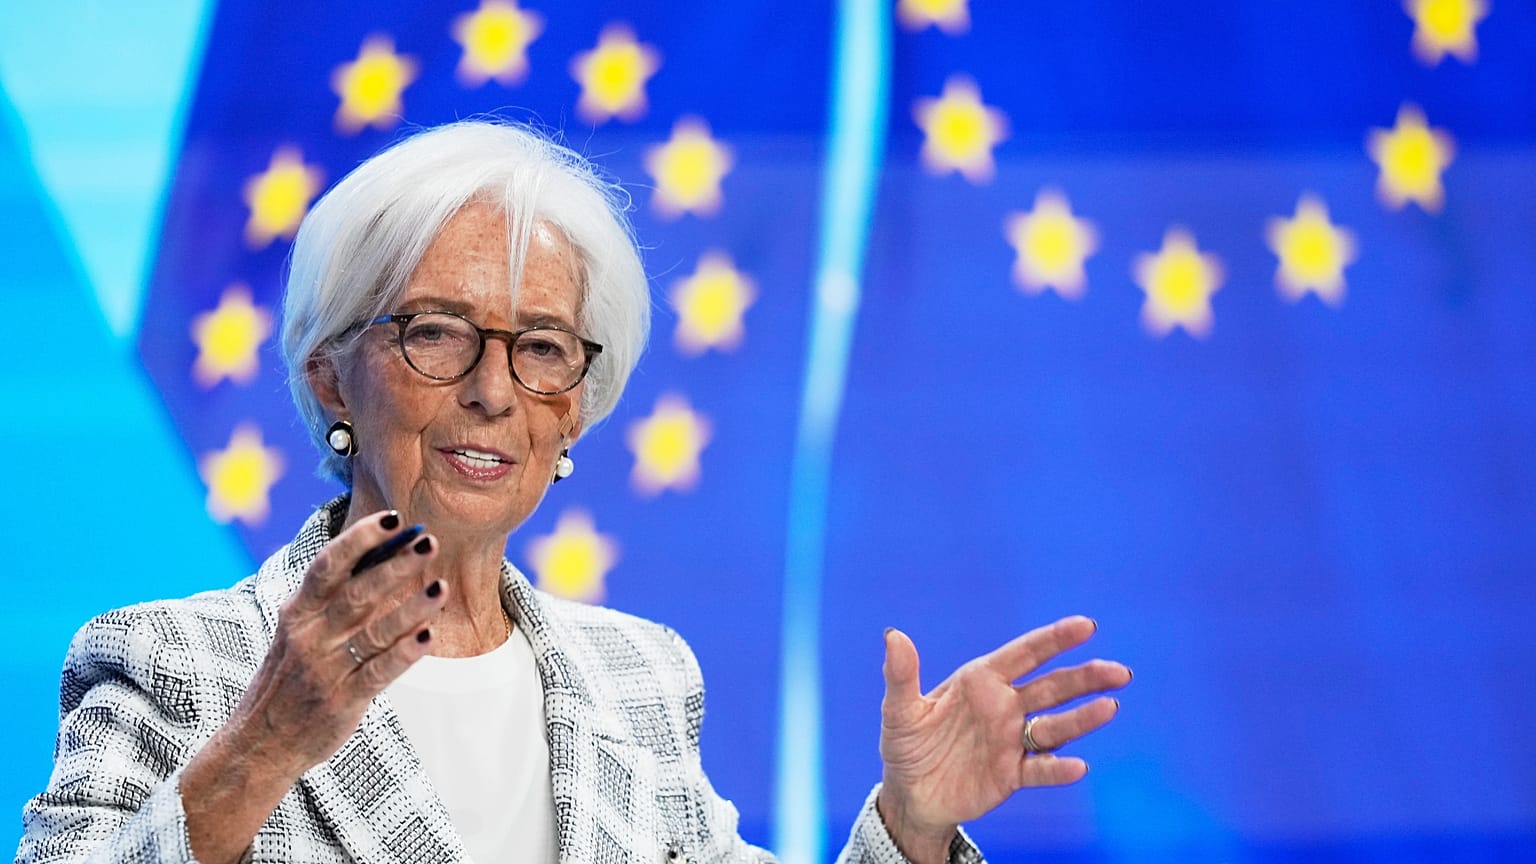




Lagarde afirma que dejará el BCE antes de tiempo porque ya no puede mantenerse neutral. También reveló que se debatió una subida y dejó entrever un movimiento en diciembre.
Christine Lagarde va a dejar el Banco Central Europeo (BCE) antes de tiempo porque ya no quiere seguir callada.
 PUBLICIDAD
La presidenta del BCE, que dimitirá el 7 de febrero de 2027, unos nueve meses antes de que termine su mandato, ha señalado este jueves que la neutralidad que se exige a los banqueros centrales, que describió como "el precio de su independencia", era algo que ya no podía aceptar.
"No creo que pueda seguir siendo neutral", dijo a los periodistas en Fráncfort.
"Me interesa la verdad, y veo que la verdad se ve muy a menudo dañada, contradicha por tergiversaciones", añadió.
No fue la única sorpresa de la tarde.
Pocos momentos después de que el BCE dejara sin cambios sus tipos de interés clave, con la tasa de depósito en el 2,5%, Lagarde desveló que los responsables de política monetaria habían debatido seriamente la posibilidad de subirlos.
La decisión de mantenerlos fue unánime, explicó. Pero su mensaje a los mercados fue que esta pausa podría durar solo hasta diciembre.
¿Por qué estuvo el BCE a punto de subir los tipos?
Dos cosas han cambiado desde las últimas previsiones del BCE en septiembre, explicó Lagarde.
La primera es la energía.
Los precios de la gasolina, el diésel y el gas han seguido subiendo, y los márgenes de refino siguen siendo elevados. La inflación de la zona euro subió al 3,8% en septiembre, con los precios de la energía un 18,9% por encima de los de un año antes.
La segunda es el coste de la financiación a largo plazo.
Lagarde señaló que la rentabilidad media de la deuda pública a 10 años en la zona euro había aumentado en unos 35 puntos básicos desde la fecha de cierre de las proyecciones de septiembre.
Ese aumento es importante porque hace en parte el trabajo del banco central. Cuando gobiernos y empresas pagan más por endeudarse a diez años, también encarecen las hipotecas y los créditos a empresas, y el gasto se frena. Los tipos hipotecarios ya subieron al 3,8% en agosto desde el 3,5% en julio, mientras que los bancos endurecieron las condiciones de concesión de préstamos a las empresas en el tercer trimestre.
"Si se combinan estos dos factores, en realidad, el Consejo de Gobierno debatió si era apropiada una subida", dijo Lagarde.
Al final, el consejo consideró que estaba "suficientemente bien posicionado en esta fase como para mantener" los tipos, y que una "aproximación medida" seguía siendo adecuada.
¿Está ahora sobre la mesa una subida de tipos en diciembre?
Lagarde repitió el mensaje habitual del BCE de que decide "reunión a reunión" y que no se compromete de antemano con ninguna trayectoria.
Pero fue más allá de lo habitual.
Enumeró los datos que recibirá el banco antes de su reunión de diciembre, desde dos nuevas lecturas de inflación hasta las cifras de crecimiento y salarios del tercer trimestre, y señaló que esos números se contrastarán con la evaluación realizada hoy.
"A menos que haya acontecimientos importantes, la dirección del viaje está bastante clara para todos nosotros", afirmó.
Añadió que la inflación subyacente, que excluye componentes volátiles como la energía y los alimentos, tendrá un peso especial.
¿Qué dijo Lagarde sobre la subida de las rentabilidades de la deuda francesa?
Francia era el tema del que nadie quería hablar.
El coste de financiación a 10 años del país superó el 5% la semana pasada por primera vez desde 2002, y la brecha respecto a las rentabilidades del bono alemán se ha ampliado con fuerza.
Este jueves por la tarde, la rentabilidad francesa a 10 años bajó hasta aproximadamente el 4,88%, unos 3,5 puntos básicos menos en la sesión. Aun así seguía situándose unos 154 puntos básicos por encima de la alemana y unos 40 puntos por encima de la italiana, un país considerado desde hace tiempo el eslabón más débil de la zona euro en materia de deuda pública.
Aun así, Lagarde evitó mencionar explícitamente a Francia.
Señaló que la subida de las rentabilidades a largo plazo es global, impulsada por las expectativas de inflación, la trayectoria prevista de los tipos de interés y la oleada de emisiones de bonos por parte de grandes empresas tecnológicas que se endeudan para construir centros de datos.
Pero dejó claro que los países muy endeudados afrontan un desafío particular.
Deben planificar con la idea de que los tipos de interés "probablemente se mantendrán más altos durante un periodo de tiempo", dijo, y mantener sus presupuestos dentro de las reglas fiscales europeas.
Preguntada por si el BCE está vigilando el riesgo de contagio a otros países, Lagarde adoptó un tono más firme.
"Si la evolución de los mercados amenazara la adecuada transmisión de nuestra política monetaria, incluso a través de movimientos de mercado injustificados y desordenados, disponemos de instrumentos para responder", afirmó.
En otras palabras, el BCE está dispuesto a intervenir si la agitación en los mercados de deuda pública llegara a ser lo bastante intensa como para impedir que sus decisiones sobre tipos de interés lleguen a hogares y empresas como está previsto.
Cuando otro periodista planteó la posibilidad de una nueva crisis del euro, no entró en la comparación. "Habrá acontecimientos, obviamente, pero esto no nos va a disuadir", señaló.
El BCE ya ha intervenido en otras ocasiones, comprando bonos de países de la zona euro en dificultades durante la crisis de deuda que comenzó en 2010 y de nuevo durante la pandemia, mientras que su Instrumento de Protección de la Transmisión, creado en 2022, nunca se ha utilizado.
Oxford Economics no espera que se active pronto.
Su escenario central prevé que la prima entre Francia y Alemania se acerque a los 200 puntos básicos para las elecciones presidenciales de la próxima primavera. Leo Barincou, economista sénior de la firma de análisis, señaló en una nota que "probablemente hay cierto margen" entre ese escenario "y una verdadera crisis de deuda".
¿Y ahora qué?
Lagarde explicó que, en cualquier caso, su mandato habría terminado en octubre de 2027.
Irse en febrero, explicó, le devuelve la libertad para hablar y actuar sobre cuestiones más allá de la política monetaria.
Tras más de 20 años en el FMI y en el BCE, añadió, hay cosas que siente que debe decir. "Que la gente escuche o no es otra historia".
Rehusó decir si respaldará a algún candidato en las elecciones presidenciales francesas de la próxima primavera o qué puesto asumirá después.
En cuanto a su sucesión, insistió en que habrá "una continuidad perfecta de la actividad".
"La institución es sólida, fuerte como una roca", afirmó.
No todo el mundo se muestra tan relajado con el calendario.
"El momento para el BCE dista mucho de ser ideal", afirmó Matthew Ryan, responsable de estrategia de mercados de la firma de servicios financieros Ebury, en un comentario enviado por correo electrónico, aludiendo a una inflación muy por encima del objetivo y a una prima entre Francia y Alemania en su nivel más alto desde 2011.
Ryan considera que el ex gobernador del banco central neerlandés Klaas Knot y el jefe del Banco de Pagos Internacionales, Pablo Hernández de Cos, son los principales favoritos.
"El banco ha decidido aplazar el problema por ahora, pero una subida de un cuarto de punto parece cada vez más probable en la reunión de diciembre", afirmó Joe Nellis, responsable de investigación económica de la firma de auditoría y asesoría MHA.
Lagarde presidirá todavía dos reuniones más del BCE, en diciembre y febrero. En la primera podría llegar la subida que el banco ha debatido esta semana.
Lo que ocurra después es mucho menos claro, porque aún no se sabe quién tomará las riendas cuando se marche.
Hasta que surja un nombre, esa incertidumbre también pesará sobre los mercados. Los inversores "ahora negociarán en parte en función de los rumores sobre el nuevo liderazgo del BCE el año que viene, además de los datos económicos", señaló Claus Vistesen, de Pantheon Macroeconomics, en una nota.