











Las familias de la eurozona tienen cientos de miles de millones invertidos en tecnología estadounidense. Europa tiene capital y empresas prometedoras, pero pocas llegan a ser accesibles para los pequeños ahorradores.
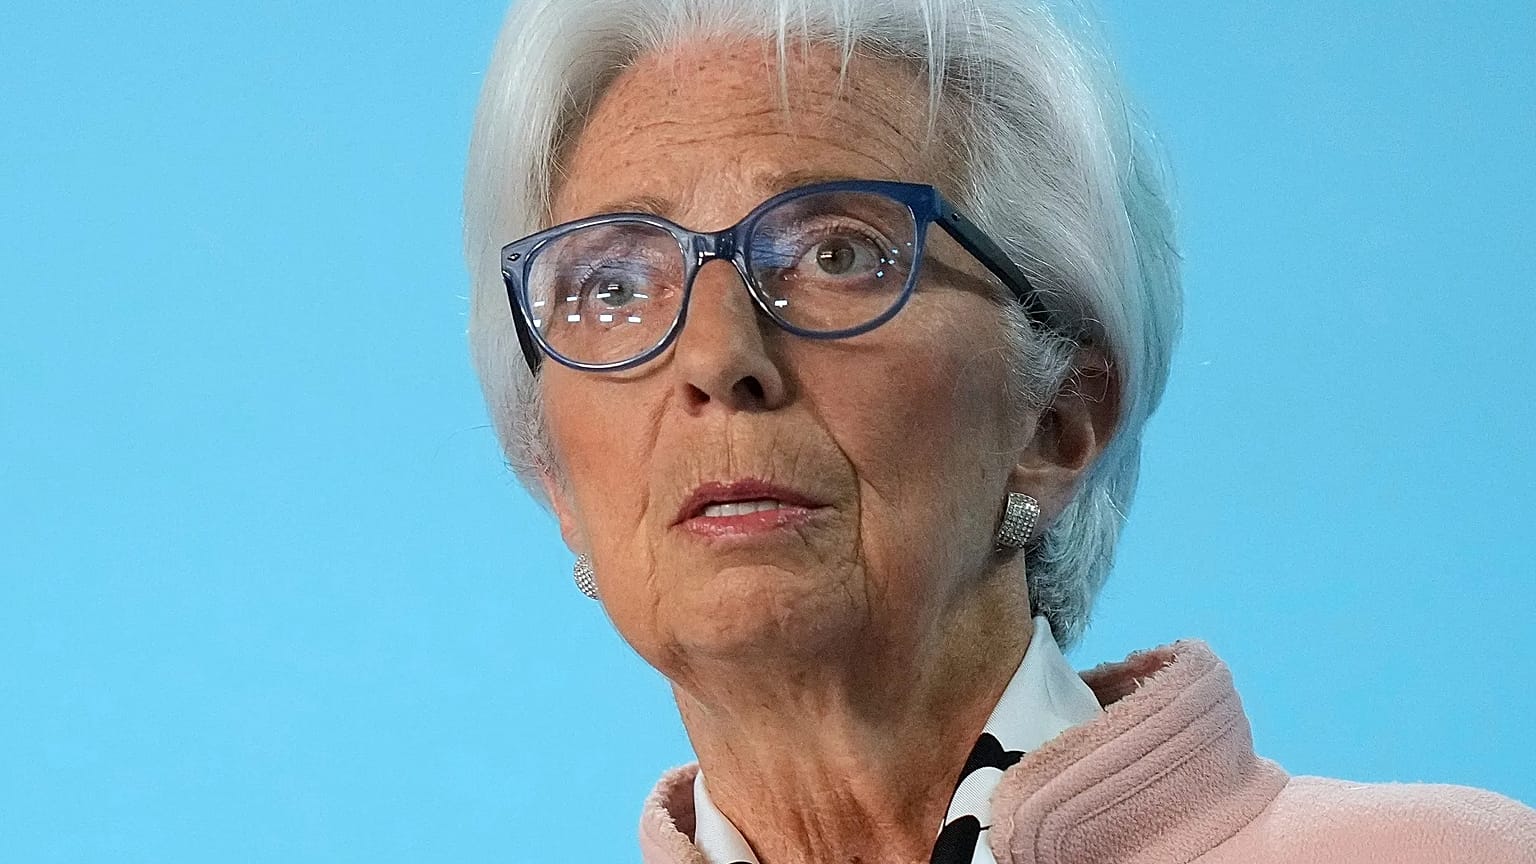
Los ahorros europeos están cada vez más expuestos a la expansión de la inteligencia artificialen Estados Unidos y contribuyen a financiarla. Los hogares de la eurozona poseen en torno a 440.000 millones de euros invertidos en empresas tecnológicas estadounidenses, entre ellas Nvidia y Alphabet, según la presidenta del Banco Central Europeo, Christine Lagarde.
 PUBLICIDAD
Al intervenir el lunes en Viena, Lagarde advirtió de que los ahorros europeos corren el riesgo de financiar el auge de la IA en Estados Unidos sin que Europa reciba una parte equivalente de los beneficios económicos.
"Las empresas se están creando en otros lugares", dijo. "El año pasado Estados Unidos produjo 59 modelos de IA destacados y China 35. Francia y el Reino Unido produjeron uno cada uno".
Europa no carece de dinero, el problema es canalizarlo hacia las empresas con capacidad de crecer.
Los hogares de la eurozona mantenían casi diez billones de euros en depósitos bancarios en mayo de 2026, según un nuevo análisis del BCE publicado el martes. Conservan aproximadamente un tercio de sus activos financieros en depósitos, frente al 11% de los hogares estadounidenses. En torno al 80% de los hogares de la eurozona no poseen acciones, bonos ni fondos de inversión.
El BCE concluye que los recursos limitados, las lagunas de conocimiento, los bajos niveles de confianza y la preocupación por el riesgo desaniman a muchos europeos a la hora de invertir.
Más del 60% de los hogares de la eurozona concentra la mayor parte de su patrimonio en vivienda, mientras que aproximadamente una cuarta parte depende sobre todo de los depósitos bancarios. Alrededor de un 10% invierte de forma indirecta a través de productos de pensiones y seguros, mientras que solo un 4% mantiene una parte sustancial de su riqueza directamente en los mercados financieros.
Quienes en Europa quieren tener exposición a la IA invierten con frecuencia en empresas tecnológicas estadounidenses, a menudo mediante fondos de inversión y planes de pensiones.
¿Invertir en tecnología estadounidense es necesariamente un problema?
Jeremie Peloso, estratega jefe para Europa en BCA Research, explicó a 'Euronews' Business que invertir en tecnología estadounidense no es necesariamente un problema para los hogares europeos.
"Las tecnológicas estadounidenses han superado a los índices europeos durante los últimos diez años", señaló, y añadió que las inversiones internacionales pueden ayudar a los ahorradores a diversificar sus riesgos.
Añadió además que un euro más débil ha incrementado en ocasiones la rentabilidad obtenida por los inversores de la zona euro en activos denominados en dólares.
Sin embargo, advirtió de que el sector tecnológico estadounidense se ha vuelto muy concentrado, lo que deja a los inversores expuestos a un grupo relativamente reducido de empresas sometidas a muchas de las mismas fuerzas de mercado.
Ben Barringer, responsable de análisis tecnológico en Quilter Cheviot, señaló que el capital europeo se ha trasladado al exterior porque muchas de las principales empresas tecnológicas del mundo se han creado y desarrollado fuera de Europa, lo que ofrece mejores perspectivas de crecimiento y de retorno para los inversores.
Cómo financia el dinero europeo la IA estadounidense
Comprar una acción ya existente de una tecnológica estadounidense no aporta dinero nuevo a la empresa. Sin embargo, una fuerte demanda de los inversores puede sostener su valoración y facilitar la obtención de capital mediante la emisión de nuevas acciones.
Cuando los pequeños inversores europeos adquieren acciones de nueva emisión, como ocurrió cuando SpaceX les invitó a participar en su salida a bolsa en junio, aportan recursos que la empresa puede destinar a inversión.
Pero las salidas a bolsa por sí solas probablemente no aporten suficiente capital para mantener el frenético ritmo de inversión de estos gigantes de la IA. Por ello, las mayores empresas tecnológicas también se han endeudado de forma intensa en el mercado de bonos.
Se prevé que los principales gigantes de la IA destinen más de un billón de dólares (870.000 millones de euros) a inversión en capital hasta 2028, según un análisis del BCE. Este gasto incluye centros de datos, chips avanzados, suministro eléctrico e infraestructuras de red.
Según Lagarde, los principales gigantes estadounidenses de la computación a gran escala emitieron el año pasado más de 100.000 millones de dólares (87.000 millones de euros) en bonos y ya representan cerca de una décima parte de la nueva emisión de deuda en euros por parte de empresas no financieras.
Cinco grandes empresas estadounidenses de computación a gran escala tienen en circulación alrededor de 40.000 millones de euros en bonos denominados en euros, según el BCE. Los fondos, aseguradoras y planes de pensiones europeos que compran estos bonos están prestando dinero directamente a las empresas tecnológicas estadounidenses.
Este endeudamiento también puede tener efectos más amplios. Una elevada emisión de bonos en Estados Unidos puede contribuir a aumentar las rentabilidades a nivel global, mientras que los tipos de interés a largo plazo en la eurozona suelen evolucionar en paralelo a los estadounidenses.
"Europa asumirá parte del coste de este boom en sus propios costes de financiación", afirmó Lagarde. "La cuestión es si obtendrá también el crecimiento que lo acompaña".
La brecha de inversión de Europa en IA
Una rápida adopción de la IA podría aumentar la productividad de la eurozona hasta en un cuatro por ciento en el plazo de una década, según las estimaciones del BCE.
Pero Europa sigue muy rezagada respecto a Estados Unidos en la infraestructura necesaria para desarrollar y operar la IA. Lagarde señaló que Estados Unidos alberga en torno al 75% de la capacidad mundial de computación para IA, frente a aproximadamente un cinco por ciento en Europa.
La Comisión Europea calcula que la brecha entre la demanda de capacidad de centros de datos y la oferta disponible en la UE podría alcanzar 19 gigavatios de aquí a 2036. Cerrarla podría costar hasta 600.000 millones de euros.
Se espera que las empresas de la eurozona destinen en 2026 en torno a un diez por ciento de su inversión a la IA, mientras que el endeudamiento relacionado con la IA representó aproximadamente una cuarta parte del aumento del crédito a empresas en el primer trimestre, según estimaciones del BCE.
Europa cuenta con empresas privadas de IA prometedoras, pero los inversores minoristas tienen un acceso mucho más sencillo a los gigantes tecnológicos estadounidenses cotizados.
"En Europa no falta capital, el problema es cómo canalizarlo", afirmó Peloso.
Añadió que Europa también cuenta con un número considerable de empresas tecnológicas, pero relativamente pocas cotizan en bolsa. Eso deja a los inversores minoristas, y a los fondos que solo pueden invertir en mercados públicos, con una oferta limitada de inversiones tecnológicas europeas.
Mistral ilustra tanto el potencial de Europa como su problema de inversión. La empresa francesa de IA recaudó la semana pasada 3.000 millones de euros en la mayor ampliación de capital de una tecnológica europea, pero los ahorradores ordinarios no pudieron participar directamente porque sus acciones no cotizan en bolsa.
Barringer señaló que limitarse a animar a los inversores a destinar más dinero a la IA europea sería atacar el síntoma y no la causa de fondo.
"El reto no es simplemente la falta de capital disponible, sino crear las condiciones para que surjan más empresas europeas de primer nivel capaces de competir a escala global", dijo.
Eso exigiría mercados de capital riesgo más profundos, una mayor disposición a financiar negocios de mayor riesgo y normas que apoyen la innovación manteniendo al mismo tiempo una supervisión adecuada. "En última instancia, la inversión seguirá a la oportunidad", añadió Barringer.
¿Puede Europa redirigir más de sus ahorros?
La principal respuesta de la UE es la Unión de Ahorro e Inversión. Su objetivo es facilitar que los hogares inviertan y que las empresas europeas obtengan financiación más allá de las fronteras nacionales.
Entre las medidas propuestas figuran cuentas de inversión más sencillas, potencialmente con ventajas fiscales, cambios en las pensiones complementarias y esfuerzos para reducir el coste de operar en los distintos mercados financieros europeos.
La UE ha aprobado además la denominada Ley de Cotización, diseñada para abaratar y simplificar la salida a bolsa de las empresas. Incluye documentación de cotización más sencilla y normas que permiten a los fundadores mantener un mayor control después de que sus compañías entren en el mercado bursátil.
Estas reformas podrían ayudar a que más empresas tecnológicas europeas crezcan y acaben siendo accesibles para los inversores minoristas, pero no pueden garantizar que los hogares europeos las prefieran frente a compañías estadounidenses con perspectivas más sólidas.
Peloso afirmó que canalizar más ahorro hacia las empresas será un proceso de varios años que requiere una regulación más sencilla, un entorno más favorable para las empresas emergentes, mercados de capital riesgo y de capital privado más profundos y mayores incentivos para que los hogares inviertan.
Barringer sostuvo en la misma línea que las políticas deberían centrarse en construir empresas más sólidas, en lugar de limitarse a dirigir el ahorro hacia un sector preferente.
"Si los fundamentos no son lo bastante sólidos como para sostener la innovación, simplemente orientar más ahorro hacia el sector difícilmente solucionará el problema", señaló.
Europa parece tener, por tanto, el capital y un número creciente de empresas tecnológicas prometedoras. Su reto es ayudar a esos negocios a expandirse, salir a bolsa y ofrecer a los inversores oportunidades lo bastante atractivas como para competir con los gigantes tecnológicos estadounidenses.