











El Banco Central Europeo invita a los ciudadanos de toda Europa a votar los diseños de los futuros billetes en euros antes del cierre de la encuesta pública el 21 de septiembre.
Aves, ríos y figuras de la cultura europea, incluidos compositores, figuran entre las opciones de diseño que el BCE pide a la ciudadanía que tenga en cuenta para los futuros billetes en euros. Más de 9 millones de personas han votado ya, pero el BCE anima a más gente a compartir su opinión antes de que la encuesta se cierre el próximo lunes.
 PUBLICIDAD
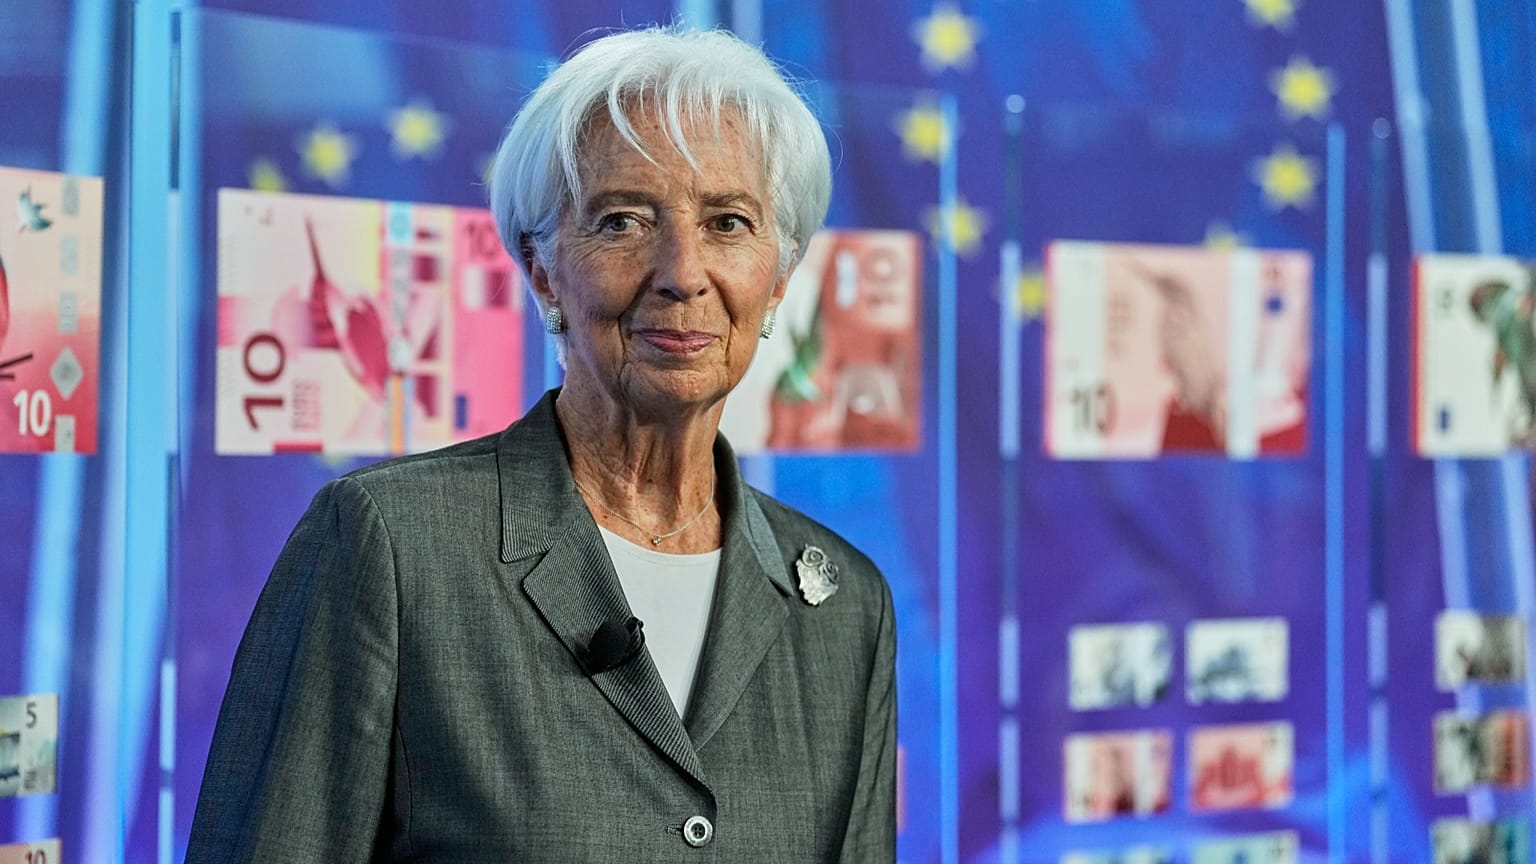
El BCE ya había consultado a los europeos sobre el rediseño, pero es la primera vez que lanza una encuesta (fuente en inglés) en la que les pide que valoren los diez diseños preseleccionados. Las propuestas también se distinguen claramente de los motivos que aparecen en los billetes actuales.
En un mundo con un uso cada vez menor del efectivo, el BCE lanza un mensaje a los europeos, el dinero en efectivo seguirá existiendo y ellos pueden ayudar a decidir cómo será.
“El efectivo no es simplemente un legado del pasado. Forma parte de la vida cotidiana de millones de europeos”, afirmó el miembro del Comité Ejecutivo del BCE Piero Cipollone durante un acto sobre los billetes en euros celebrado el lunes en Bruselas.
La encuesta agrupa diez diseños preseleccionados en torno a dos posibles temas, “Cultura europea” y “Ríos y aves”. Los resultados servirán de orientación, pero no determinarán la decisión final del Consejo de Gobierno del BCE, que se espera hacia finales de 2026. El desarrollo de los nuevos billetes llevará varios años y está previsto que entren en circulación de forma gradual a partir de 2029.
“Más de 31.000 millones de billetes en euros, por un valor superior a 1,6 billones de euros, están en circulación, con un crecimiento anual de en torno al 3%. También hay más de 150.000 millones de monedas en euros en circulación”, explicó Cipollone. Añadió que el efectivo sigue desempeñando un papel cuando se interrumpen otros medios de pago, por ejemplo durante cortes de suministro eléctrico o de internet.
El papel del efectivo podría reforzarse aún más gracias a la propuesta de legislación de la UE conocida como Paquete sobre la Moneda Única. El paquete, que se negocia en Bruselas, incluye medidas destinadas a consolidar el estatus de curso legal del efectivo y su aceptación obligatoria.
“El efectivo aporta algo difícil de sustituir, un ancla tangible de estabilidad y confianza. El efectivo también favorece la inclusión financiera. Es sencillo e intuitivo. Protege la privacidad y, quizá lo más importante, preserva la libertad de elección”, señaló Cipollone en su intervención.
Según una encuesta del BCE de 2024, una mayoría creciente de europeos considera importante mantener el efectivo como opción de pago.
“El efectivo es la única forma de dinero que cualquier ciudadano puede tener directamente. Una vez que se dispone de efectivo, no hacen falta intermediarios ni dispositivos para utilizarlo”, afirmó Cipollone.
Euro digital y físico
Dentro de su estrategia de pagos, el BCE invierte no solo en el rediseño de los billetes, sino también en la creación del euro digital, una forma electrónica de dinero del banco central que complementaría al efectivo. El BCE afirma que su apoyo al efectivo está intrínsecamente ligado a este nuevo medio de pago electrónico, concebido para permitir operaciones tanto fuera de línea como en línea con un alto grado de protección de la privacidad.
El euro digital podría emitirse por primera vez en 2029 si las negociaciones en Bruselas concluyen hacia finales de 2026.
“Estamos invirtiendo tanto en el efectivo en euros como en el euro digital. Juntos garantizarán que los europeos tengan acceso al dinero del banco central en forma física y digital para las transacciones cotidianas”, declaró Cipollone.
“En conjunto, estas dos formas de dinero del banco central podrían asegurar que haya disponible una ‘solución europea para todo tipo de pagos, en todo momento, en toda la zona del euro’”, añadió.
Una de las razones por las que el BCE ha elaborado una nueva estrategia de pagos es la necesidad de autonomía estratégica en un contexto de gran incertidumbre geopolítica y de fuerte dependencia de la UE de la infraestructura de pagos estadounidense.
Visa y Mastercard, ambas estadounidenses, representan el 61% de los pagos con tarjeta en la eurozona y casi todas las operaciones transfronterizas con tarjeta, según datos del BCE de 2025.