











Grecia paga hoy menos que Francia por endeudarse pese a acumular más deuda, así ha reconstruido la confianza de los mercados mientras París pierde credibilidad fiscal.
En marzo de 2012 el Estado griego tuvo que pagar un rendimiento de mercado cercano al 40 % por sus bonos a diez años en circulación, lo que en la práctica lo dejó fuera de la financiación normal en los mercados. Incluso a ese precio, casi nadie quiso comprarlos.
 PUBLICIDAD
Ese mismo mes, Francia colocó deuda a diez años a menos del 3 %. Catorce años después, las posiciones se han invertido.
El rendimiento del bono francés a diez años, el tipo al que París se financia a una década, se sitúa en torno al 4,50 %. Atenas paga en torno al 4,28 %.
Los inversores exigen ahora más intereses para prestar dinero a París que a Atenas. La diferencia es pequeña, el mensaje no.
Grecia sigue debiendo más en relación con el tamaño de su economía que casi cualquier otro país de Europa, mientras que la economía francesa es más de diez veces mayor, más rica y mucho más diversificada.
Sobre el papel, estos precios no tienen sentido. Lo tienen si se acepta que los inversores en bonos han dejado de considerar que el tamaño del endeudamiento lo explica todo.
Lo que valoran ahora es hacia dónde se mueve la deuda, cada cuánto hay que refinanciarla y si el Gobierno tiene margen político para dejar de incrementarla.
En los tres frentes, Grecia y Francia evolucionan en direcciones opuestas.
Grecia debe más, pero su deuda disminuye
Al cierre del primer trimestre, la deuda pública griega se situaba en el 143,5 % del PIB, frente al 117,6 % en Francia.
Esas son las cifras que favorecen a París, y son las únicas.
En los doce meses anteriores, la ratio deuda/PIB de Grecia cayó 9,4 puntos porcentuales. La de Francia aumentó en unos 4 puntos.
La Comisión Europea prevé que la deuda griega siga bajando, del 146,1 % en 2025 al 134,4 % en 2027. Para Francia espera que supere el 120 % en ese mismo periodo.
La fotografía presupuestaria es aún más dura.
Grecia cerró el año pasado con un superávit equivalente al 1,7 % del PIB y se espera que siga en números negros hasta 2027. Francia registró un déficit del 5,1 %, uno de los más amplios de la Unión Europea, y el de este año se le está yendo de las manos.
Y la cifra francesa va a peor, no a mejor.
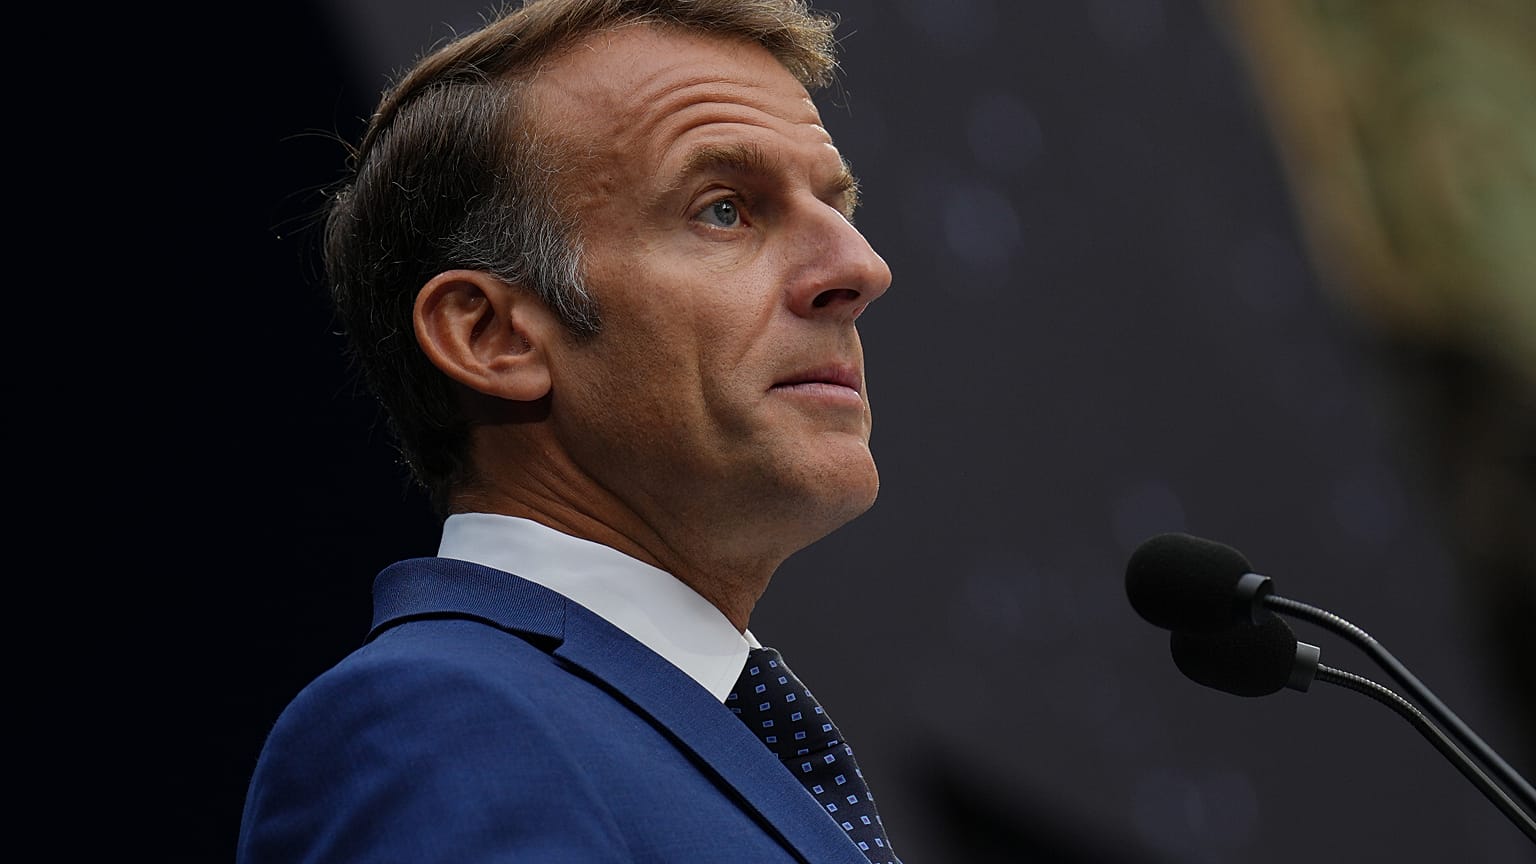
El 11 de septiembre, el ministro de Finanzas, Roland Lescure, redujo a la mitad la previsión de crecimiento del Gobierno para 2026, hasta el 0,5 %, y abandonó el objetivo de déficit del 5 % sobre el que se había construido el presupuesto.
"El 5 % ya no es una opción", dijo a los periodistas, sin querer fijar una nueva cifra.
La oficina estadística INSEE es aún más pesimista, con una previsión del 0,4 %, y sostiene que Francia es la única gran economía avanzada que se espera que se frene este año. Grecia crece a un ritmo cercano al 2 %.
Por qué la enorme deuda de Grecia es menos peligrosa de lo que parece
No toda la deuda se comporta igual, y la de Grecia lo hace de manera inusualmente favorable.
La mayor parte procede de los rescates, lo que significa que se debe a instituciones públicas europeas y no a gestores de fondos que puedan venderla ante el primer titular negativo.
Los préstamos vencen dentro de varias décadas y se concedieron a tipos favorables. La Agencia de Gestión de la Deuda Pública de Grecia sitúa el vencimiento medio por encima de 18 años y el coste anual de servicio del conjunto en el 1,94 % a finales de junio.
Casi toda la deuda griega está a tipo fijo.
Es como un hogar que contrató una hipoteca muy larga a tipo fijo cuando el dinero era barato. Los tipos pueden subir lo que quieran, la cuota mensual no se mueve.
Francia no dispone de una protección a tipo fijo de esa duración.
Los bonos emitidos en la era de tipos casi nulos van venciendo y se van sustituyendo por otros al coste actual. Los pagos de intereses se encaminan este año hacia 65.000 millones de euros, unos 4.500 millones por encima de lo previsto en el presupuesto, lo que convierte el servicio de la deuda en la mayor partida del gasto del Estado.
La Cour des Comptes, el órgano de fiscalización pública, ha advertido de que la factura podría acercarse a 100.000 millones de euros de aquí a 2029.
Los economistas llaman a este mecanismo efecto bola de nieve.
Una vez que el coste de financiación sube más deprisa que el crecimiento de la economía, la deuda aumenta por sí sola salvo que el Estado registre un superávit antes de intereses, y la OCDE ha advertido de que, sin cambios de política, la deuda francesa podría rondar el 200 % del PIB en 2050.
Un país vende 8.000 millones en bonos, el otro 310.000 millones
Luego está la oferta. Francia prevé emitir en 2026 bonos a medio y largo plazo por 310.000 millones de euros, netos de recompras.
Grecia planea emitir este año solo unos 8.000 millones de euros en bonos. Además, está devolviendo de forma anticipada en torno a 13.000 millones, ayudada por unas reservas de efectivo cercanas a los 40.000 millones de euros.
Una economía mayor necesita naturalmente endeudarse por sumas más elevadas, pero el mercado tiene que absorberlas subasta tras subasta, y un mercado al que se le pide absorber tanto puede imponer su precio.
El riesgo político ha cambiado de dirección
Las calificaciones reflejan este vuelco.
Grecia, que pasó buena parte de la década anterior por debajo del grado de inversión, ha recuperado esa categoría en todas las grandes agencias. S&P Global y Fitch la sitúan en BBB, mientras que Moody's la califica de Baa3. Las tres mantienen una perspectiva estable y varias agencias más pequeñas le otorgan perspectivas positivas.
Francia conserva una nota más alta. Pero también allí ha cambiado la dirección. S&P y Fitch califican actualmente a Francia con A+. Moody's le asigna un Aa3, con perspectiva negativa.
Las agencias de rating no sugieren que Francia esté cerca de un impago. La preocupación es más prosaica, déficits reiterados de gran tamaño, bajo crecimiento y un acuerdo político limitado sobre cómo reducir el gasto o aumentar los ingresos.
El Parlamento fragmentado de Francia complica aún más esa tarea. Las elecciones presidenciales de la próxima primavera añaden otra capa de incertidumbre.
Nada de esto convierte a Francia en la nueva Grecia
Nadie está descontando un impago francés. París cuenta con mercados profundos, una amplia base de ahorro interno y una capacidad recaudatoria que Atenas solo podía envidiar en 2012, y su solvencia sigue estando varios escalones por encima.
Lo que marca este cruce es un cambio en lo que los inversores premian. La deuda a la baja, los superávits presupuestarios y un calendario de refinanciación despejado se traducen ahora en un descuento. Los déficits crecientes, las emisiones abultadas y un Parlamento bloqueado suponen un recargo adicional en los tipos de interés.
En 2012, los inversores incorporaban en sus precios la posibilidad de que Grecia siguiera usando el euro en Navidad. En 2026, la cuestión más inmediata es hasta dónde puede seguir reduciendo su deuda Atenas.
Francia se enfrenta casi a la pregunta opuesta, hasta cuándo puede seguir aumentando la deuda antes de que los inversores exijan un precio aún mayor para financiarla.