


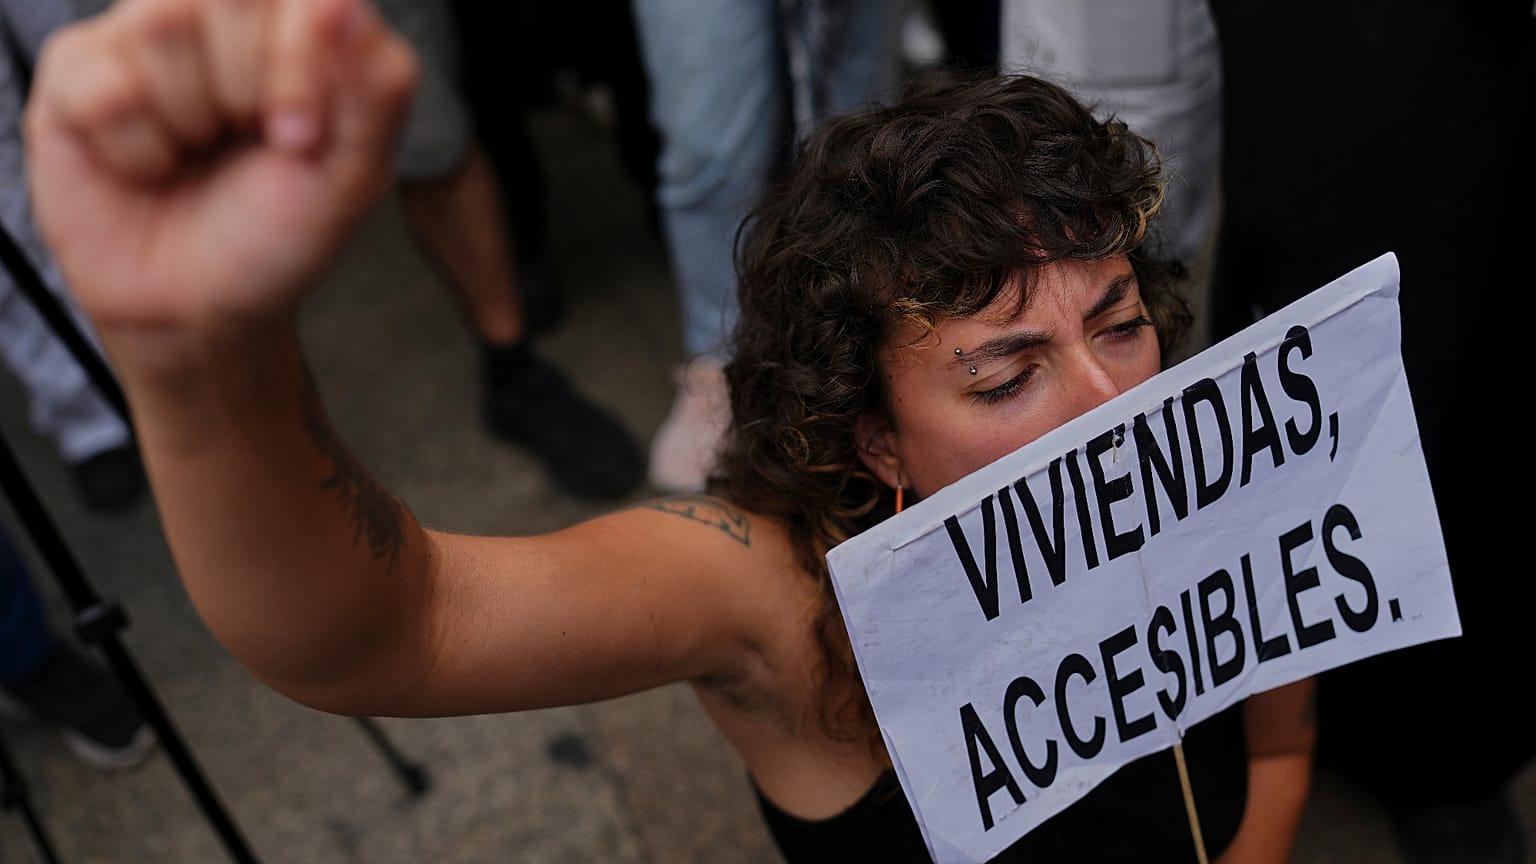


Los precios de la vivienda subieron un 84,6% entre 2015 y 2025, frente al 27,85% de los salarios medios. La falta de vivienda asequible, el esfuerzo del alquiler y las dificultades para ahorrar agravan la crisis. Los expertos aseguran que es necesario acometer una reforma estructural.
En España, tener trabajo ya no garantiza el poder acceder a una vivienda. El encarecimiento en los últimos años de los inmuebles y los alquileres, muy por encima de la evolución de los salarios, dificulta tanto el pago de una hipoteca como la posibilidad de ahorrar para afrontar el pago de una entrada.
 PUBLICIDAD
Se trata de una brecha que afecta especialmente -pero no exclusivamente- a los jóvenes y a los hogares con rentas bajas y medias, y que, en las últimas semanas, ha situado el acceso a la vivienda en el centro del debate social y político, hasta el punto de que el presidente Pedro Sánchez optó por adelantar las elecciones generales ante la imposibilidad de aprobar en el Congreso una serie de medidas de urgencia con las que hacer frente al descontento que se palpa en las calles.
"El problema es fundamentalmente estructural", asegura a 'Euronews' Rafael Pampillón, catedrático de Economía Aplicada en la Universidad San Pablo-CEU, de Madrid, quien reconoce que la actual brecha entre salarios y el elevado coste de alquileres e hipotecas "dificulta acceder a una vivienda" y subraya que "disponer de dinero para la entrada no basta".
Según datos del Instituto Nacional de Estadística (INE), los precios de la vivienda aumentaron un 84,6% entre 2015 y 2025, mientras que los salarios medios anuales brutos crecieron un 27,85% entre 2015 y 2024, hasta alcanzar los 29.540 euros. Los salarios pactados en la negociación colectiva avanzaron alrededor de un 27% en el mismo periodo.
La diferencia se mantiene en la actualidad. Los precios de la vivienda subieron un 12,2% interanual en el segundo trimestre de 2026, frente a unos incrementos salariales medios de entre el 3% y el 4%, según los datos citados por el Ministerio de Trabajo. La vivienda se encarece a un ritmo que los ingresos del trabajo no pueden seguir.
Un reciente estudio de Oxfam Intermon, presentado la semana pasada, alerta de que el gasto habitacional ha disparado la tasa de pobreza laboral hasta el 15,49%, es decir, unas 770.000 personas en todo el país. Según este informe, una de cada tres personas con trabajo que alquila a precio de mercado vive en la pobreza tras pagar la renta. La tasa alcanza el 34,08% frente al 10,22% entre quienes hacen frente a una hipoteca y el 7,95% entre quienes tienen su casa pagada.
"Los desahucios son la cara más extrema de la crisis habitacional, pero no la única", sostiene el responsable de Vivienda, empleo y de políticas sociales de Oxfam Intermón, Alejandro García-Gil. "Hay otra realidad menos visible: personas que trabajan y consiguen pagar a duras penas su casa cada mes, pero que después de hacerlo no disponen de ingresos suficientes para sostener una vida digna".
El alquiler, un gasto que dificulta la compra
El problema no se limita al precio de compra. Según el último informe anual del Banco de España, cuatro de cada diez hogares que viven de alquiler soportan una carga financiera excesiva, al destinar más del 40% de sus ingresos a pagar la renta. En las grandes ciudades y las zonas más afectadas por el turismo, la presión sobre los precios agrava las dificultades.
"A estos problemas de acceso contribuye que los precios de la vivienda hayan crecido más que la renta de los hogares, lo que ha elevado el esfuerzo necesario y ha endurecido las condiciones para comprar una vivienda en España en mayor medida que en las grandes economías europeas", se puede leer en el documento.
El alquiler también crea una barrera para quienes aspiran a comprar una vivienda. Aunque en algunos casos una cuota hipotecaria podría resultar más asumible que una renta mensual, reunir el dinero necesario para acceder a un préstamo se vuelve cada vez más complicado cuando una parte sustancial del salario se destina a pagar el alquiler, explica Pampillón, quien recalca que "disponer de dinero para la entrada no basta".
"Una nómina permite afrontar pagos mensuales, pero comprar una vivienda exige una elevada entrada para la compra de un piso, para lo cual se debe disponer de un ahorro considerable", expone el también doctor en Ciencias Económicas y empresariales por la Universidad de Barcelona y MBA por IESE. "Cuanto más tiempo necesita para reunir la entrada, más años continúa pagando el alquiler".
Con un precio medio de la vivienda de unos 200.000 euros, un comprador necesita aproximadamente 60.000 euros para cubrir la entrada y los gastos asociados a la adquisición. Sin capacidad de ahorro, ahonda Pampillón, muchas veces la ayuda familiar es la única manera de "romper ese círculo". "Quienes carecen de ella tienen que recorrer un camino mucho más largo. Así, el patrimonio familiar -unido a unas pensiones generosas- adquiere un peso creciente en las oportunidades de los hijos", lamenta.
En ese sentido, la dificultad para emanciparse refleja una desigualdad creciente entre quienes pueden recurrir a recursos familiares y quienes dependen exclusivamente de sus nóminas. Desde 2008, la proporción de hogares que no disponen de una vivienda en propiedad ha aumentado un 45%, según recoge la Encuesta de Condiciones de Vida del INE.
Un problema estructural que va más allá de los salarios
La caída de las remuneraciones durante la crisis, la recuperación salarial más lenta y la entrada de fondos de inversión en el mercado inmobiliario han contribuido a ampliar esa distancia. A ello se suma la escasez de oferta: entre 2021 y 2025 se acumuló un déficit estimado de unas 750.000 viviendas, según el Banco de España. En 2025 se formaron alrededor de 225.000 hogares, mientras que se terminaron unas 92.000 viviendas nuevas.
A pesar del impacto de esta brecha, muchos expertos advierten de que el desfase entre ingresos y vivienda no se resolverá únicamente con subidas salariales. "Siempre se ha considerado que la mejor herramienta contra la pobreza era el empleo y este análisis demuestra que trabajar no es suficiente", apunta García-Gil en referencia al estudio de Oxfam Intermon.
La Comisión Europea se muestra tajante en su diagnóstico sobre la situación del sector: "El sector de la vivienda en España se enfrenta a desafíos estructurales profundamente arraigados. El mercado inmobiliario español presenta un grave desajuste entre la oferta y la demanda, sumado a la falta de un parque sustancial de vivienda asequible y social, incluidas opciones de alquiler social".
Ante la actual situación, los sindicatos CC.OO. y UGT han decidido convocar una huelga general de 24 horas, el próximo 11 de noviembre, bajo el lema "salarios, vivienda, precios", con la que esperan canalizar el descontento social que esta crisis está generando en España, sobre todo, a raíz del desahucio -y la posterior muerte- de Maricarmen, una anciana de 87 años que falleció a principios de octubre tras haber sido expulsada de su casa pocos días antes.
"En las condiciones actuales no hay salario ni convenio que pueda permitirnos acceder a una vivienda", denunciaba recientemente el secretario general de UGT, Pepe Álvarez, en declaraciones a los medios. "No podemos continuar por más tiempo con una situación en la que es prácticamente imposible que la inmensa mayoría de los trabajadores y trabajadoras de nuestro país -con los salarios que tenemos- podamos acceder a una vivienda, ni en alquiler ni en propiedad".
Ambas organizaciones sindicales reclaman una subida de al menos el 7% del salario mínimo interprofesional en 2027, hasta superar los 1.300 euros en 14 pagas. Sin embargo, Unai Sordo, secretario general de CC.OO., reconoce los límites de las políticas salariales ante el incremento de los precios inmobiliarios.
"No hay política salarial en ningún país del mundo capaz de afrontar la barbaridad que supone subir el precio de la vivienda un 12% en términos interanuales", afirmó el dirigente sindical en un comunicado con fecha del 13 de octubre.
La organización propone destinar al menos el 1% del producto interior bruto (PIB) anual a vivienda pública durante una década y reclama medidas para frenar la especulación y contener el encarecimiento de los inmuebles.
En este sentido, Pampillón también reclama reformas que vayan mucho más allá de una simple subida salarial, que, en última instancia, requeriría además de "empresas más productivas, inversión y empleos que generen mayor valor añadido" y subraya que uno de los principales problemas es que "la demanda de vivienda está aumentando con mucha más rapidez que el tiempo para construirla".
"La política económica debe actuar sobre los salarios, pero sobre todo sobre la oferta de casas", sostiene el catedrático. "Hay que facilitar la construcción allí donde existe demanda: disponer de suelo edificable, agilizar las licencias, coordinar las infraestructuras y reducir trámites que añaden costes sin aportar una protección efectiva".
En cualquier caso, si en algo coinciden todas las partes implicadas -clase política, sindicatos, expertos y la mayoría de la población, en general- es en señalar que la crisis de la vivienda en España es un problema estructural, con pocas soluciones en el corto plazo y que requiere de una planificación más amplia a largo plazo.