












Los bancos centrales europeos piden a la UE endurecer sus normas sobre criptomonedas, prohibir intereses en 'stablecoins' y controlar tokens ligados a divisas extranjeras y empresas cripto.
Un día después de presentar Pontes, su sistema para la liquidación de activos tokenizados en dinero de banco central, el BCE ha detallado cómo quiere que se reescriba la normativa europea sobre criptomonedas.
 PUBLICIDAD
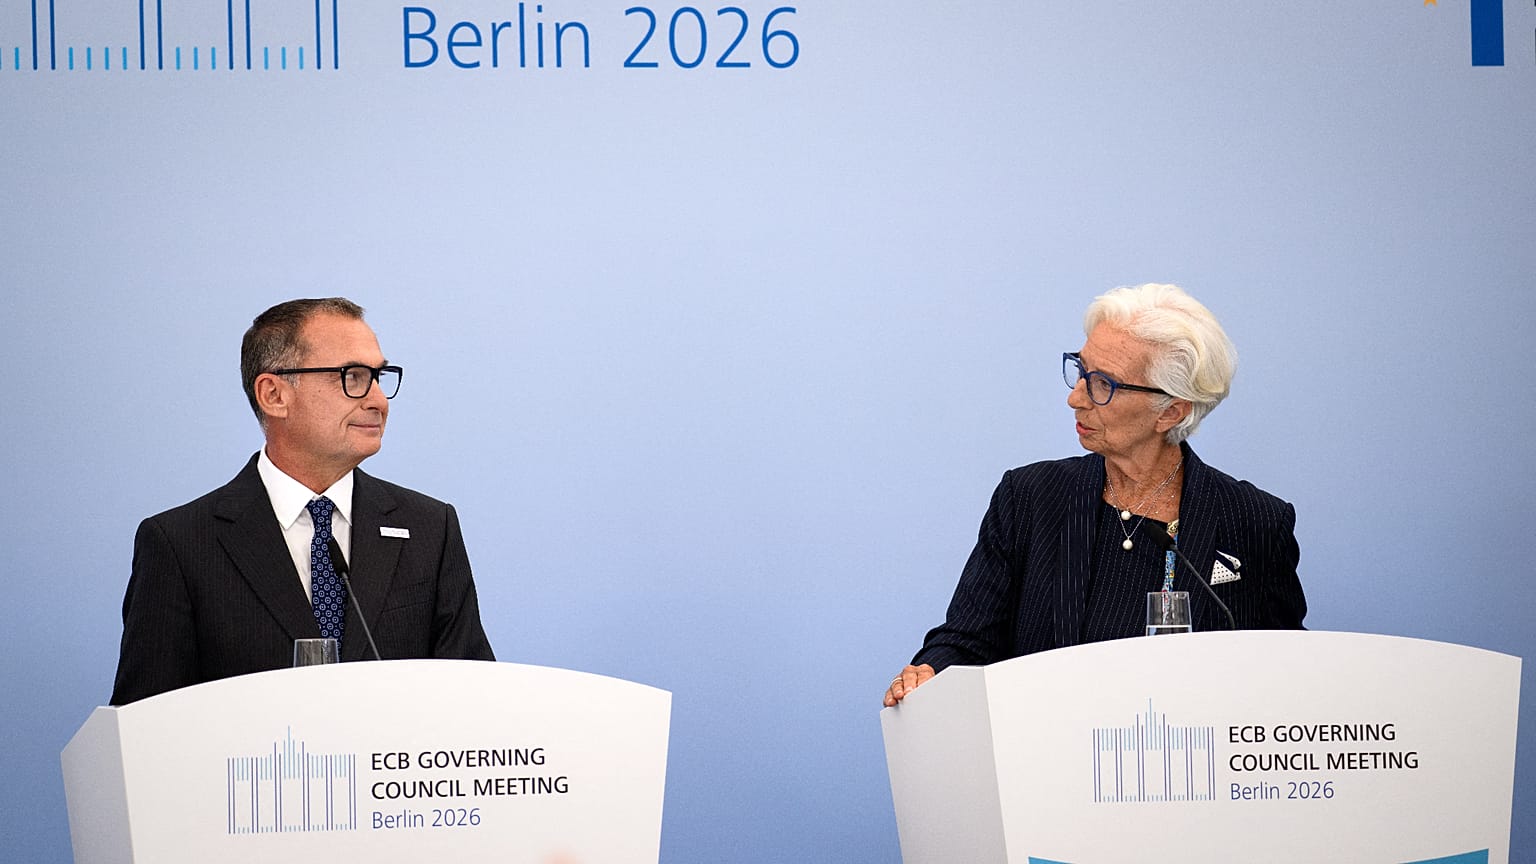
El documento de respuesta, publicado el martes por el Sistema Europeo de Bancos Centrales, que agrupa al BCE y a los bancos centrales nacionales de la UE, aboga por normas más estrictas sobre las stablecoins, el staking y las empresas de criptomonedas.
Se integra en la revisión que realiza la Comisión Europea del Reglamento sobre mercados de criptoactivos, conocido como MiCA, el marco normativo de la UE para las criptomonedas y las empresas que las negocian.
MiCA está en vigor desde diciembre de 2024, y el último plazo transitorio para los operadores ya existentes expiró el 1 de julio, lo que obliga a las plataformas, entre ellas Binance, la mayor casa de cambio del mundo, a dejar de prestar servicio a clientes europeos.
La consulta de la Comisión concluirá el 30 de septiembre, un mes más tarde de lo previsto.
Las recomendaciones de los bancos centrales no son vinculantes, y la Comisión las valorará junto a otras aportaciones antes de decidir si reabre la legislación.
Diplomáticos de la UE han indicado a Euronews que prevén una revisión en 2027, que necesitaría el visto bueno del Parlamento Europeo y de los Estados miembros.
Sin intereses y sin resquicios legales
Las stablecoins son criptomonedas diseñadas para mantener un valor estable, normalmente vinculadas al dólar estadounidense.
MiCA ya prohíbe tanto a los emisores como a las plataformas de negociación de criptomonedas pagar intereses por ellas, y los bancos centrales quieren que siga siendo así.
"El pago de una remuneración por las stablecoins debe seguir estando prohibido", señala la respuesta del BCE.
El objetivo son las fórmulas para esquivar la norma. Algunas plataformas, apunta el documento, ofrecen servicios de préstamo, toma en préstamo y staking de criptoactivos, "reproduciendo así el efecto económico de los pagos de intereses a través de servicios accesorios o no regulados".
Los bancos centrales quieren que la prohibición se extienda a esas actividades y a las recompensas indirectas, como determinadas ventajas de programas de fidelización, y la califican de "una clara prioridad legislativa".
Washington ha optado por el camino contrario.
La ley GENIUS de 2025 prohibió a los emisores estadounidenses de stablecoins pagar intereses, pero dejó a las plataformas libres para ofrecer recompensas, y la cuestión de si cerrar ese vacío se convirtió en uno de los debates más polémicos durante la tramitación de la ley CLARITY, el proyecto legislativo clave sobre criptomonedas que se quedó a diez votos de ser aprobado en el Senado estadounidense el 15 de septiembre.
Freno a las stablecoins vinculadas al dólar
Los bancos centrales reclaman herramientas más contundentes frente a los tokens vinculados a divisas extranjeras.
Consideran que sería útil que las autoridades pudieran imponer "una prohibición de emitir nuevos tokens, así como la obligación de amortizar los tokens existentes" a los emisores cuando los bancos centrales estimen que esos activos suponen una amenaza, incluida la estabilidad financiera.
Más en general, ven un beneficio limitado en el uso de stablecoins para los pagos cotidianos dentro de Europa, habida cuenta de las transferencias bancarias instantáneas y del proyecto de euro digital. Advierten de que MiCA no ofrece base jurídica para emitir una misma stablecoin simultáneamente dentro y fuera de la UE.
En una retirada masiva de fondos, las reservas europeas podrían acabar respaldando a tenedores en otros lugares, mientras que "las autoridades de la UE no pueden determinar con certeza cuántos tokens se mantienen dentro de la Unión".
Los bancos centrales de la zona euro tampoco permiten actualmente que los emisores de stablecoins depositen en ellos los fondos de sus clientes.
Un token totalmente respaldado por dinero de banco central, advierte el documento, "equivaldría de facto a una moneda digital 'sintética' de banco central", en esencia una imitación privada del euro digital, que en teoría podría vaciar los depósitos de la banca comercial, especialmente en situaciones de tensión.
Staking y finanzas descentralizadas
Sobre el staking, en el que los usuarios bloquean criptoactivos a cambio de recompensas, la respuesta es tajante: "El staking, el préstamo y la toma en préstamo de criptoactivos deben regularse a escala de la Unión".
Cuando una empresa recibe criptoactivos de sus clientes y promete devolverlos, eventualmente con una prima, los bancos centrales sostienen que esa estructura puede ser "comparable a la captación de fondos reembolsables", en la jerga bancaria.
Lo mismo se aplica a las finanzas descentralizadas, o DeFi, donde la concesión de créditos y la negociación se realizan mediante programas automatizados en lugar de a través de una empresa.
MiCA exime a los servicios plenamente descentralizados, pero nunca define el concepto, y los bancos centrales citan estudios que muestran que la descentralización total rara vez, si es que alguna, llega a materializarse, lo que deja en el aire quién ejerce realmente el control.
Quién concede las licencias a las plataformas de criptomonedas
Los bancos centrales respaldan además la propuesta de la Comisión de trasladar la concesión de licencias y la supervisión de las empresas de criptomonedas desde los reguladores nacionales a la ESMA, el supervisor de los mercados de la UE.
Actualmente, una única licencia nacional da acceso a todo el bloque, vía que Binance intentó inicialmente seguir en Grecia.
Según publicó la semana pasada 'The Wall Street Journal', citando a personas conocedoras de las conversaciones, la presidenta del BCE, Christine Lagarde, instó al primer ministro griego, Kyriakos Mitsotakis, a no aprobar la solicitud de Binance debido a los problemas de cumplimiento que arrastra la plataforma y al temor de que su tamaño pudiera intensificar el uso de stablecoins vinculadas al dólar estadounidense en Europa.
Un alto cargo del regulador griego, siempre según el diario, trasladó a la plataforma que Lagarde quería aplazar la decisión hasta que la ESMA asumiera esas competencias, el mismo cambio que los bancos centrales respaldan en la respuesta publicada el martes. Binance retiró su solicitud el 24 de junio.
Ni el BCE ni el regulador griego han confirmado ese relato. El BCE, que no tiene un papel formal en la concesión de licencias a empresas de criptomonedas, rehusó hacer comentarios, mientras que Binance afirmó que "no comentará especulaciones".