



La idea de que el envejecimiento de los 'baby boomers' liberará suficientes viviendas para aliviar la crisis inmobiliaria en Alemania pierde fuerza. Los expertos advierten de que el relevo generacional no bastará para equilibrar la oferta y la demanda, especialmente en las grandes ciudades.
La generación del 'baby boom' posee aproximadamente 4,8 millones de viviendas en Alemania. Alrededor de uno de cada tres de sus miembros, el 32%, vive en un inmueble de su propiedad. Además, unos 5,3 millones de viviendas pertenecen actualmente a personas mayores de 65 años.
 PUBLICIDAD
A medida que esta generación envejece y sus miembros pueden perder autonomía para vivir de forma independiente, los especialistas han supuesto que parte de esas viviendas podrían quedar disponibles. Cada una de las cohortes de esta generación cuenta todavía con más de 1,1 millones de personas. Cuando sus integrantes alcancen la esperanza de vida media, entre 2040 y 2050, millones de inmuebles podrían salir al mercado.
El elevado número de nacimientos registrado entre 1955 y 1970 ha alimentado la idea de un 'silver tsunami' (tsunami plateado), una metáfora demográfica y económica que describe el envejecimiento masivo de la población. Según esta hipótesis, una auténtica avalancha de viviendas aumentaría considerablemente la oferta en el mercado inmobiliario durante los próximos diez o quince años y aliviaría la presión sobre el sector.
Pero, ¿puede la crisis de la vivienda en Alemania resolverse por sí sola gracias a la evolución demográfica? "Esa expectativa es demasiado simplista", señala un reciente estudio del Instituto de la Economía Alemana (IW). Sus expertos cuestionan la teoría de que el tsunami plateado vaya a provocar una avalancha de viviendas.
No se vislumbra una avalancha de viviendas
Por un lado, el IW señala que los hogares de mayor edad presentan una escasa movilidad residencial. Los miembros de la generación del 'baby boom' suelen mantener fuertes vínculos con sus viviendas, su entorno social y sus barrios.
"Unos gastos corrientes de vivienda reducidos, unos elevados costes de transacción, la falta de alternativas más pequeñas y accesibles, así como el esfuerzo organizativo que supone una mudanza, pueden hacer que los hogares permanezcan en sus viviendas incluso cuando el número de personas que las ocupan se haya reducido considerablemente", señala una nota sobre el estudio.
Así, los hijos suelen haberse independizado, mientras que los padres permanecen en la que fue la vivienda familiar. Las familias jóvenes, en cambio, tienen cada vez más dificultades para acceder a una vivienda en propiedad.
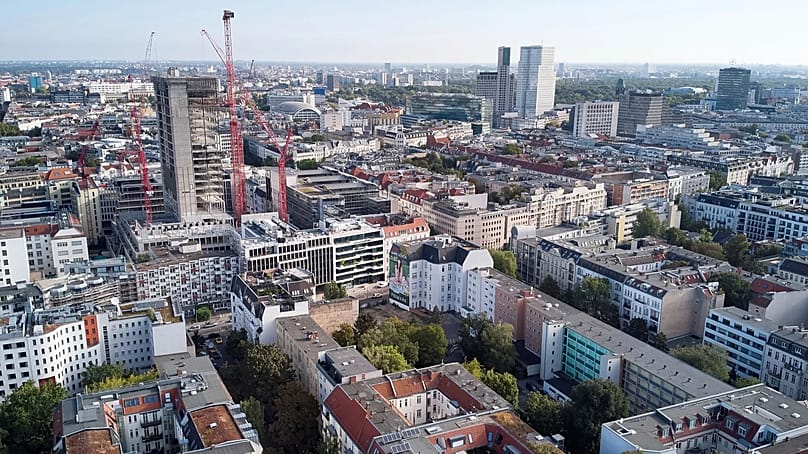
Según el IW, se enfrentan, entre otros obstáculos, a precios de la vivienda persistentemente elevados, mayores exigencias de ahorro previo, costes de financiación al alza y una oferta limitada. La situación es especialmente complicada en las grandes ciudades, donde muchas parejas y familias jóvenes se ven obligadas a seguir viviendo de alquiler en lugar de comprar una vivienda.
Desequilibrios regionales: la oferta y la demanda deben coincidir
Según el análisis del IW, en determinadas regiones sí están quedando disponibles más viviendas en propiedad. "La cuestión de los efectos del cambio demográfico sobre el acceso a la vivienda en propiedad es, por tanto, fundamentalmente un problema regional de ajuste entre la oferta y la demanda", añade el instituto.
La proporción de jóvenes entre los inquilinos es especialmente elevada en las áreas metropolitanas y en el sur del país. Los propietarios de mayor edad, en cambio, se concentran en zonas más rurales. Alrededor del 37% de estos pensionistas considera que su piso o su casa es demasiado grande.
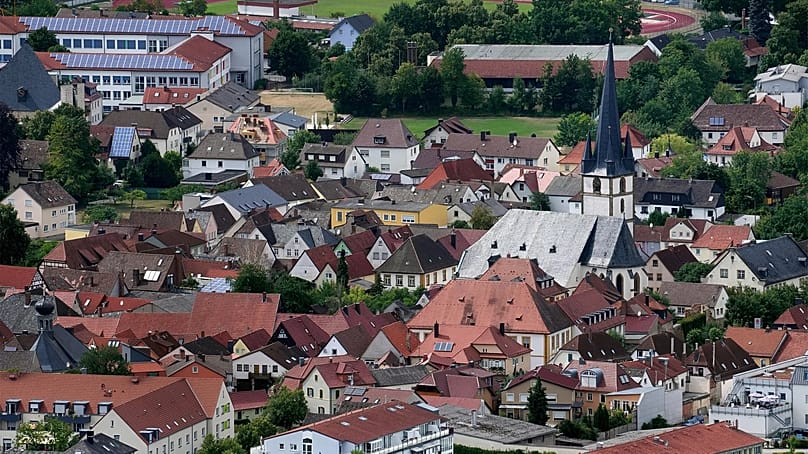
Precisamente en las zonas rurales ya están apareciendo excedentes de oferta. Según cálculos de la plataforma inmobiliaria Jacasa, en la comarca de Uckermark, en Brandeburgo, casi el 48% de las viviendas en propiedad pertenece a miembros de la generación del 'baby boom'. De un total de unas 27.400 viviendas en propiedad, esto supone aproximadamente 13.000 inmuebles que, en teoría, podrían salir al mercado en los próximos años debido al envejecimiento de sus propietarios.
Le siguen el distrito de Ennepe-Ruhr, en Renania del Norte-Westfalia, con un 45%; el de Meißen, en Sajonia (44%); el de Recklinghausen (43%); y el de Saalfeld-Rudolstadt, en Turingia (43%). Según este análisis, las regiones rurales y del este de Alemania podrían verse especialmente afectadas durante las décadas de 2040 y 2050 por un aumento de las viviendas vacías.
Sin embargo, la creación de nuevas oportunidades de acceso a la vivienda en propiedad en las grandes ciudades y los centros económicamente dinámicos seguirá siendo limitada. En las diez mayores ciudades de Alemania, aproximadamente el 50% de las viviendas en propiedad pertenece a miembros de la generación del 'baby boom', según Jacasa. En algunas grandes ciudades, la tasa de propietarios no llega al 16%, mientras que en las zonas rurales supera el 70%.
Los expertos reclaman una estrategia de política de vivienda
Además, según el IW, el número de hogares propietarios no es el único factor determinante. De acuerdo con sus estimaciones, la demanda potencial y la oferta de viviendas que podrían quedar disponibles presentan magnitudes similares a escala nacional, "pero no puede hablarse de un enorme exceso de oferta provocado por la demografía".
Los expertos concluyen que, aunque el cambio demográfico puede generar algunas oportunidades a escala regional, no sustituye la necesidad de construir nuevas viviendas ni de rehabilitar el parque inmobiliario existente.
"La imagen de un 'silver tsunami' dramatiza la evolución: el cambio demográfico sí generará una oferta adicional de vivienda, pero a menudo no será allí donde la demanda es especialmente elevada", explica Florian Rentsch, presidente del consejo de administración de la asociación de bancos Sparda, entidad que encargó el estudio al IW de Colonia.
Confiar en un 'silver tsunami' tampoco constituye una estrategia de política de vivienda, señaló Rentsch al 'Handelsblatt'. Según este medio, más del 60% de los propietarios de mayor edad no quiere vender su vivienda, sino dejarla en herencia.
Rentsch añadió que las autoridades deben ir más allá de las medidas aisladas y abordar los obstáculos estructurales. Entre las posibles soluciones, citó la reducción de los gastos asociados a la compra de vivienda, la mejora de las condiciones de financiación y un aprovechamiento más eficiente del espacio residencial.
En su opinión, nadie debería verse obligado a abandonar su hogar. Sin embargo, quienes decidan voluntariamente mudarse a una vivienda más pequeña deberían recibir ayudas para que los costes y la burocracia no se conviertan en obstáculos insalvables.
El riesgo de afrontar grandes reformas
Las viviendas de la generación del 'baby boom' también pueden necesitar importantes reformas. En muchos casos, podrían requerir la sustitución del sistema de calefacción, mejoras del aislamiento térmico o la renovación de baños y cocinas.
Los edificios sin rehabilitar suelen resultar menos atractivos para las familias jóvenes, que, ante los elevados costes de construcción y reforma, prefieren evitar riesgos económicos. Comprar una vivienda antigua sin rehabilitar puede acabar convirtiéndose en una obra de gran envergadura cuyo coste inicial se haya subestimado.
Economistas especializados en el mercado inmobiliario, como Thomas Beyerle, señalan que los compradores deben prever actualmente un desembolso de entre 150.000 y 200.000 euros para realizar una rehabilitación energética que cumpla los estándares actuales, según informa el portal de noticias 't-online'.
Programas de ayudas como 'Jung kauft Alt' (jóvenes compran viviendas antiguas), del Ministerio de Construcción, buscan contrarrestar esta tendencia. Desde septiembre de 2024, también ofrecen apoyo para la adquisición de inmuebles existentes que necesitan reformas.
Para algunos propietarios o herederos, esto puede significar que el valor del inmueble sea tan bajo que no compense acometer una rehabilitación. Las regiones afectadas por la transformación económica y la despoblación podrían experimentar cambios profundos, con dos posibles escenarios.
En el primero, los propietarios podrían ver cómo el valor de sus viviendas se desploma en las próximas décadas o encontrarse con dificultades para alquilarlas. En el segundo, la caída de los precios podría atraer a nuevos residentes y favorecer la repoblación de estas zonas.
Qué escenario acabará imponiéndose y cómo evolucionarán las diferencias regionales sigue siendo tan incierto como las propias consecuencias del denominado 'silver tsunami'.