












La industria del automóvil europea es la más expuesta por su dependencia de pocos países para chips y materiales críticos, según un informe que alerta de que la transición al coche eléctrico la enfrenta con la IA y los centros de datos por las mismas materias.
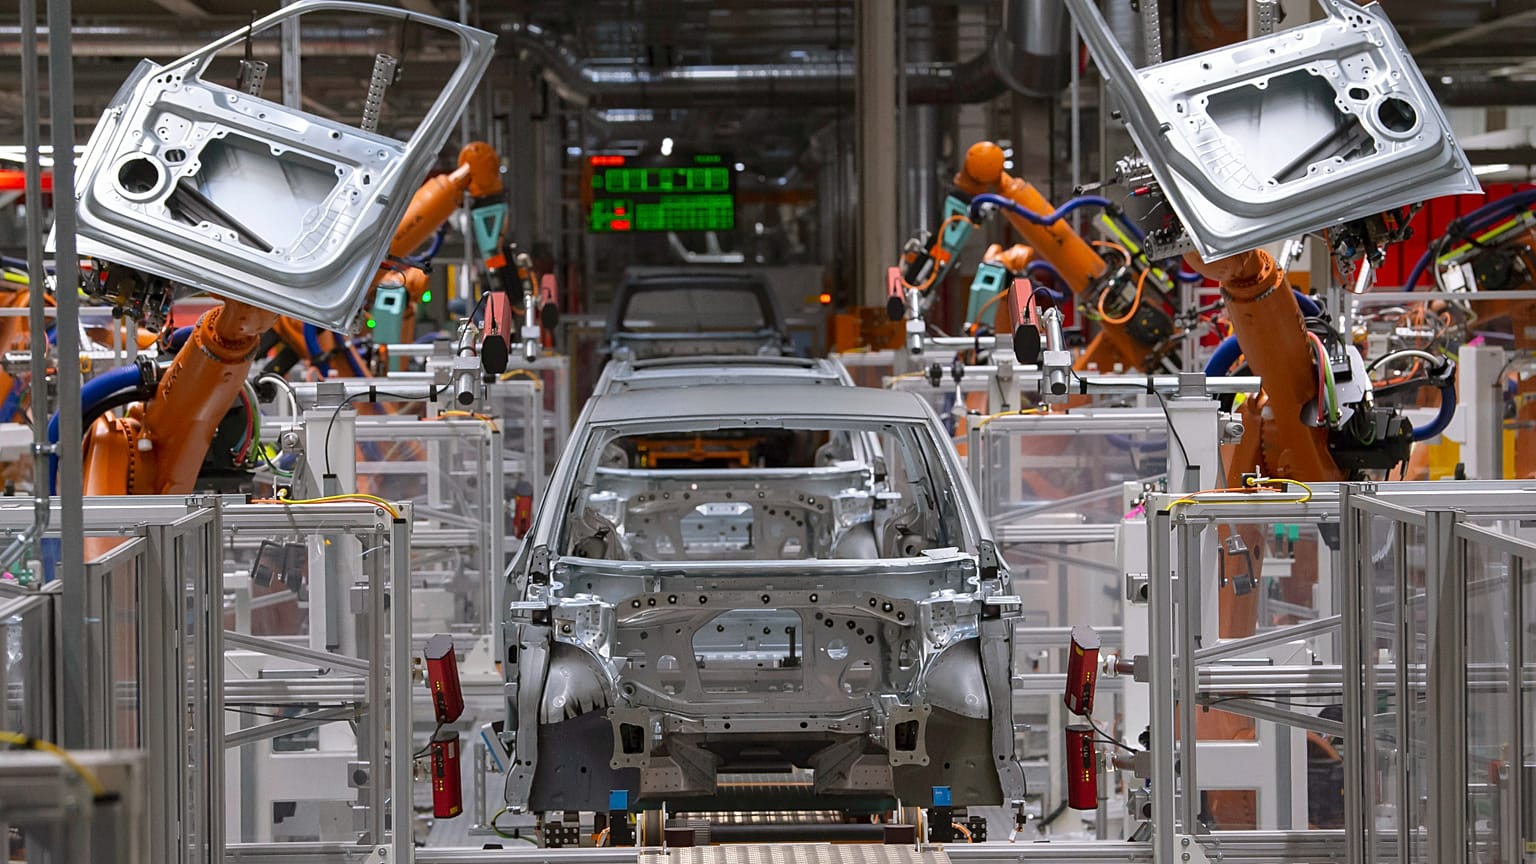
Los fabricantes de automóviles europeos dependen de un grupo reducido de países, proveedores y centros de procesamiento para los chips, los imanes y los metales que necesitan sus vehículos, y esa dependencia se ha convertido en el mayor riesgo de la cadena de suministro para la industria del automóvil en el bloque, según un nuevo estudio.
 PUBLICIDAD
El análisis, realizado por las divisiones checa y alemana de la consultora EY a petición de la Asociación Europea de Fabricantes de Automóviles (ACEA) y publicado este martes, ha evaluado diez materiales y componentes críticos en función de seis factores que podrían limitar su suministro.
La concentración de la oferta obtuvo la puntuación más alta, 4,6 en una escala de cinco puntos.
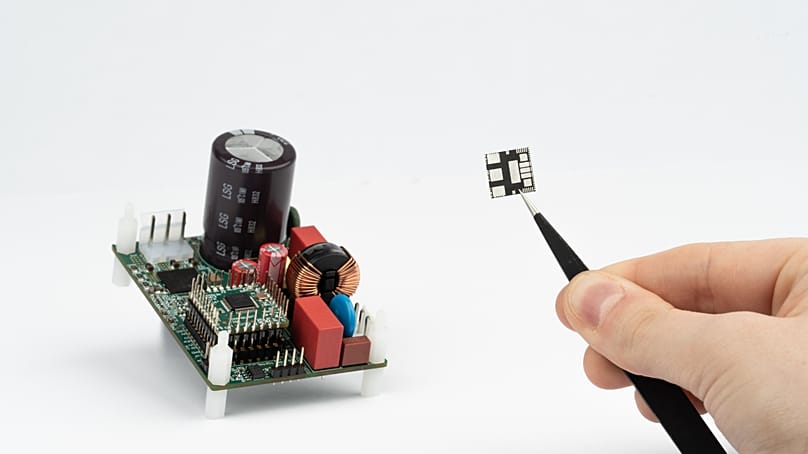
Cinco elementos destacan como los más vulnerables: semiconductores, silicio, tungsteno, imanes de neodimio-hierro-boro utilizados en motores eléctricos y arneses de cableado, los conjuntos de cables que conectan los sistemas eléctricos de un coche.
El sector ya ha sentido antes este riesgo
Las restricciones chinas a las exportaciones de tierras raras paralizaron varias líneas de producción europeas el año pasado, según la asociación de proveedores CLEPA, mientras que una crisis de suministro en el fabricante de chips Nexperia llevó a ACEA a advertir de posibles "alteraciones significativas de la producción de vehículos en Europa" el pasado octubre.
En seis de los diez insumos, la etapa más arriesgada es el refino y procesamiento de los minerales, más que su extracción.
China domina el refino de tierras raras y la producción de imanes, así como el procesamiento de galio y germanio, mientras que Taiwán y Corea del Sur son grandes centros de fabricación de chips.
"El principal desafío de Europa no es solo el acceso a las materias primas. Más críticas son las carencias de capacidad de procesamiento, proveedores cualificados y conocimientos especializados", asegura Zdeněk Dušek, socio de consultoría de automoción en EY República Checa.
"Estas capacidades no se pueden desarrollar en uno o dos años", añadió Dušek.
Competencia con la IA
La electrificación agrava el problema.
Los coches eléctricos necesitan menos componentes convencionales, pero más semiconductores, electrónica de potencia y materiales críticos, lo que sitúa a los fabricantes de automóviles en competencia con la inteligencia artificial, los centros de datos, la defensa y las energías limpias por los mismos suministros.
La transición a los vehículos eléctricos incrementa la competencia con otros sectores por los mismos materiales y componentes críticos en torno a un 15%, según estima el estudio.
Los fabricantes de automóviles suelen ser clientes pequeños en estos mercados, y representan el 17% de la demanda final de semiconductores y solo el 3% de la de galio, un metal utilizado en electrónica de potencia y radares.
El aumento de la competencia y las cadenas de suministro concentradas están impulsando los precios al alza. El galio, por ejemplo, se ha encarecido más de once veces desde 2016, de unos 197 dólares a alrededor de 2.269 dólares por kilogramo, en un contexto de creciente demanda estimulada en parte por el desarrollo de la IA.
"Los fabricantes de automóviles compiten cada vez más por estos suministros con otros sectores, como los productores de chips para inteligencia artificial", señaló Martina Nimčová, responsable de consultoría de negocio en EY República Checa.
Las ambiciones de conducción autónoma añaden presión, ya que las funciones autónomas aumentan la dependencia de chips, sensores, galio y germanio, apunta el estudio.
Por ejemplo, Volkswagen se ha asociado con Uber para desplegar una flota de microfurgonetas autónomas y totalmente eléctricas "ID. Buzz AD", con viajes en la plataforma de Uber previstos en Los Ángeles a finales de 2026 antes de escalar a miles de vehículos.
Por su parte, Stellantis pretende empezar a producir robotaxis para Uber en 2028 utilizando la tecnología de conducción autónoma de Nvidia.
Sin solución rápida
El estudio describe cuatro escenarios en los que perturbaciones en distintas partes del mundo podrían dejar a los fabricantes de automóviles europeos sin suministros vitales: interrupciones en el suministro de componentes electrónicos desde Taiwán, nacionalismo de recursos en Asia, corredores comerciales tensionados en América y la inestabilidad en las rutas de exportación de minerales de África.
La logística es el hilo conductor, y incluso una interrupción breve puede detener las líneas de producción justo a tiempo, como puso de manifiesto la escasez de chips de 2021-2022.
"Ampliar la capacidad para los insumos más críticos suele llevar más de cinco años", explicó Dušek, que añadió que la ventaja no va "a quienes tienen la mejor estrategia sobre el papel, sino a quienes actúan antes y pueden escalar su capacidad con más rapidez".
La autosuficiencia total no es realista, concluye el estudio
En su lugar, insta a Europa a acelerar los permisos y la homologación, dirigir la inversión hacia los cuellos de botella más severos, diversificar proveedores y rutas logísticas, vigilar más de cerca las cadenas de suministro y ofrecer a los inversores privados certeza de demanda a largo plazo.
"Esto no es solo gestión de riesgos. Se trata de salvaguardar la fuerza industrial de Europa", afirmó Sigrid de Vries, directora general de ACEA.
Con nueva capacidad que se mide en años, el mensaje del estudio es que hay que actuar antes de la próxima escasez, no durante ella.